| コード | 銘柄名 | 株価(10/7) | 時価総額(億円) |
|---|---|---|---|
| 1723 | 日本電技 | 2,351円 | 1,542 |
| 1965 | テクノ菱和 | 2,374円 | 1,512 |
| 2160 | ジーエヌアイグループ | 3,455円 | 2,275 |
| 2702 | 日本マクドナルドHD | 7,690円 | 10,225 |
| 2782 | セリア | 4,275円 | 3,242 |
| 2805 | ヱスビー食品 | 6,810円 | 1,855 |
| 4107 | 伊勢化学工業 | 3,925円 | 2,016 |
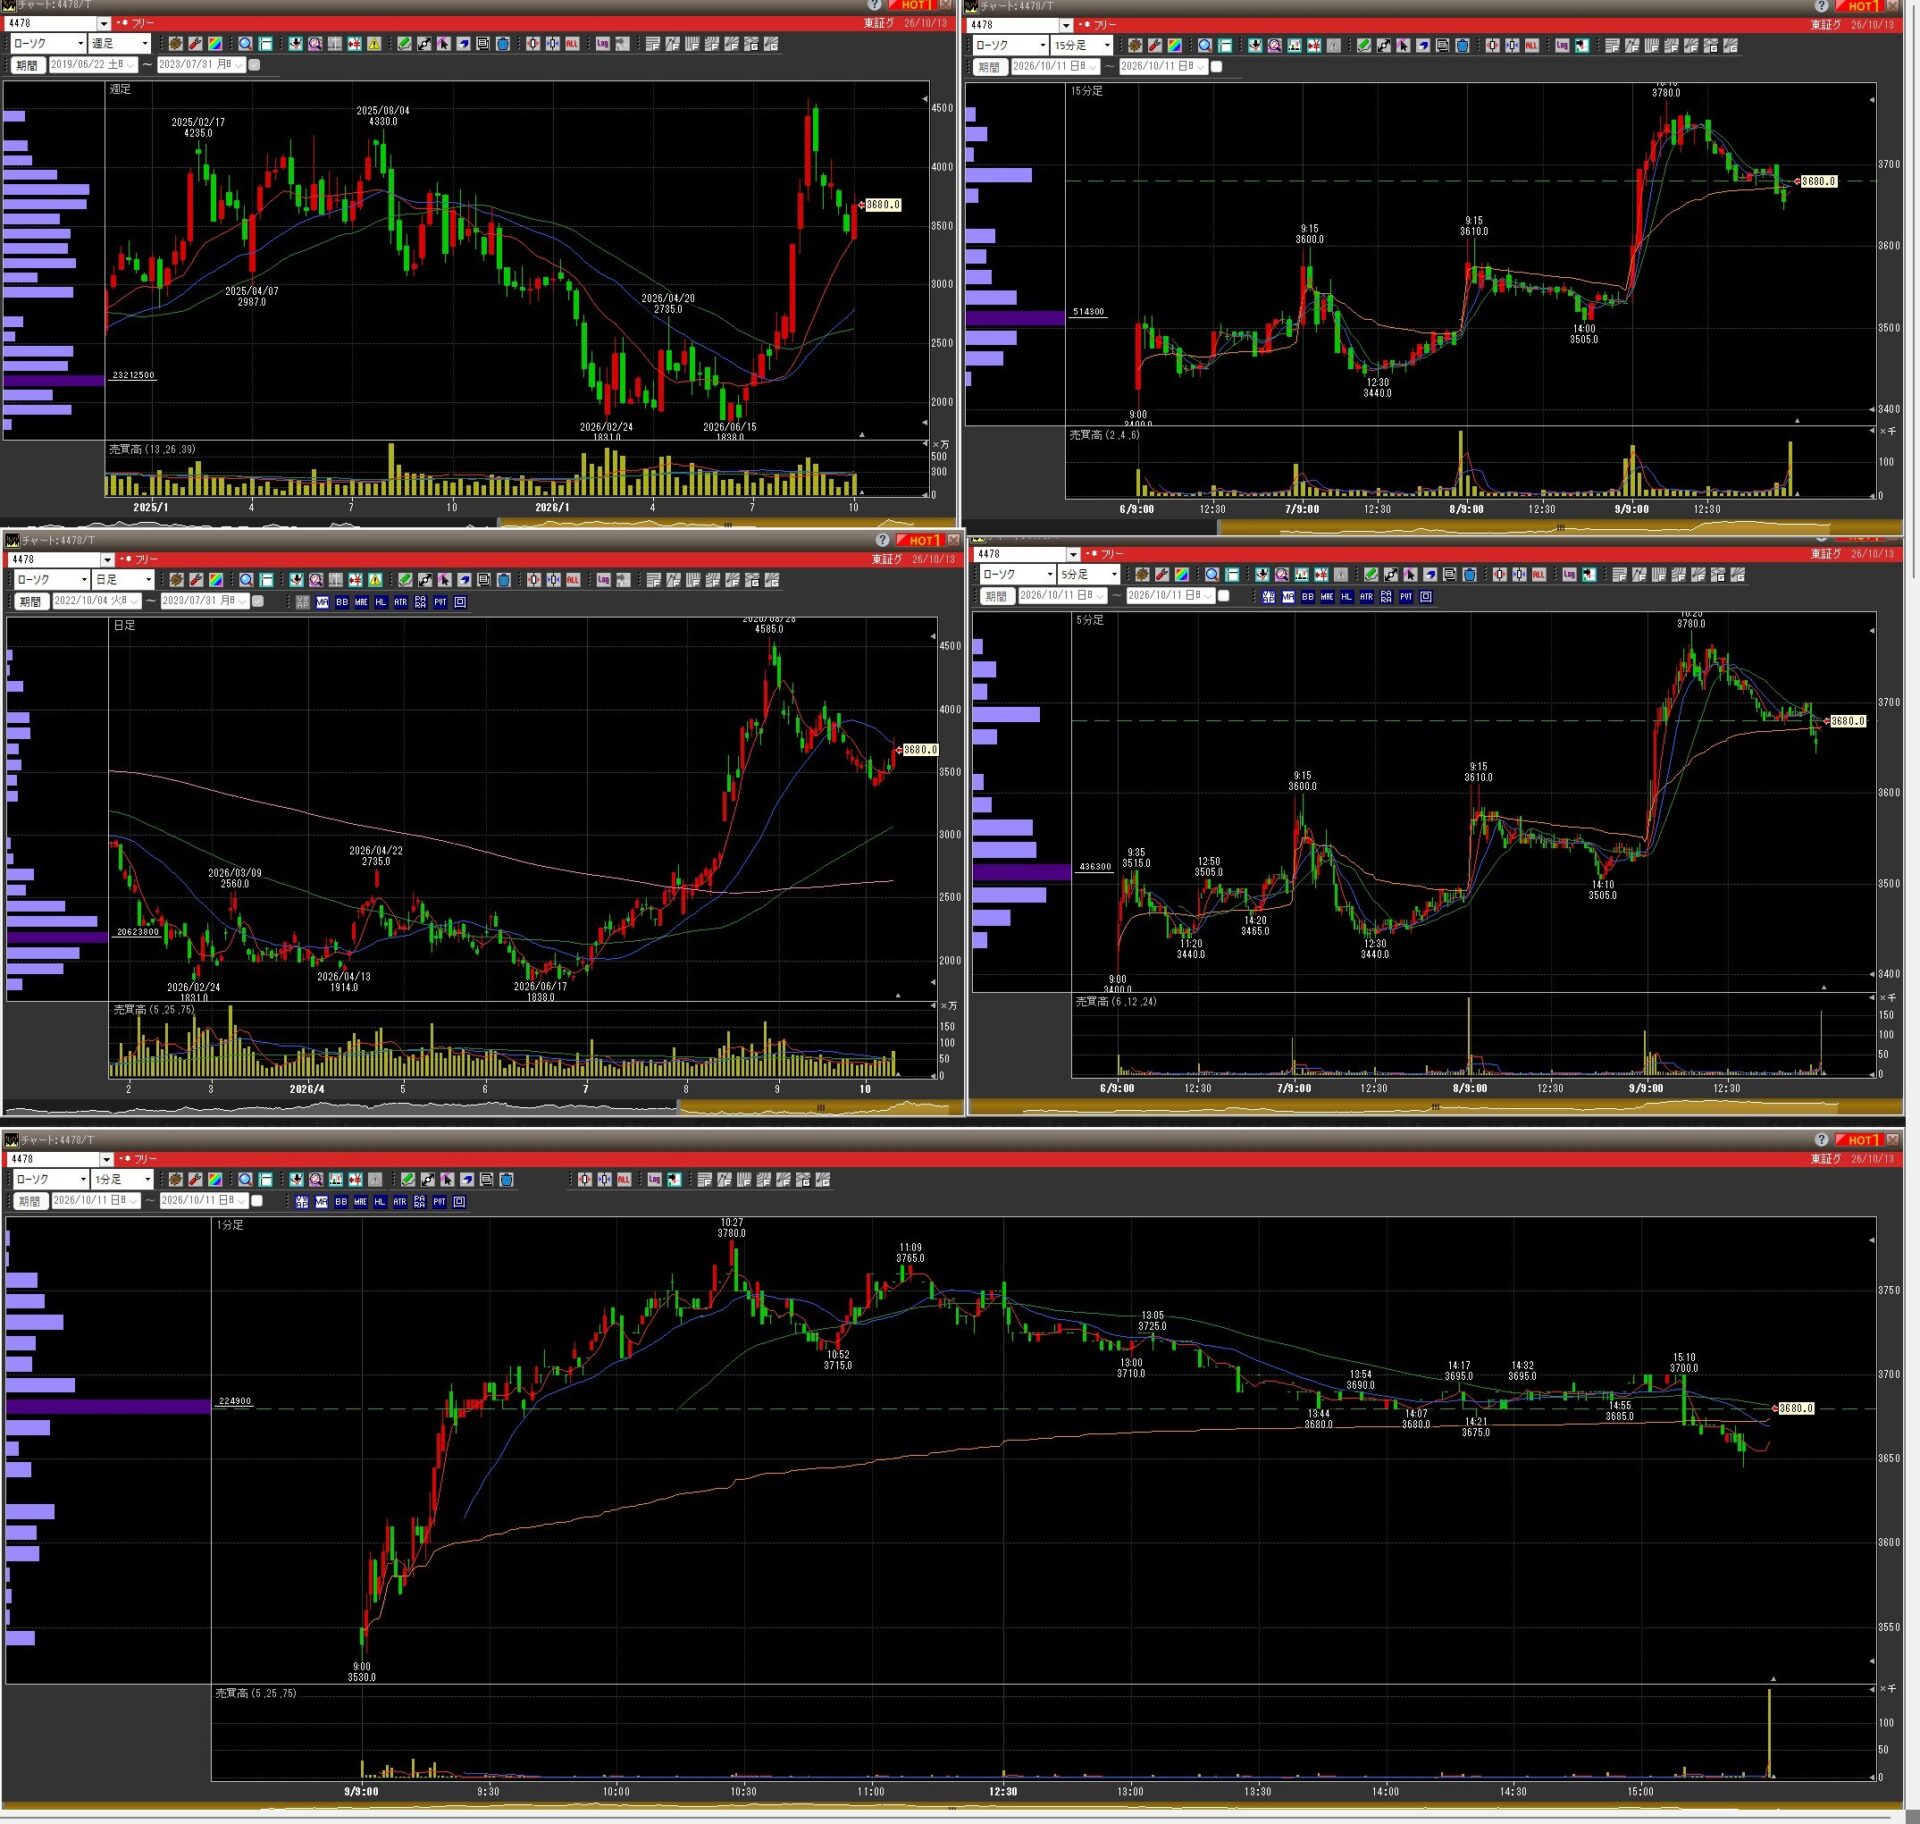
| 4478 | フリー | 3,510円 | 2,099 |
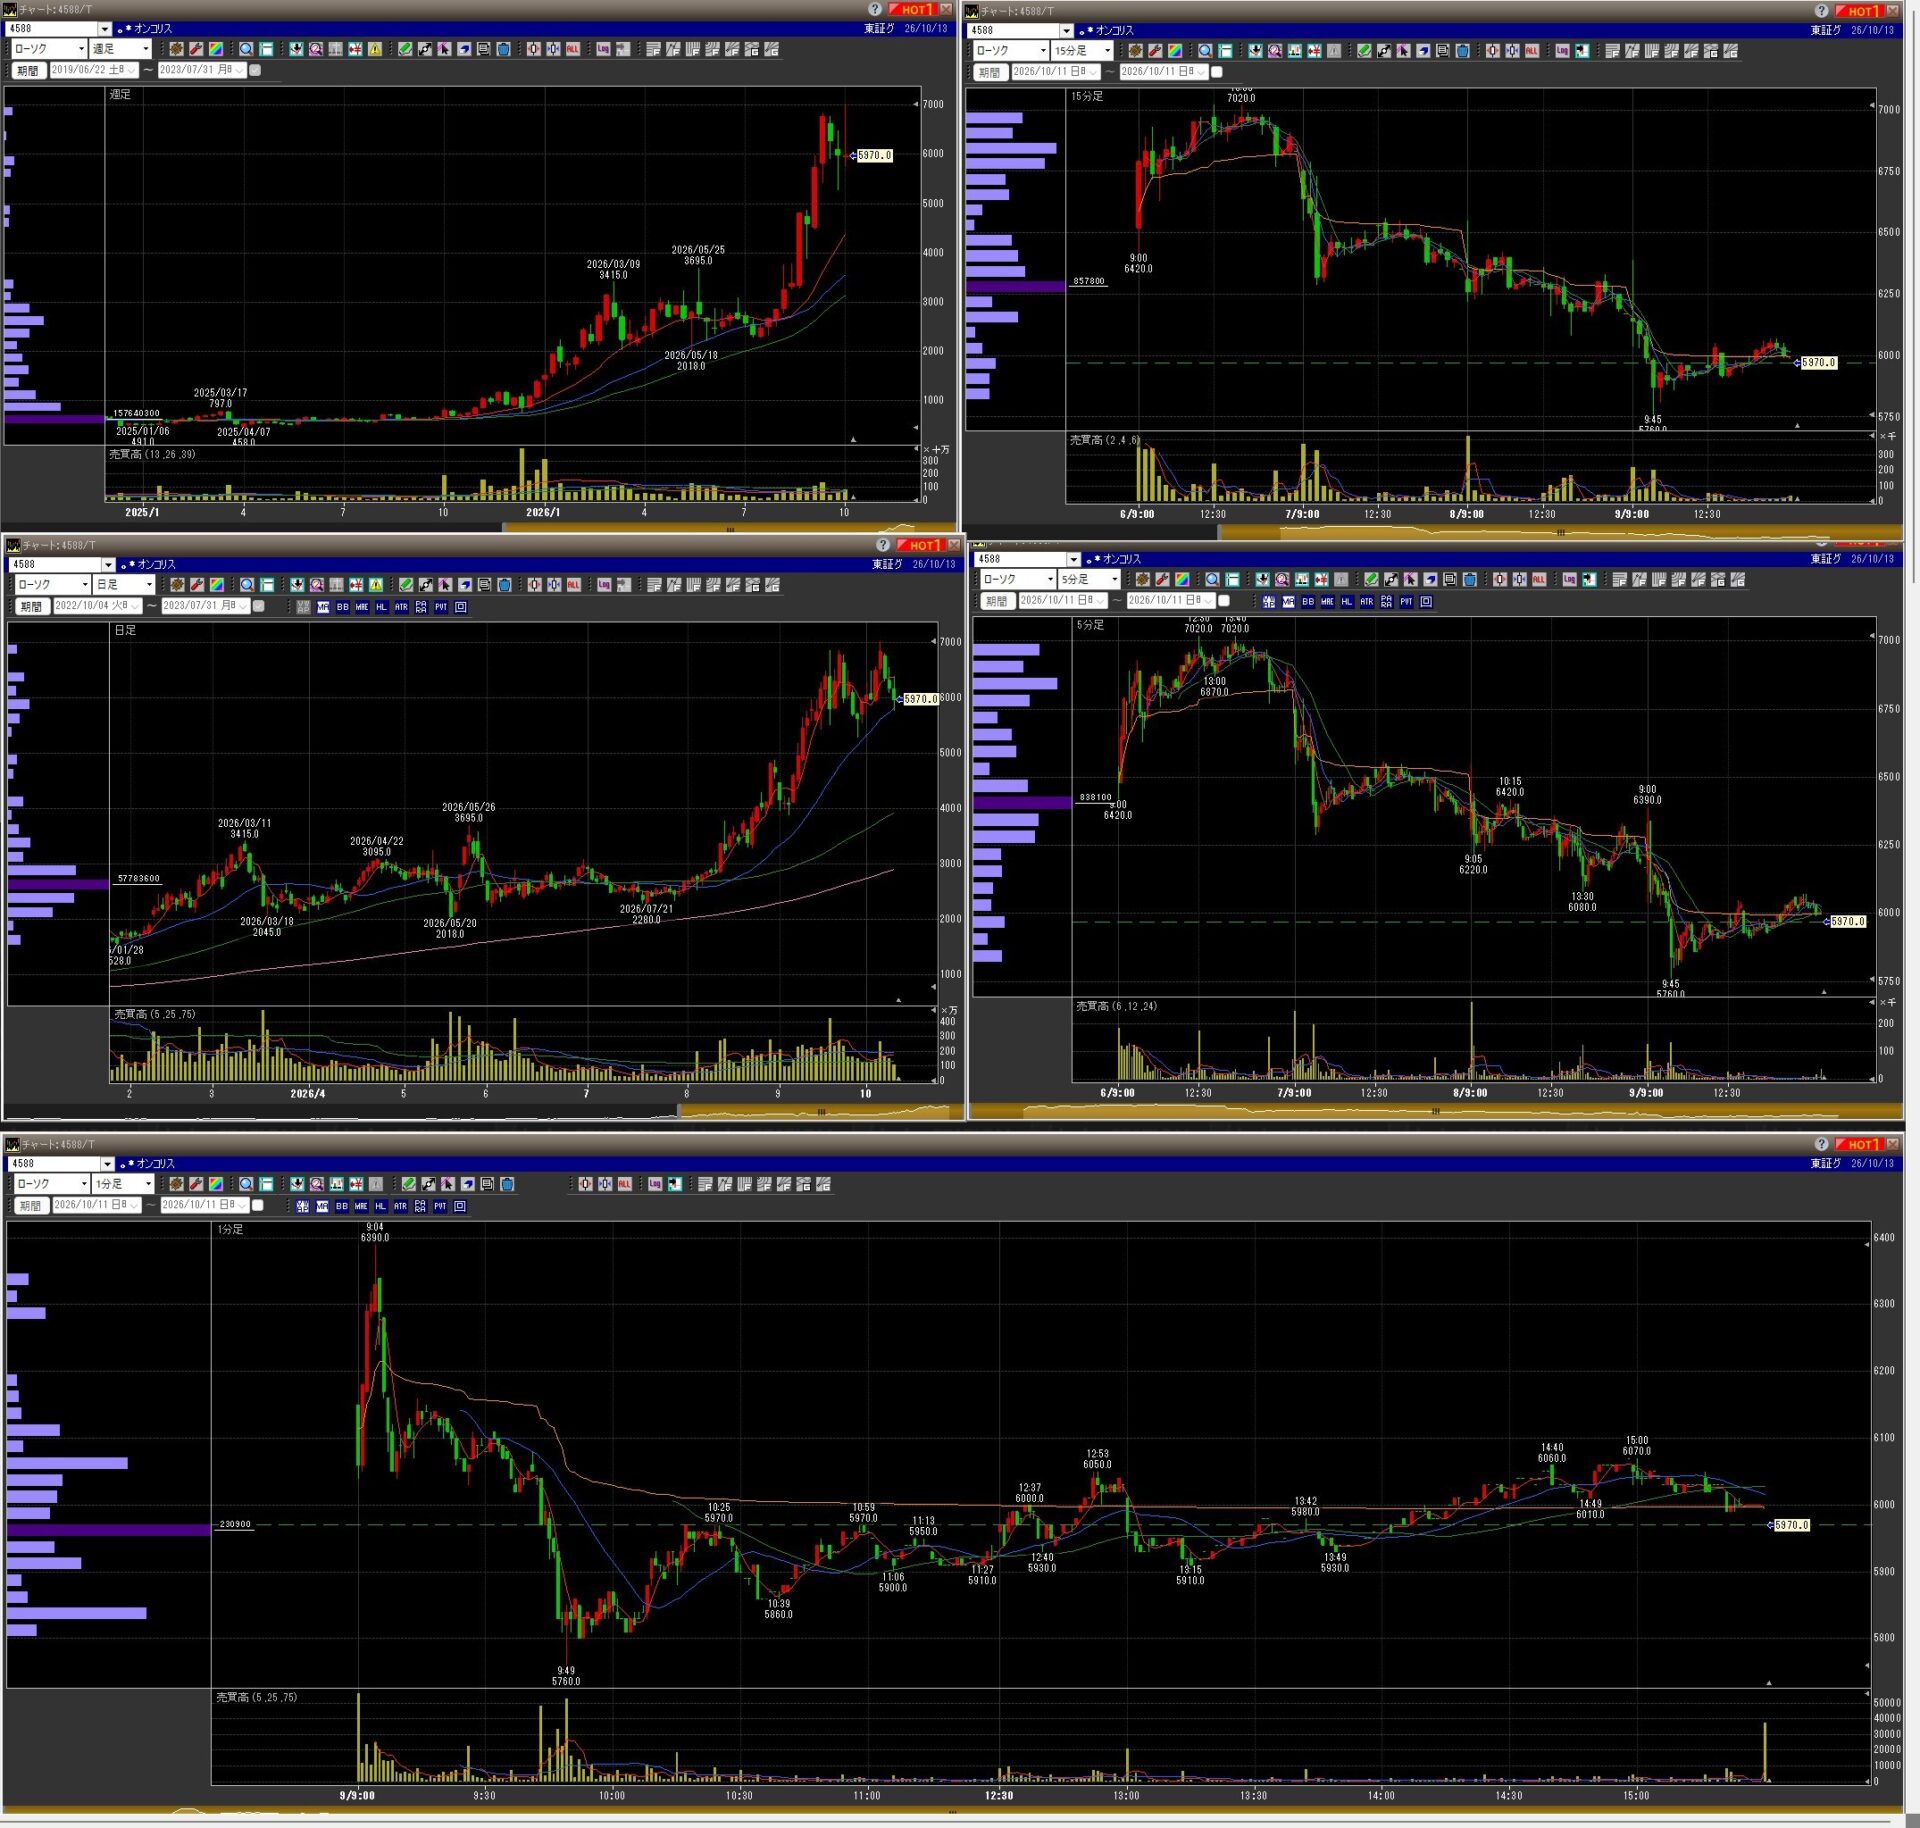
| 4588 | オンコリスバイオファーマ | 6,350円 | 1,874 |
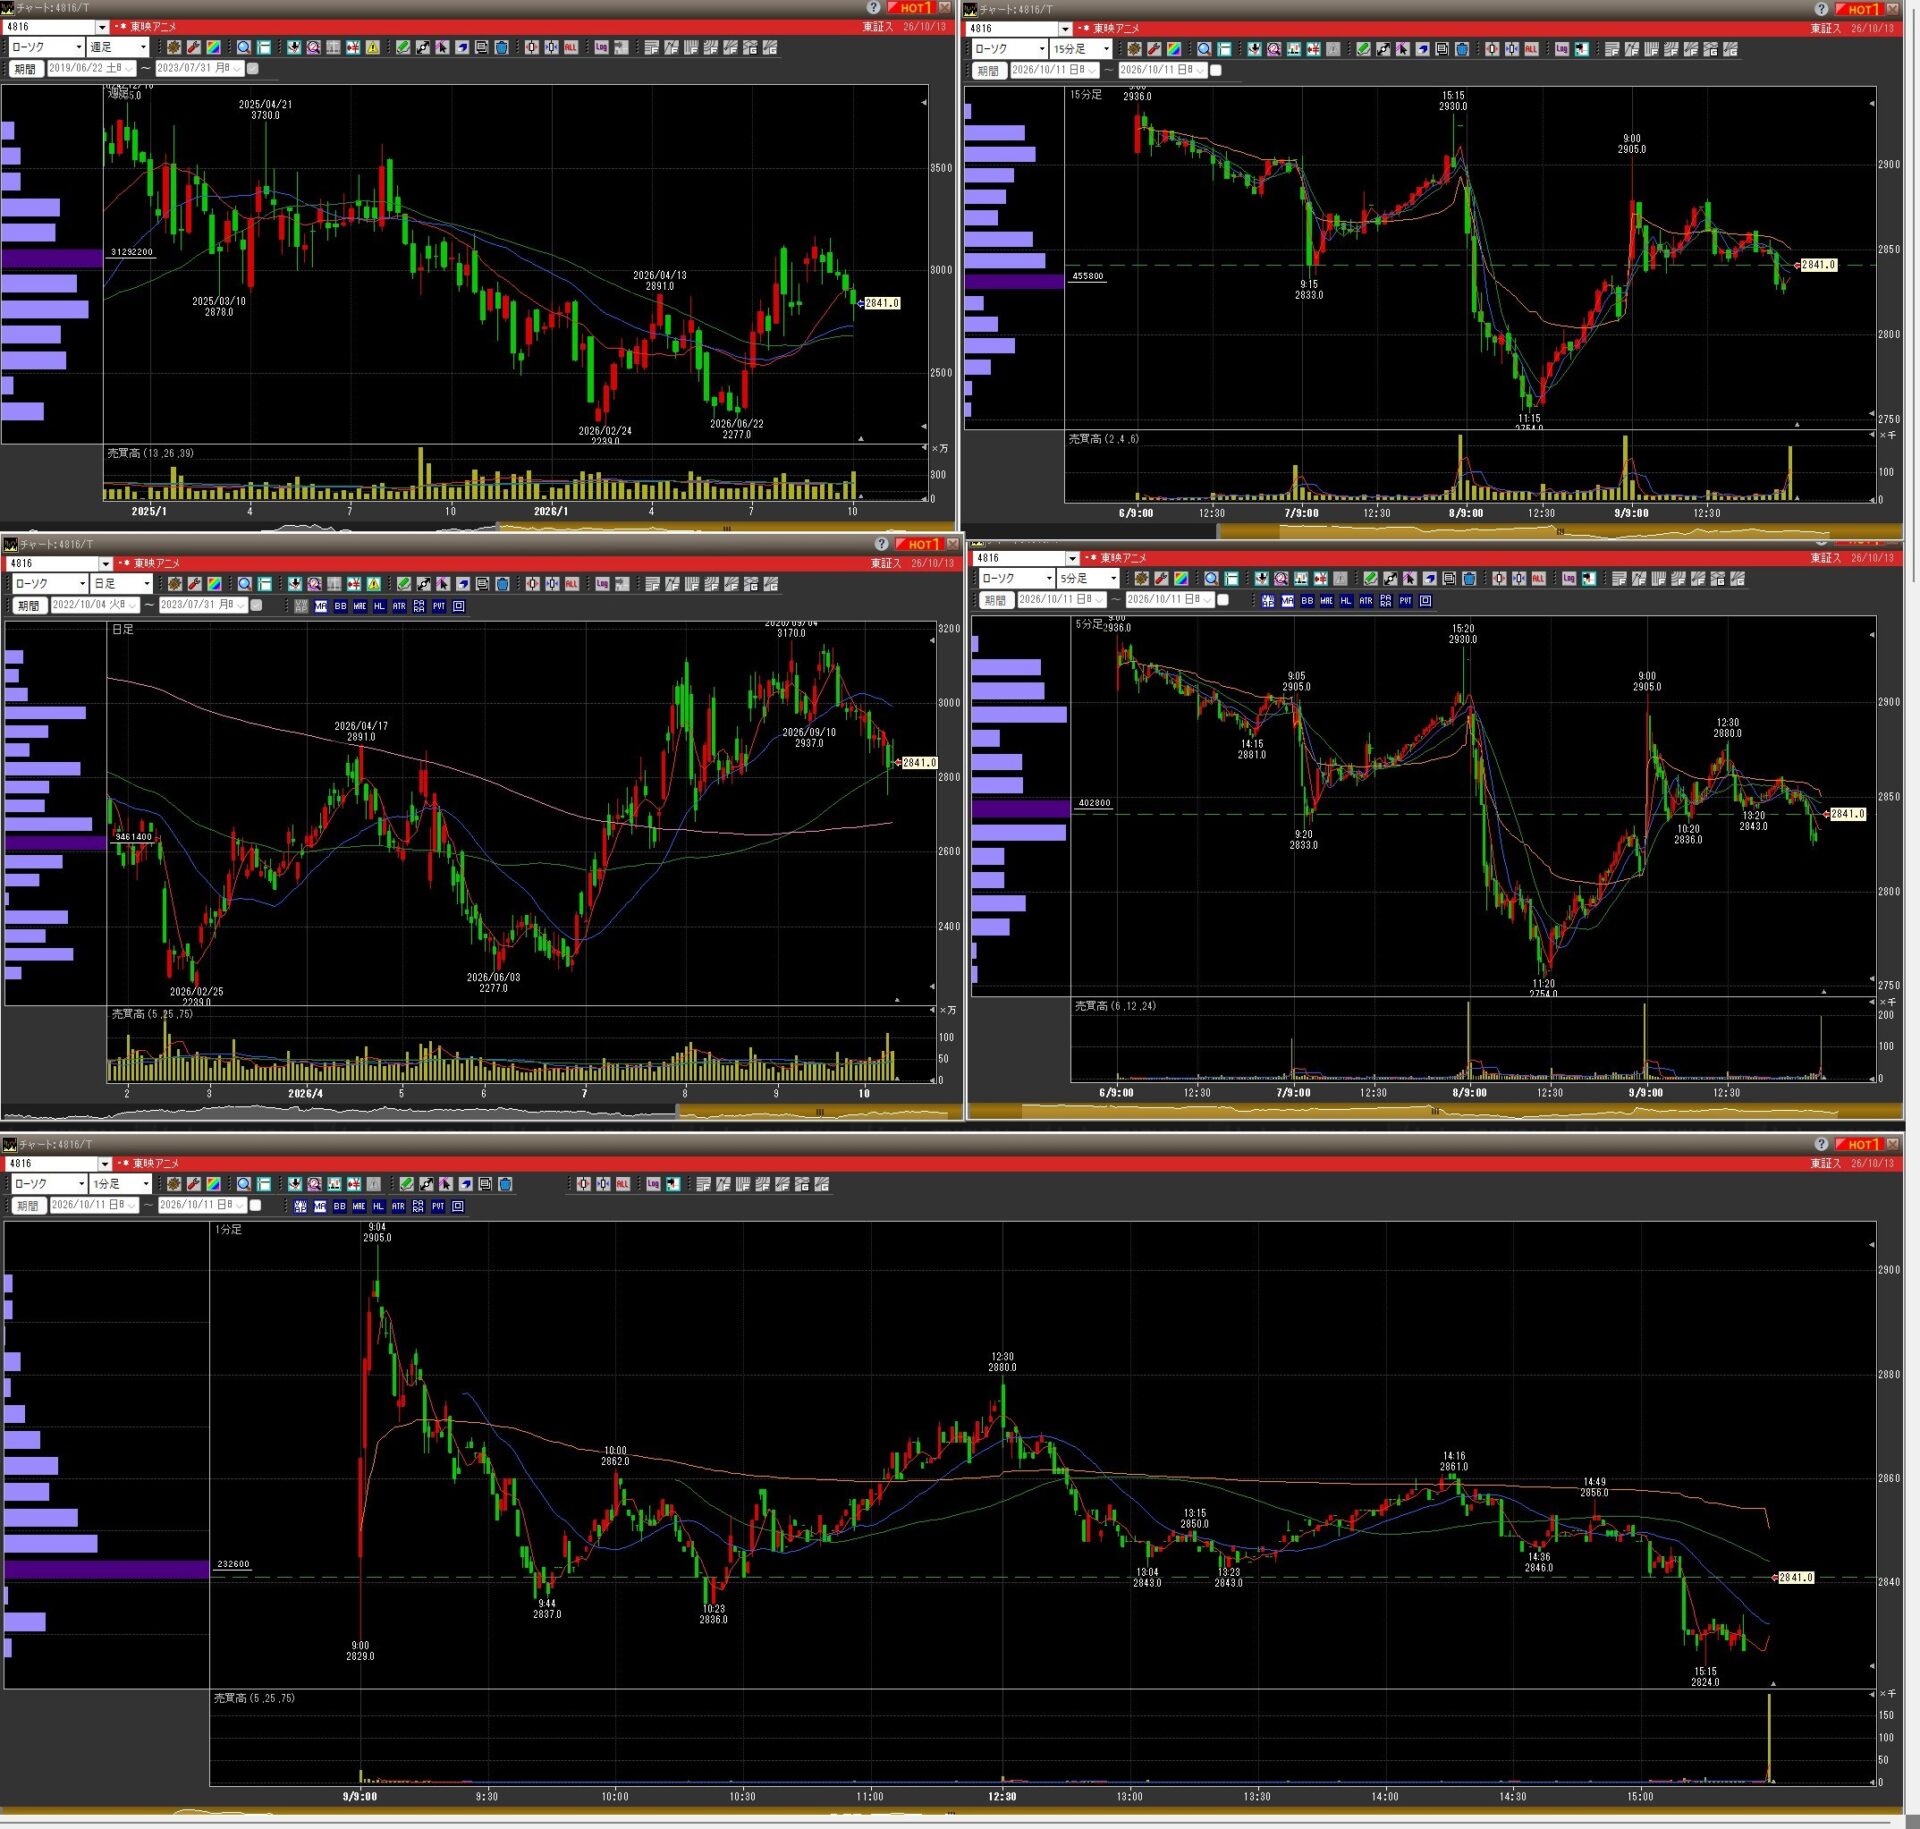
| 4816 | 東映アニメーション | 2,923円 | 6,138 |
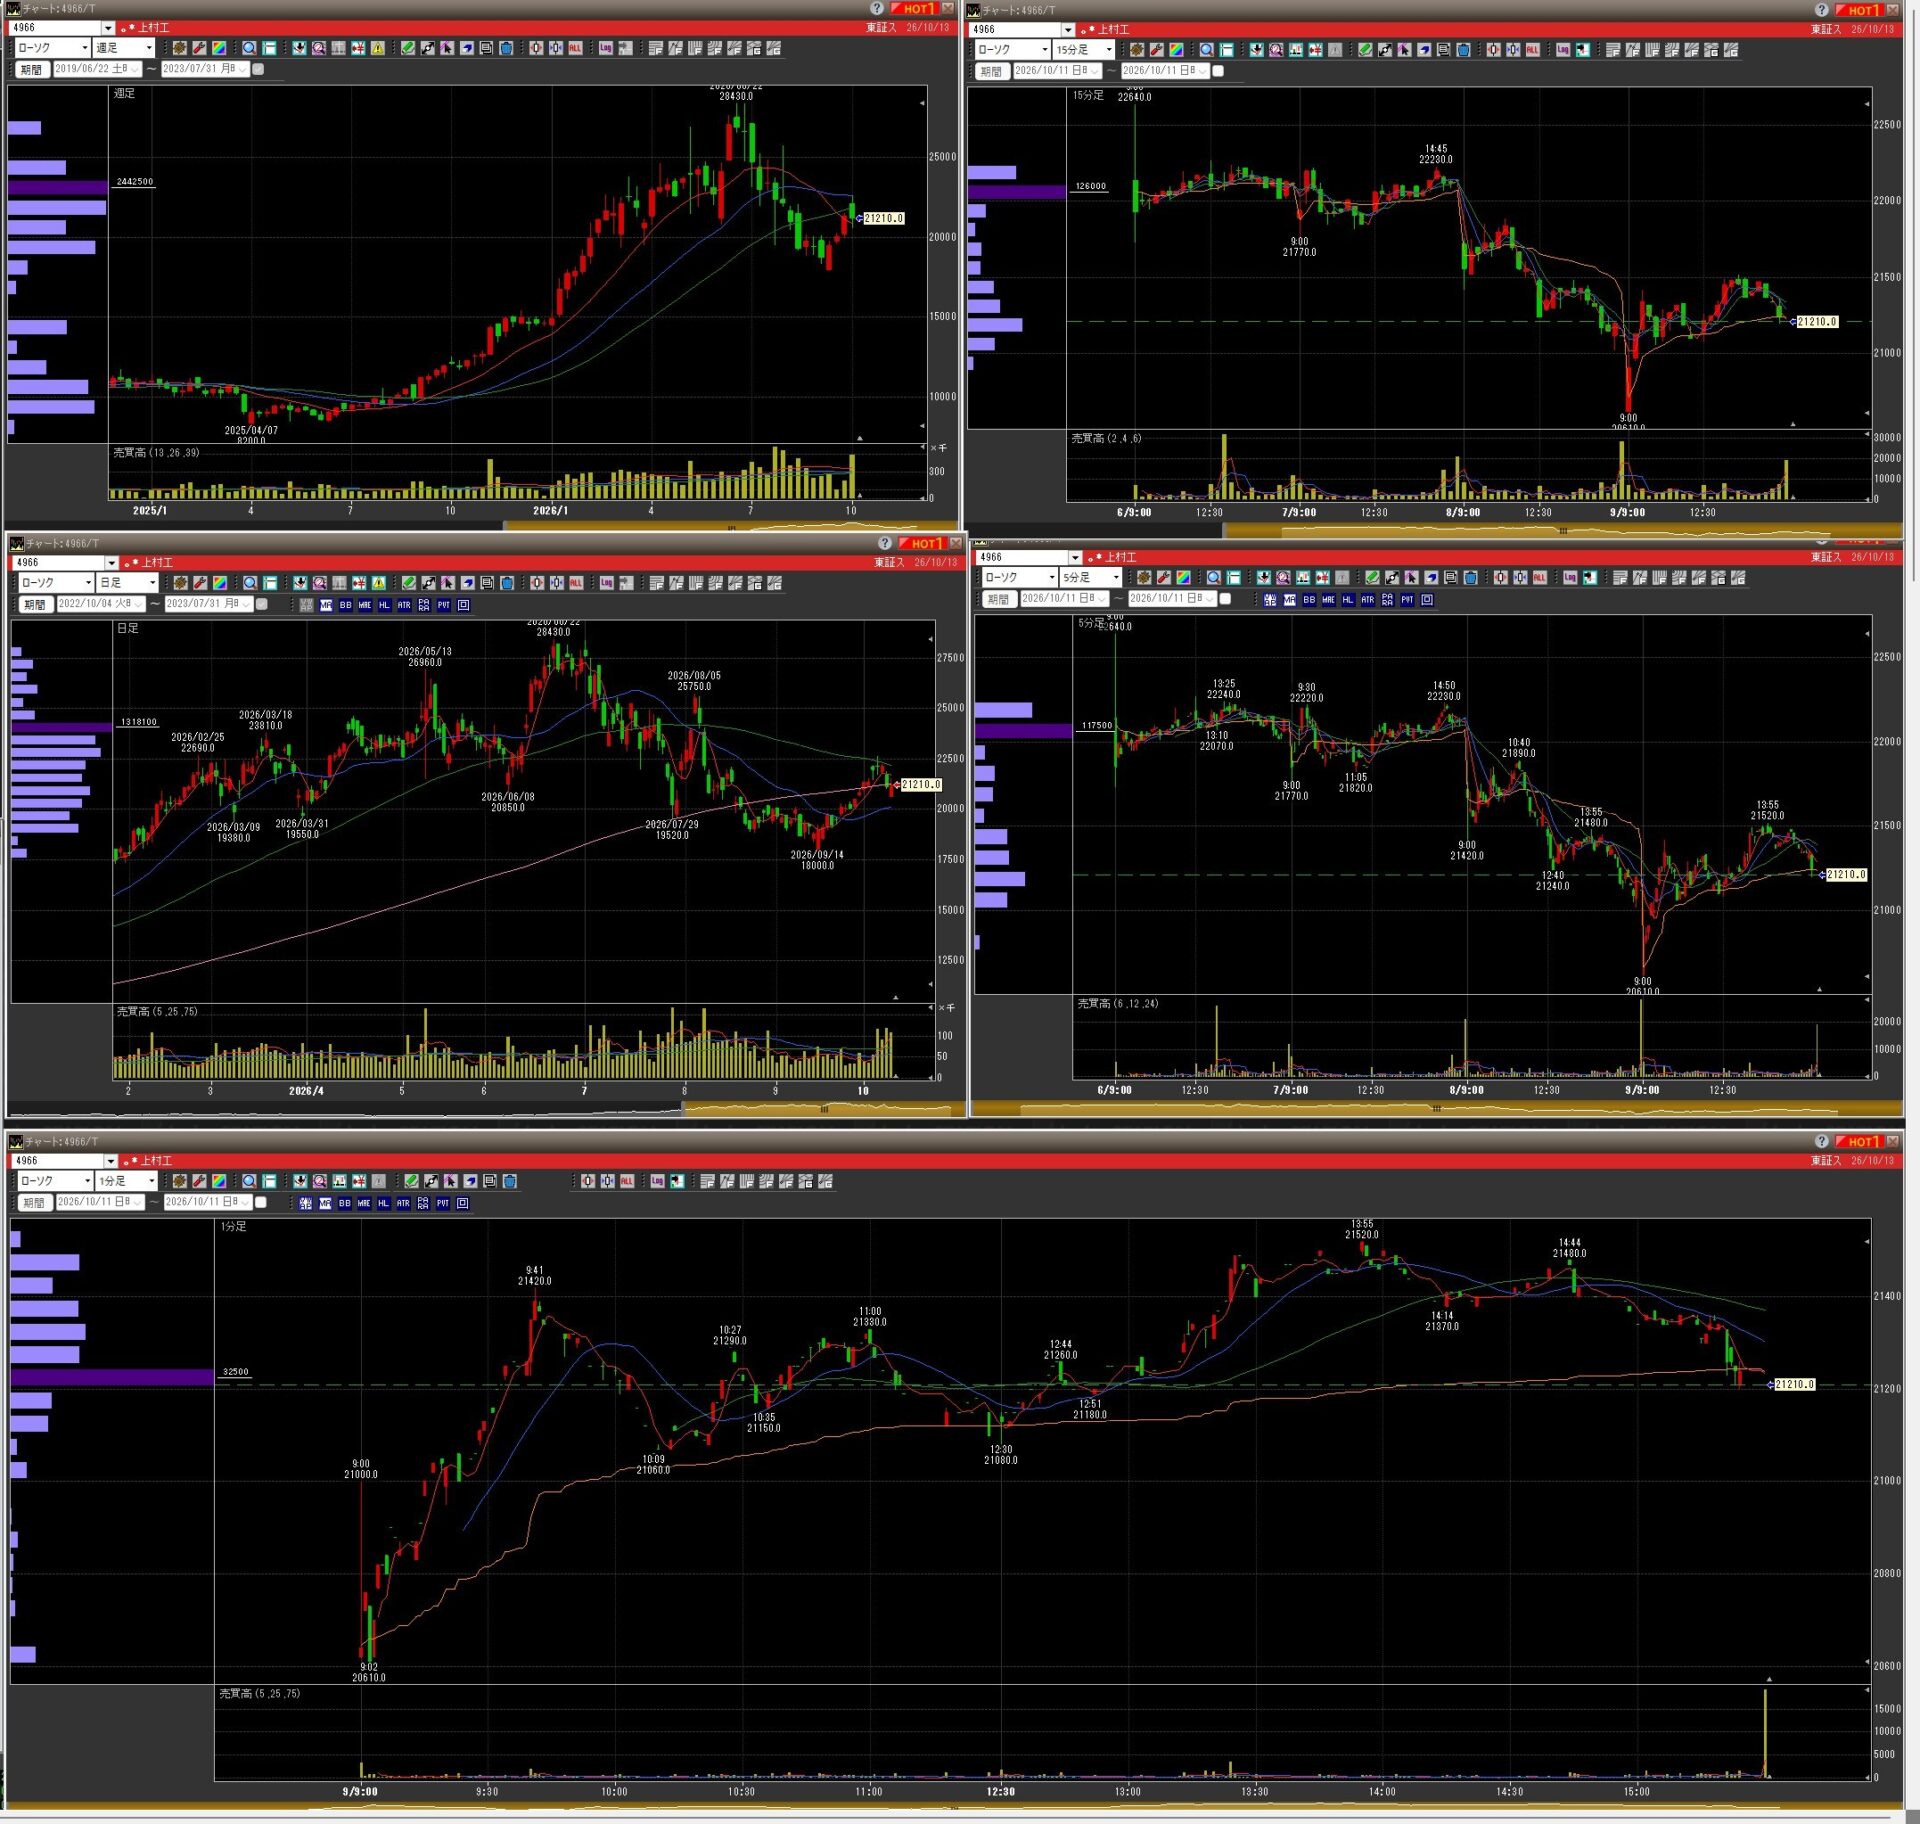
| 4966 | 上村工業 | 22,140円 | 4,007 |
| 5161 | 西川ゴム工業 | 3,440円 | 1,273 |
| 6227 | AIメカテック | 8,590円 | 1,619 |
| 6366 | 千代田化工建設 | 673円 | 1,752 |
| 6613 | QDレーザ | 2,254円 | 950 |
| 6736 | サン電子 | 9,810円 | 2,355 |
| 6777 | santec Holdings | 25,300円 | 3,026 |
| 6834 | 精工技研 | 7,270円 | 3,393 |
| 6890 | フェローテック | 12,170円 | 6,580 |
| 6960 | フクダ電子 | 11,820円 | 4,462 |
| 7287 | 日本精機 | 2,825円 | 1,652 |
| 7564 | ワークマン | 5,250円 | 4,297 |
| 7716 | ナカニシ | 1,511円 | 2,787 |
| 7806 | MTG | 9,350円 | 3,765 |
| 7906 | ヨネックス | 2,390円 | 2,220 |
| 8117 | 中央自動車工業 | 2,120円 | 1,273 |
| 8508 | Jトラスト | 788円 | 1,052 |
| 9436 | 沖縄セルラー電話 | 4,095円 | 3,780 |
| 141A | トライアルホールディングス | 3,930円 | 4,829 |
| 186A | アストロスケールホールディングス | 1,211円 | 1,721 |
| 215A | タイミー | 1,435円 | 1,446 |
| 290A | Synspective | 1,500円 | 2,016 |
| 485A | パワーエックス | 2,168円 | 2,527 |
| 581A | GO | 3,730円 | 3,057 |
| 593A | ティアフォー | 2,135円 | 1,356 |
- 1. 日本電技(1723)
- 11.上村工業株式会社(4966)
- 12.西川ゴム工業株式会社(5161)
- 13.AIメカテック株式会社(6227)
- 14.千代田化工建設株式会社(6366)
- 15.株式会社QDレーザ(6613)
- 16.サン電子株式会社(6736)
- 17.santec Holdings株式会社(6777)
- 18.株式会社精工技研(6834)
- 19.株式会社フェローテック(6890)
- 20.フクダ電子株式会社(6960)
- 21.日本精機株式会社(7287)
- 22.株式会社ワークマン(7564)
- 23.株式会社ナカニシ(7716)
- 24.株式会社MTG(7806)
- 25.ヨネックス株式会社(7906)
- 26.中央自動車工業株式会社(8117)
- 27.Jトラスト株式会社(8508)
- 28.沖縄セルラー電話株式会社(9436)
- 29.株式会社トライアルホールディングス(141A)
- 30.株式会社アストロスケールホールディングス(186A)
- 31.215A タイミー
- 32.290A Synspective(シンスペクティブ)
- 33.485A パワーエックス(PowerX)
- 34.581A GO(ゴー)
- 35.593A ティアフォー(TIER IV)
1. 日本電技(1723)
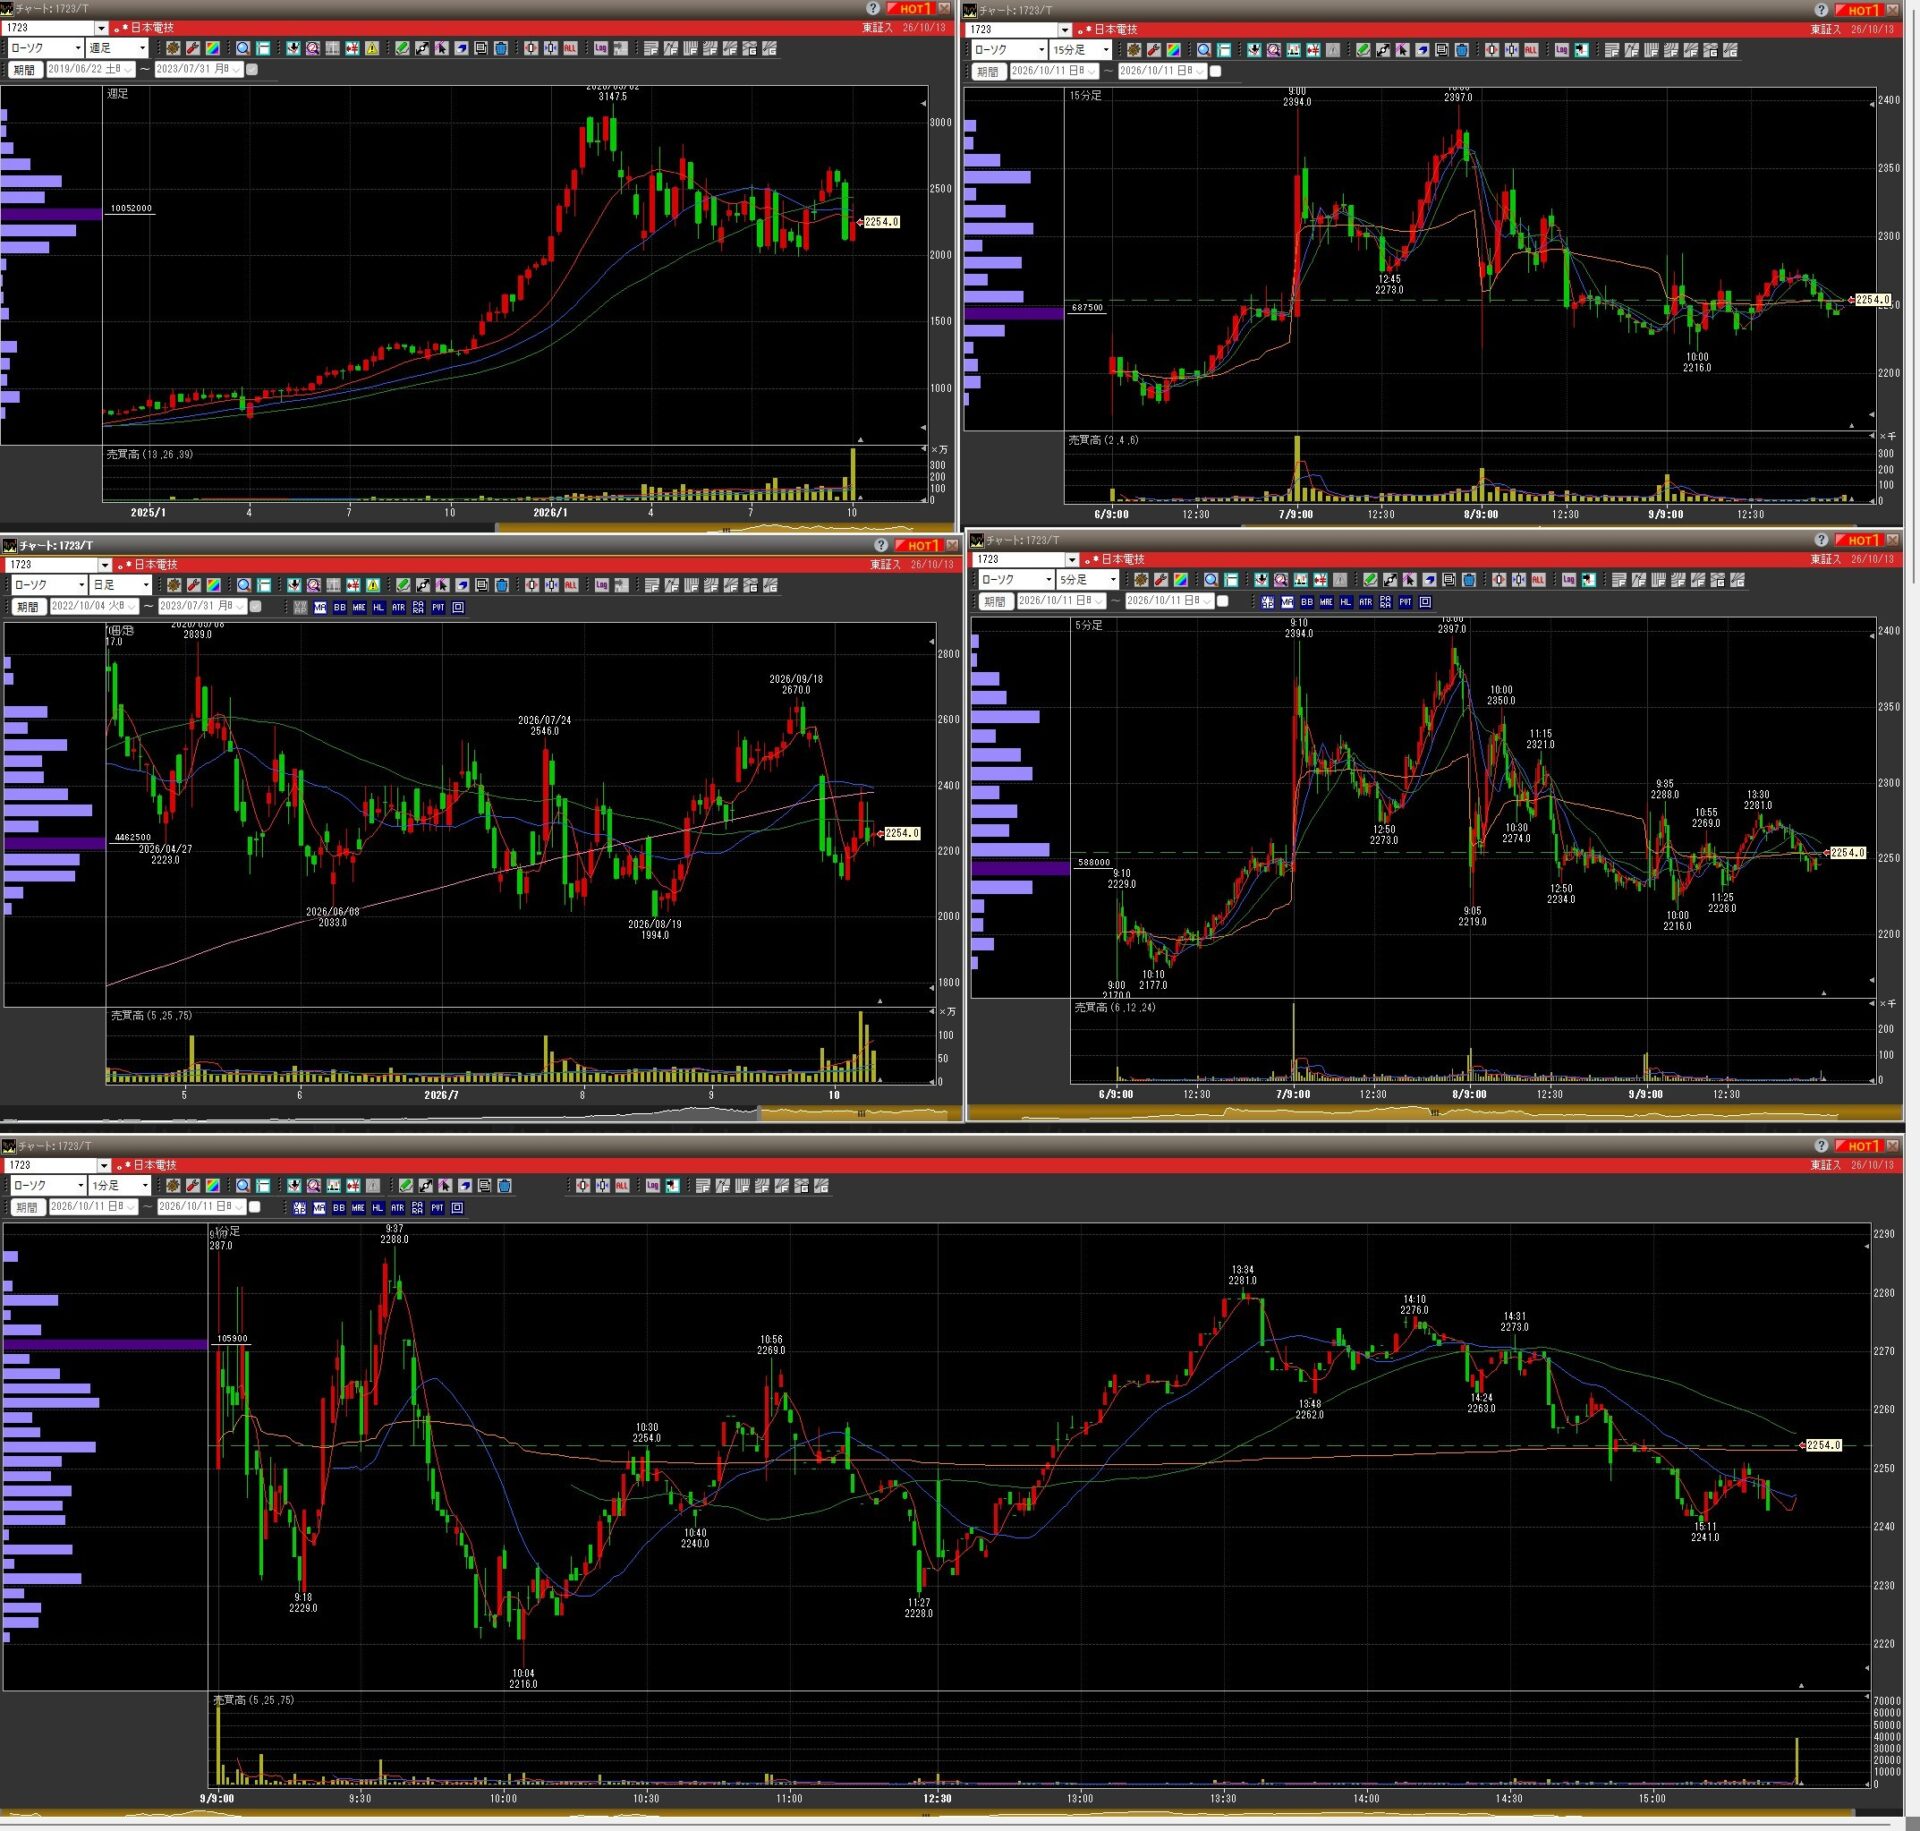
東証スタンダード・建設業
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 2,351円 |
| 時価総額 | 1,542億円 |
| 発行済株式数 | 約2,128万株 |
| 最低購入金額(100株) | 23万5,100円 |
| PER・PBR・ROE | 最新値要確認 |
| 配当利回り・年間配当 | 最新会社予想要確認 |
| 自己資本比率 | 2026年3月期末 約76.7% |
事業内容・関連テーマ
空調・衛生設備などの自動制御システムを中心に、計装工事や保守・メンテナンスを手掛ける企業です。ビル、工場、病院などの設備投資や省エネ需要が業績に関係します。
年度別業績
単位:億円。2026年3月期の実績は決算短信ベース。
| 指標 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 約430.6 | 463.7 | 515.0 |
| 営業利益 | 約91.2 | 118.2 | 125.0 |
| 経常利益 | 約93.1 | 121.3 | 127.0 |
| 純利益 | 約64.1 | 84.4 | 87.0 |
| 売上高成長率 | +10.7% | +7.7% | 約+11.1% |
| 営業利益率 | 約21.2% | 約25.5% | 約24.3% |
最新四半期
2027年3月期第1四半期は、売上高86.96億円(前年同期比+3.2%)、営業利益17.56億円(+39.4%)、経常利益19.11億円(+41.2%)、純利益12.98億円(+39.3%)でした。売上の伸び以上に利益が伸びている点が注目点です。
出典:株探・日本電技の決算情報
大株主・浮動株
最新の大株主・保有比率・保有株数は、以下で確認できます。
株探・日本電技の大株主 | Yahoo!ファイナンス・日本電技
自己株式と浮動株は別の概念です。自己株式は会社が保有する株式であり、浮動株比率は株主構成などを踏まえて確認する必要があります。
投資分析
- 強み: 設備の自動制御・省エネ化需要、利益率の高さ、工事・保守需要。
- 成長要因: ビルや工場の更新投資、省エネ投資、設備の高度化。
- リスク: 大型案件の採算変動、人件費・外注費の上昇、設備投資の減速。
- 注目点: 今期予想の増収増益が続くか、受注残や利益率が維持できるか。
2.テクノ菱和(1965)
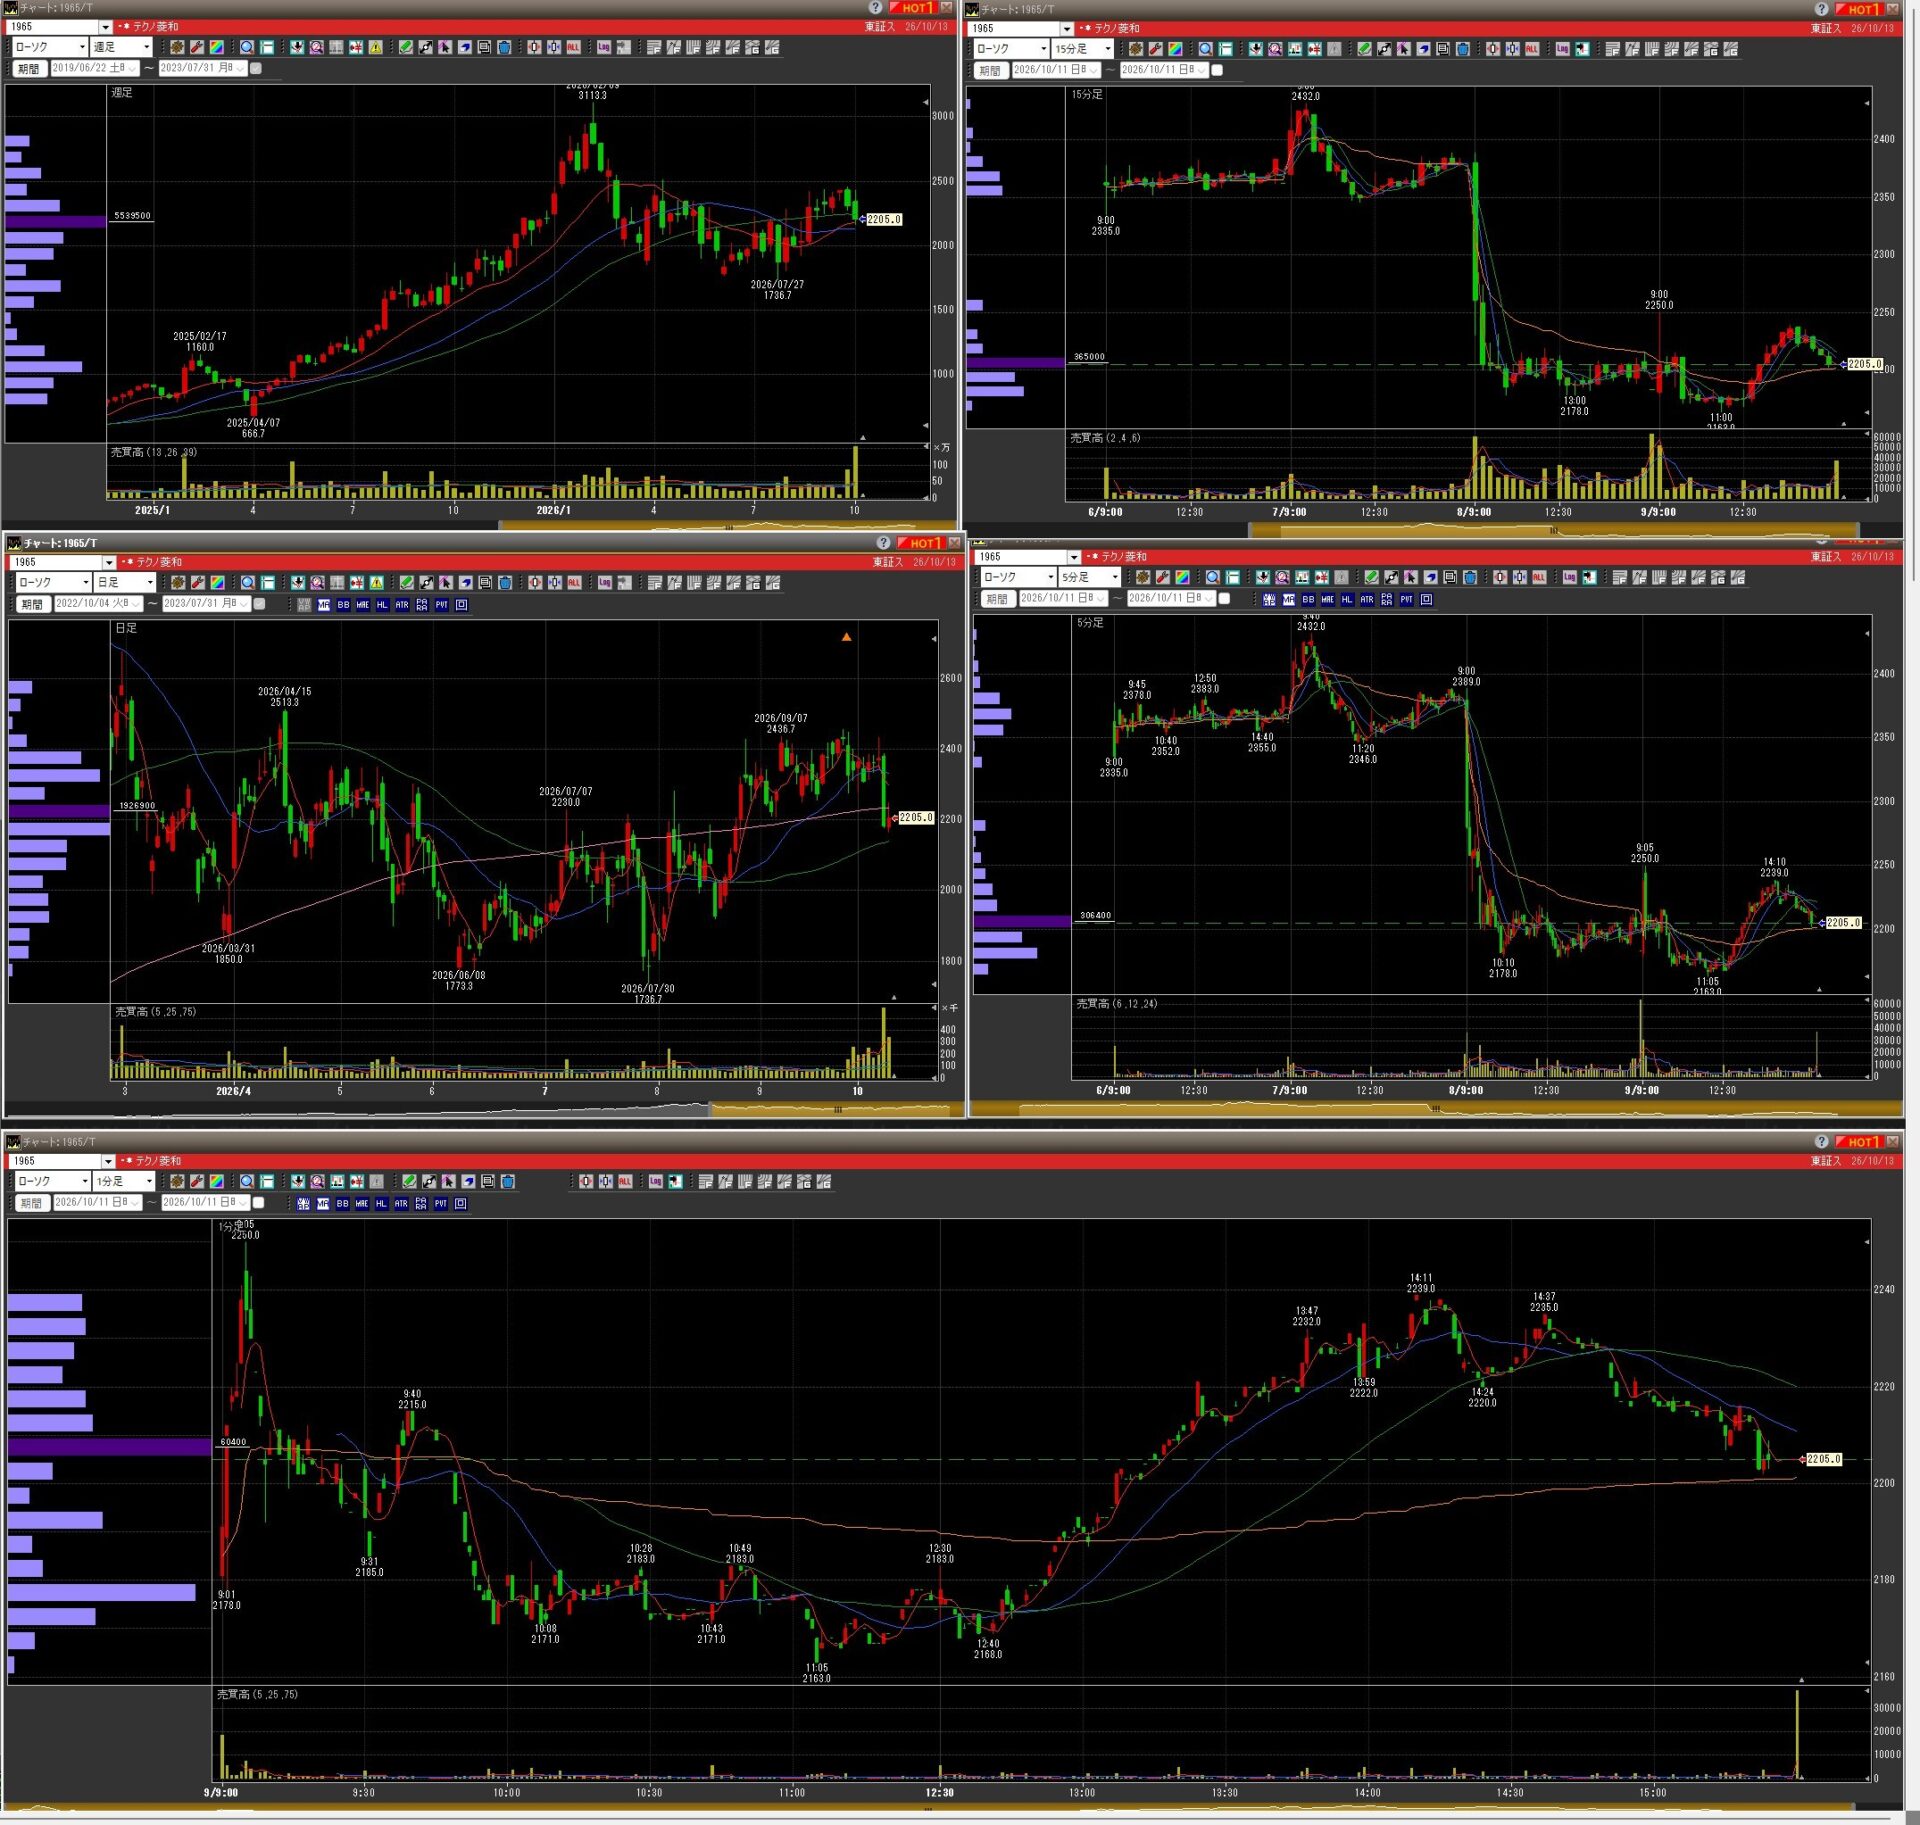
東証スタンダード・建設業
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 2,374円 |
| 時価総額 | 1,512億円 |
| 発行済株式数 | 約6,369万株 |
| 最低購入金額(100株) | 23万7,400円 |
| PER・PBR・ROE | PER約12倍、PBR約2倍、ROE約19.8%(参考値) |
| 配当利回り・年間配当 | 最新会社予想要確認 |
| 自己資本比率 | 2026年3月期末 約65.7% |
事業内容・関連テーマ
空調・衛生設備工事を主力とし、工場・オフィスビルなどの空調設備、クリーンルーム関連設備を手掛けます。半導体工場や製造業の設備投資、省エネ・高機能空調が関連テーマです。
年度別業績
単位:億円。
| 指標 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 841.9 | 986.8 | 1,000.0 |
| 営業利益 | 96.3 | 157.6 | 160.0 |
| 経常利益 | 99.4 | 164.9 | 165.0 |
| 純利益 | 72.6 | 118.0 | 118.0 |
| 売上高成長率 | +14.3% | +17.2% | 約+1.3% |
| 営業利益率 | 約11.4% | 約16.0% | 約16.0% |
最新四半期
2027年3月期第1四半期決算は2026年8月に公表されています。工事の完成時期によって四半期ごとの売上・利益が偏るため、通期予想との進捗を確認する際は受注残と工事採算にも注意が必要です。
大株主
| 株主 | 保有比率 | 保有株数 |
|---|---|---|
| 自社取引先持株会 | 10.01% | 212.5万株 |
| 三菱重工サーマルシステムズ | 6.71% | 142.4万株 |
| 三菱UFJ銀行 | 4.57% | 97.1万株 |
| みずほ銀行 | 4.57% | 97.1万株 |
| 名古屋銀行 | 3.48% | 73.8万株 |
出典:株探・テクノ菱和の大株主 | Yahoo!ファイナンス・テクノ菱和
自己株式は約54.8万株(約2.58%)。浮動株比率は大株主一覧だけでは正確に算出できないため、別途確認が必要です。
投資分析
- 強み: 直近2期の大幅増益、設備工事の高採算化、工場・クリーンルーム需要。
- 成長要因: 半導体関連設備投資、工場の新設・更新、省エネ工事。
- リスク: 2027年3月期会社予想では増益率が鈍化。前期の高い利益水準を維持できるかが焦点です。
- 注目点: 受注残、工事採算、次の四半期での利益率の維持。
3.ジーエヌアイグループ(2160)
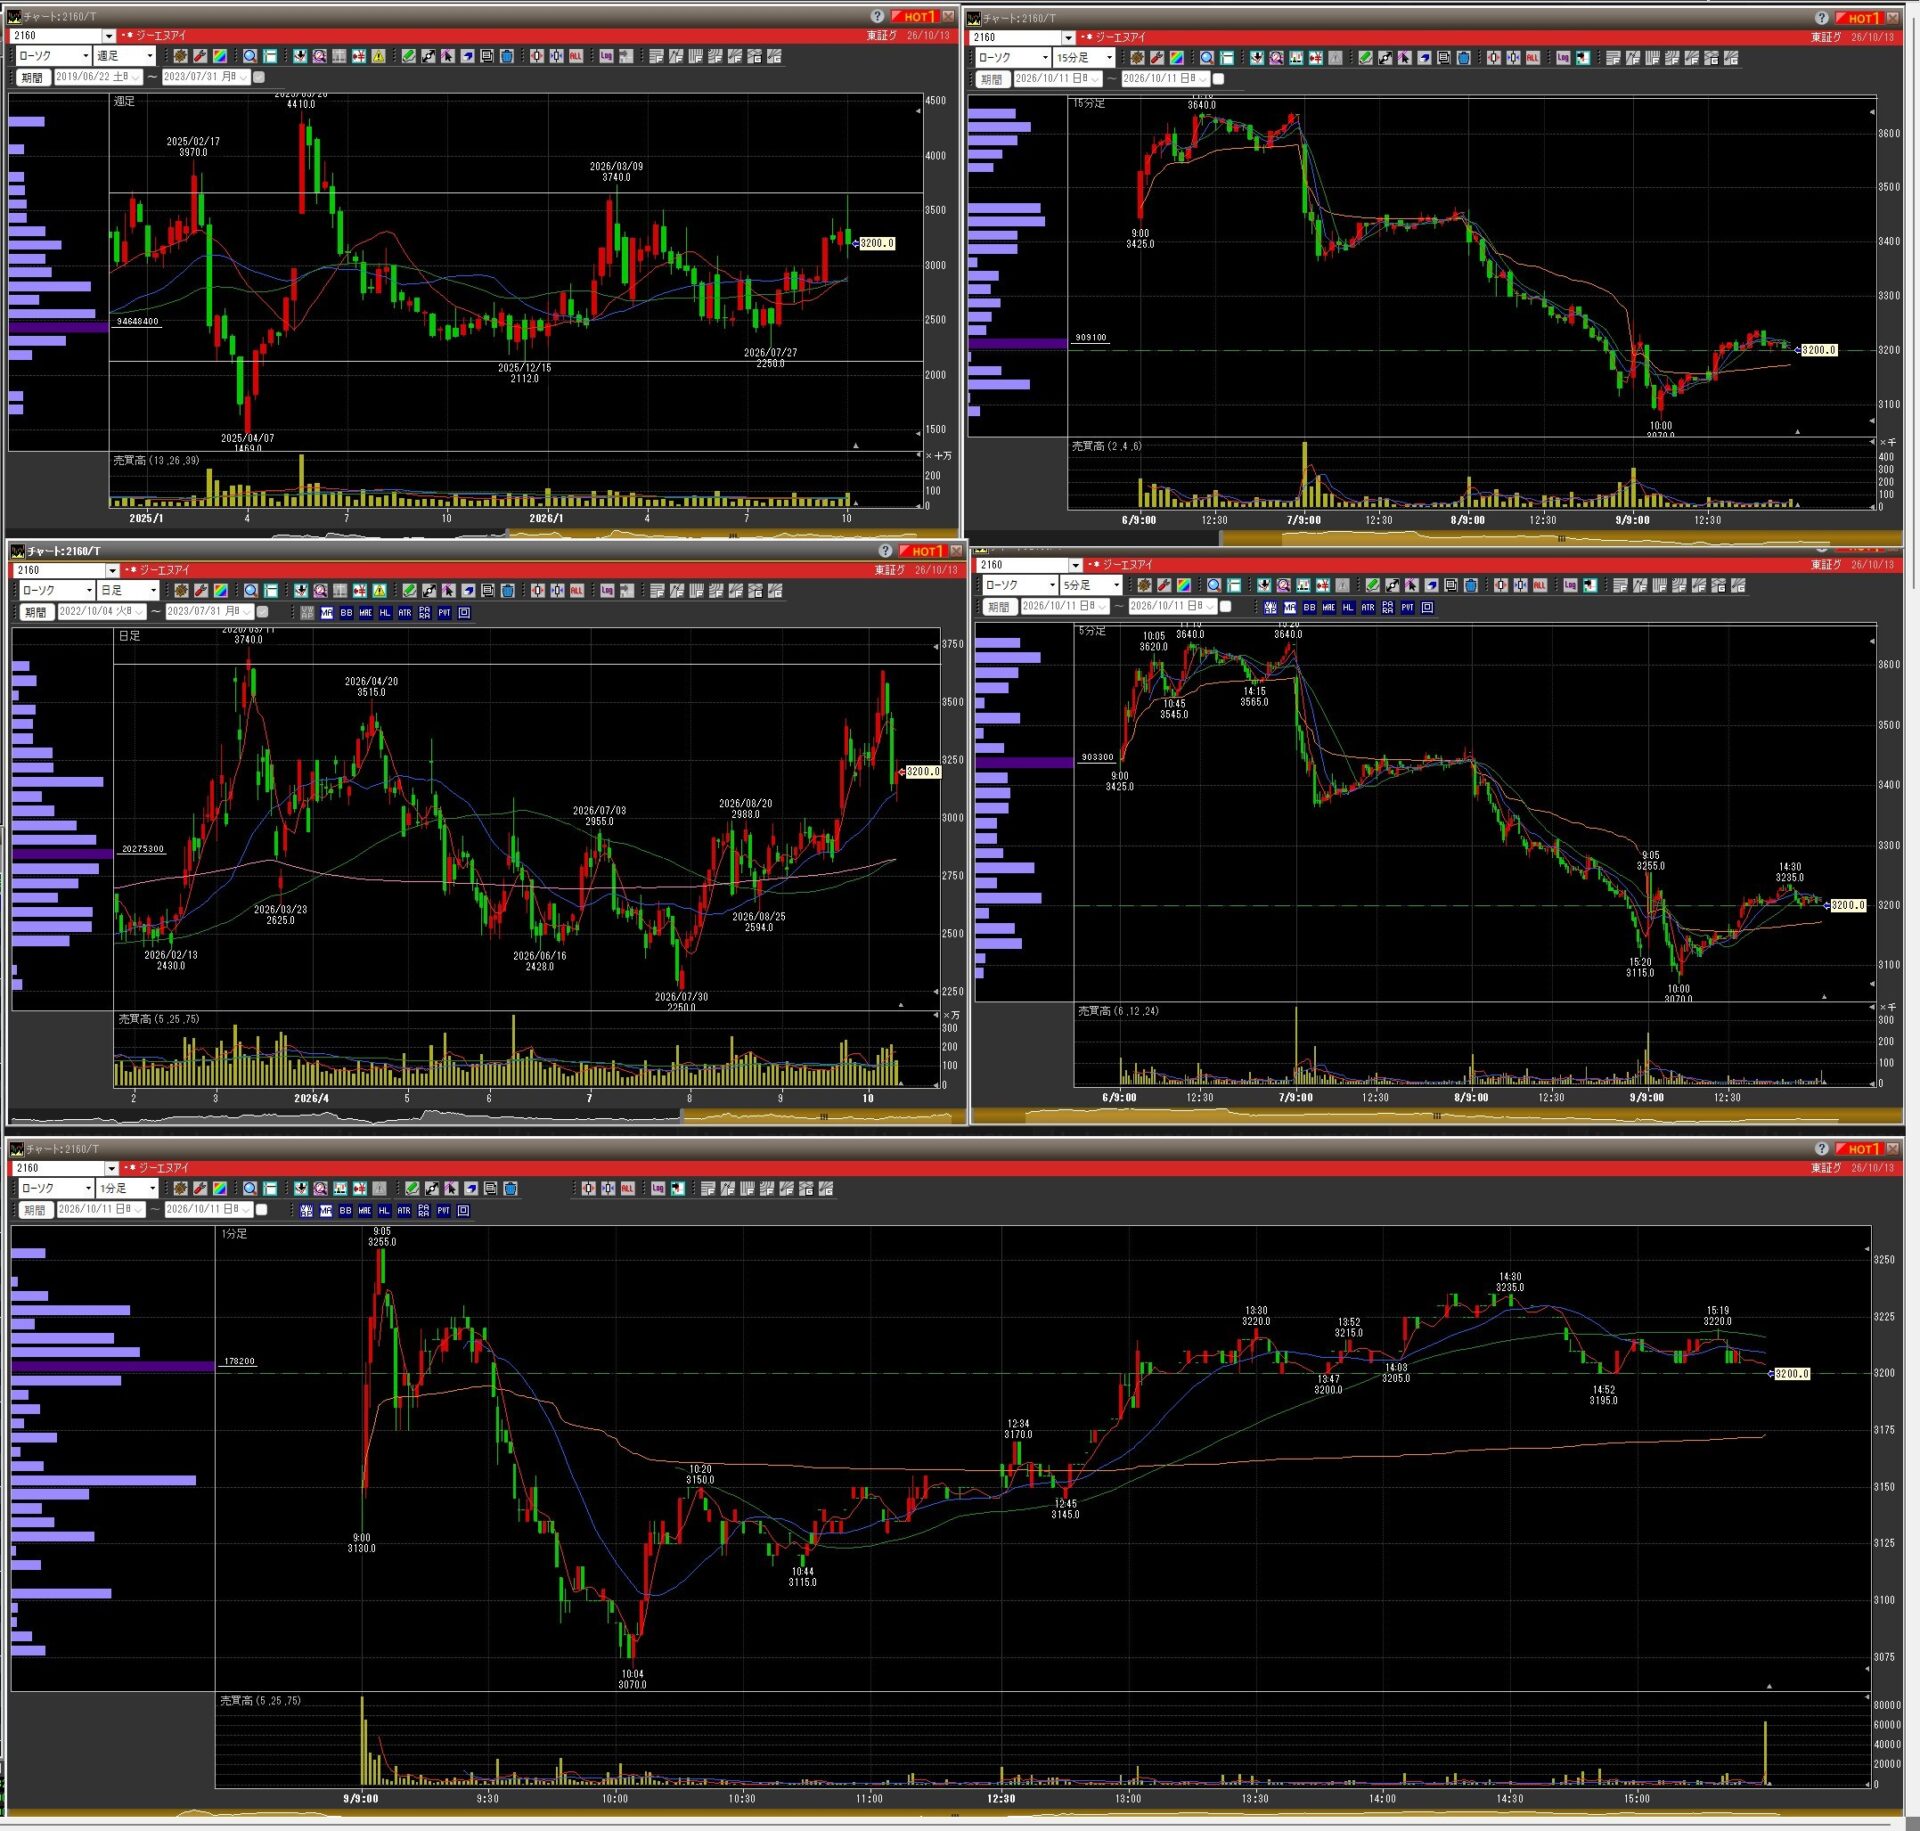
東証グロース・医薬品
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 3,455円 |
| 時価総額 | 2,275億円 |
| 発行済株式数 | 約6,585万株(参考値) |
| 最低購入金額(100株) | 34万5,500円 |
| PER・PBR・ROE | PER算出困難、PBR約4.6倍、ROEは直近実績でマイナス |
| 配当利回り・年間配当 | 0%、0円 |
| 自己資本比率 | 2026年6月末の親会社所有者帰属持分比率49.5% |
事業内容・関連テーマ
中国での医薬品販売を基盤に、創薬・医療機器なども展開するバイオ医薬品グループです。肺線維症治療薬「アイスーリュイ」、新薬候補「F351」、米国での創薬開発、買収による事業拡大が主な注目材料です。
年度別業績
単位:億円。2026年12月期は会社が売上収益のみ予想を開示しています。
| 指標 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上収益 | 236.1 | 268.4 | 473.3 |
| 営業利益 | 14.0 | ▲34.7 | 非開示 |
| 税引前利益 | 2.4 | ▲46.3 | 非開示 |
| 親会社帰属利益 | 11.0 | ▲42.4 | 非開示 |
| 売上収益成長率 | — | +13.7% | +76.3% |
| 営業利益率 | 約5.9% | 赤字 | 算出不可 |
最新四半期
2026年12月期第2四半期累計は、売上収益119.37億円(前年同期比▲2.6%)、営業利益5.34億円(前年同期は11.79億円の赤字)、税引前損失0.87億円、親会社帰属損失19.88億円でした。営業利益は黒字化していますが、最終損益は赤字です。
2026年7月には「あゆみ製薬ホールディングス」を完全子会社化。買収・事業再編に伴う費用や新薬開発投資が損益に影響しています。売上高の急増だけで利益成長を判断するのは危険です。
出典:株探・ジーエヌアイグループの決算情報 | Yahoo!ファイナンス・適時開示
大株主・浮動株
2026年には第三者割当や主要株主の異動に関する開示があり、株主構成は変化しています。
株探・ジーエヌアイグループの大株主 | Yahoo!ファイナンス・株主情報
浮動株比率は大株主一覧だけでは確定できません。自己株式や新株発行による株式数の変化も併せて確認する必要があります。
投資分析
- 強み: 既存医薬品の売上基盤に加え、新薬候補の承認・商業化が成功すれば成長余地が大きい。
- 成長要因: F351の中国での承認・販売、米国展開、買収した医薬品事業の寄与。
- リスク: 臨床試験・承認の遅れ、研究開発費、買収費用、資金調達や株式希薄化。
- 注目点: 売上高の増加だけでなく、営業利益の持続性、最終損益、発行済株式数の変化。
4. 日本マクドナルドホールディングス(2702)
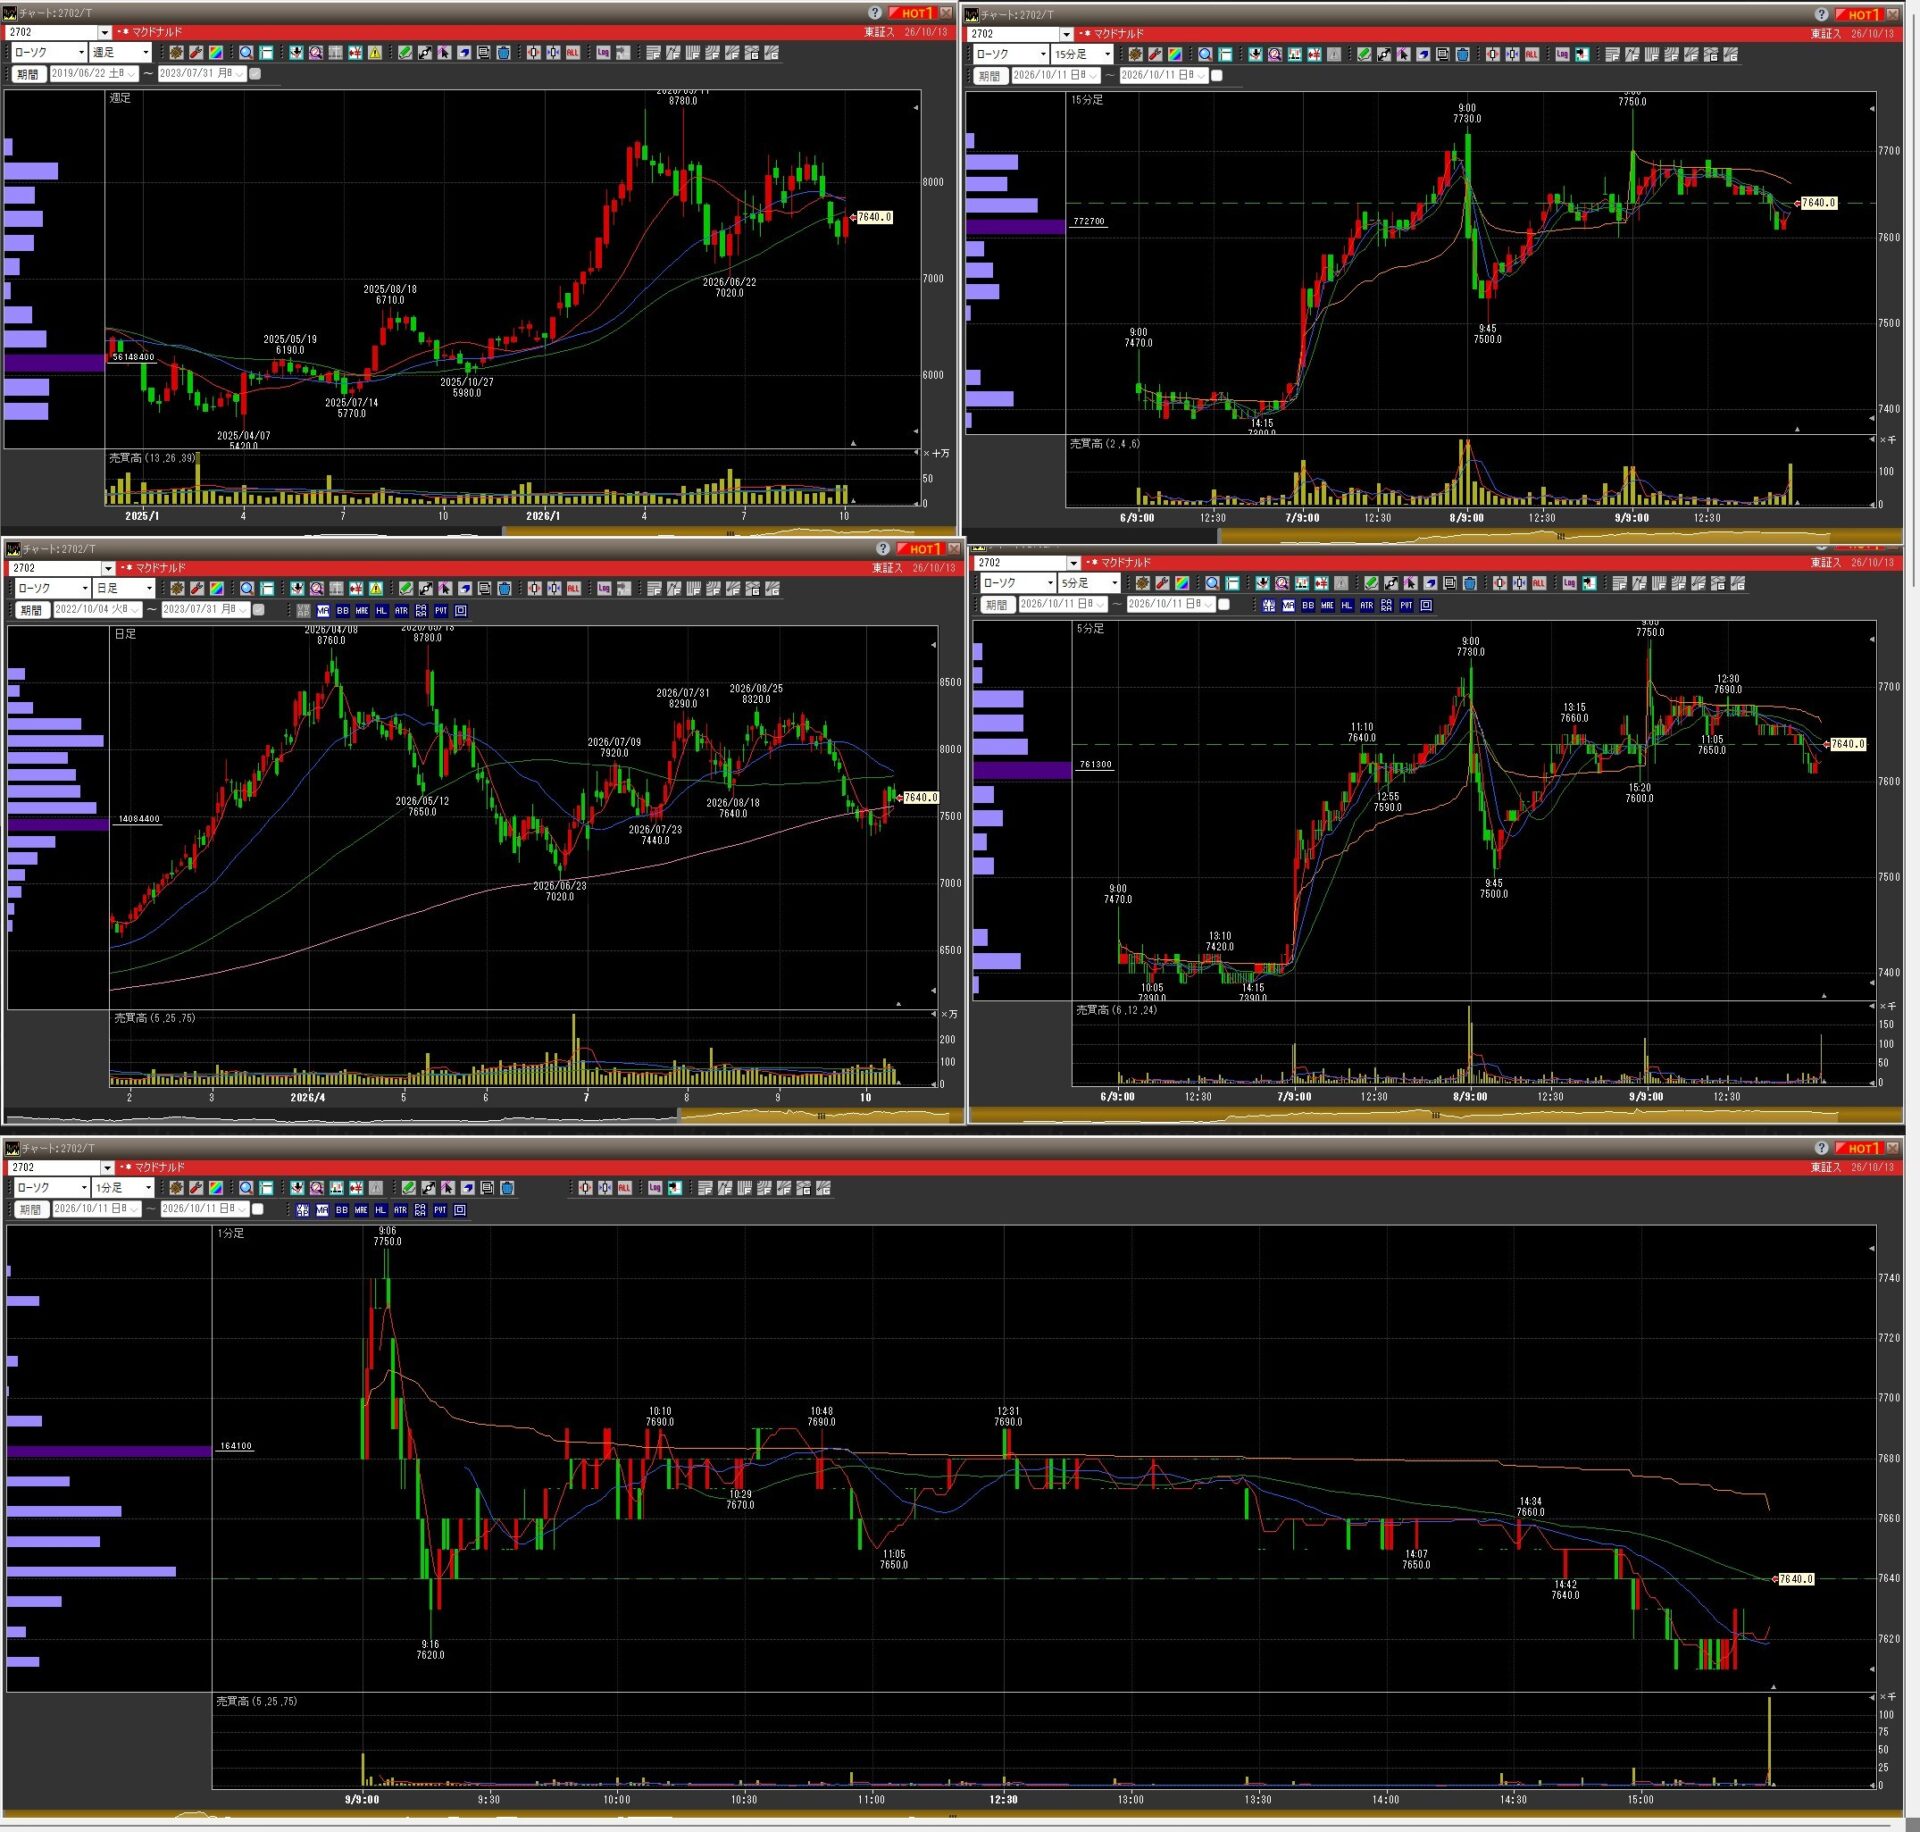
東証スタンダード・小売業
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 7,690円 |
| 時価総額 | 10,225億円 |
| 発行済株式数 | 1億3,296万株 |
| 最低購入金額(100株) | 76万9,000円 |
| PER・PBR・ROE | PER約28倍、PBR約3.4倍、ROE約12.7%(参考値) |
| 配当利回り・年間配当 | 約0.8%、64円(会社予想・参考値) |
| 自己資本比率 | 約77.0%(直近実績参考値) |
事業内容・関連テーマ
国内のハンバーガー・レストランチェーンを運営する日本マクドナルドの持株会社です。既存店売上、客数・客単価、店舗数、値上げ、原材料価格、人件費、デリバリーやデジタル注文などが業績を左右します。
年度別業績
単位:億円。2026年12月期会社予想は2026年8月7日の上方修正を反映しています。
| 指標 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上高 | — | 4,166.0 | 4,080.0 |
| 営業利益 | — | 532.6 | 555.0 |
| 経常利益 | — | 520.5 | 555.0 |
| 純利益 | — | 339.1 | 350.0 |
| 売上高成長率 | — | +2.7% | ▲2.1% |
| 営業利益率 | — | 約12.8% | 約13.6% |
最新四半期
2026年12月期第2四半期累計は、売上高2,040.58億円(前年同期比+0.4%)、営業利益302.0億円(+15.2%)、経常利益308.16億円(+17.8%)、純利益196.57億円(+17.0%)でした。売上高の伸びに比べて利益の伸びが大きく、収益改善が進んでいます。
出典:株探・日本マクドナルドHDの決算情報 | Yahoo!ファイナンス・適時開示
大株主
2026年6月30日現在。
| 株主 | 保有比率 | 保有株数 |
|---|---|---|
| McDonald’s Restaurants of Canada | 25.25% | 3,357.5万株 |
| MCD APMEA Singapore Investments | 10.07% | 1,338.5万株 |
| ノルウェー政府(ノルウェー銀行運用) | 1.31% | 174.44万株 |
| State Street Bank and Trust 505001 | 1.01% | 134.39万株 |
| JPMorgan Chase Bank 385781 | 0.95% | 125.90万株 |
出典:株探・日本マクドナルドHDの大株主 | Yahoo!ファイナンス・株主情報
自己株式は1,347株。外国人保有比率は49.59%、個人・その他は48.07%です。大株主2社の保有が大きい一方、個人株主の比率も高い構成です。
投資分析
- 強み: 強いブランド、全国的な店舗網、安定した需要、比較的高い自己資本比率。
- 成長要因: 既存店売上の伸長、店舗の最適化、デジタル注文、商品・価格戦略。
- リスク: 原材料・人件費の上昇、消費者の節約志向、株価評価の高さ。
- 注目点: 2026年は売上高が減少予想でも利益は増加予想。利益率改善が続くか、株価がその成長を織り込み過ぎていないかが焦点です。
5. セリア(2782)
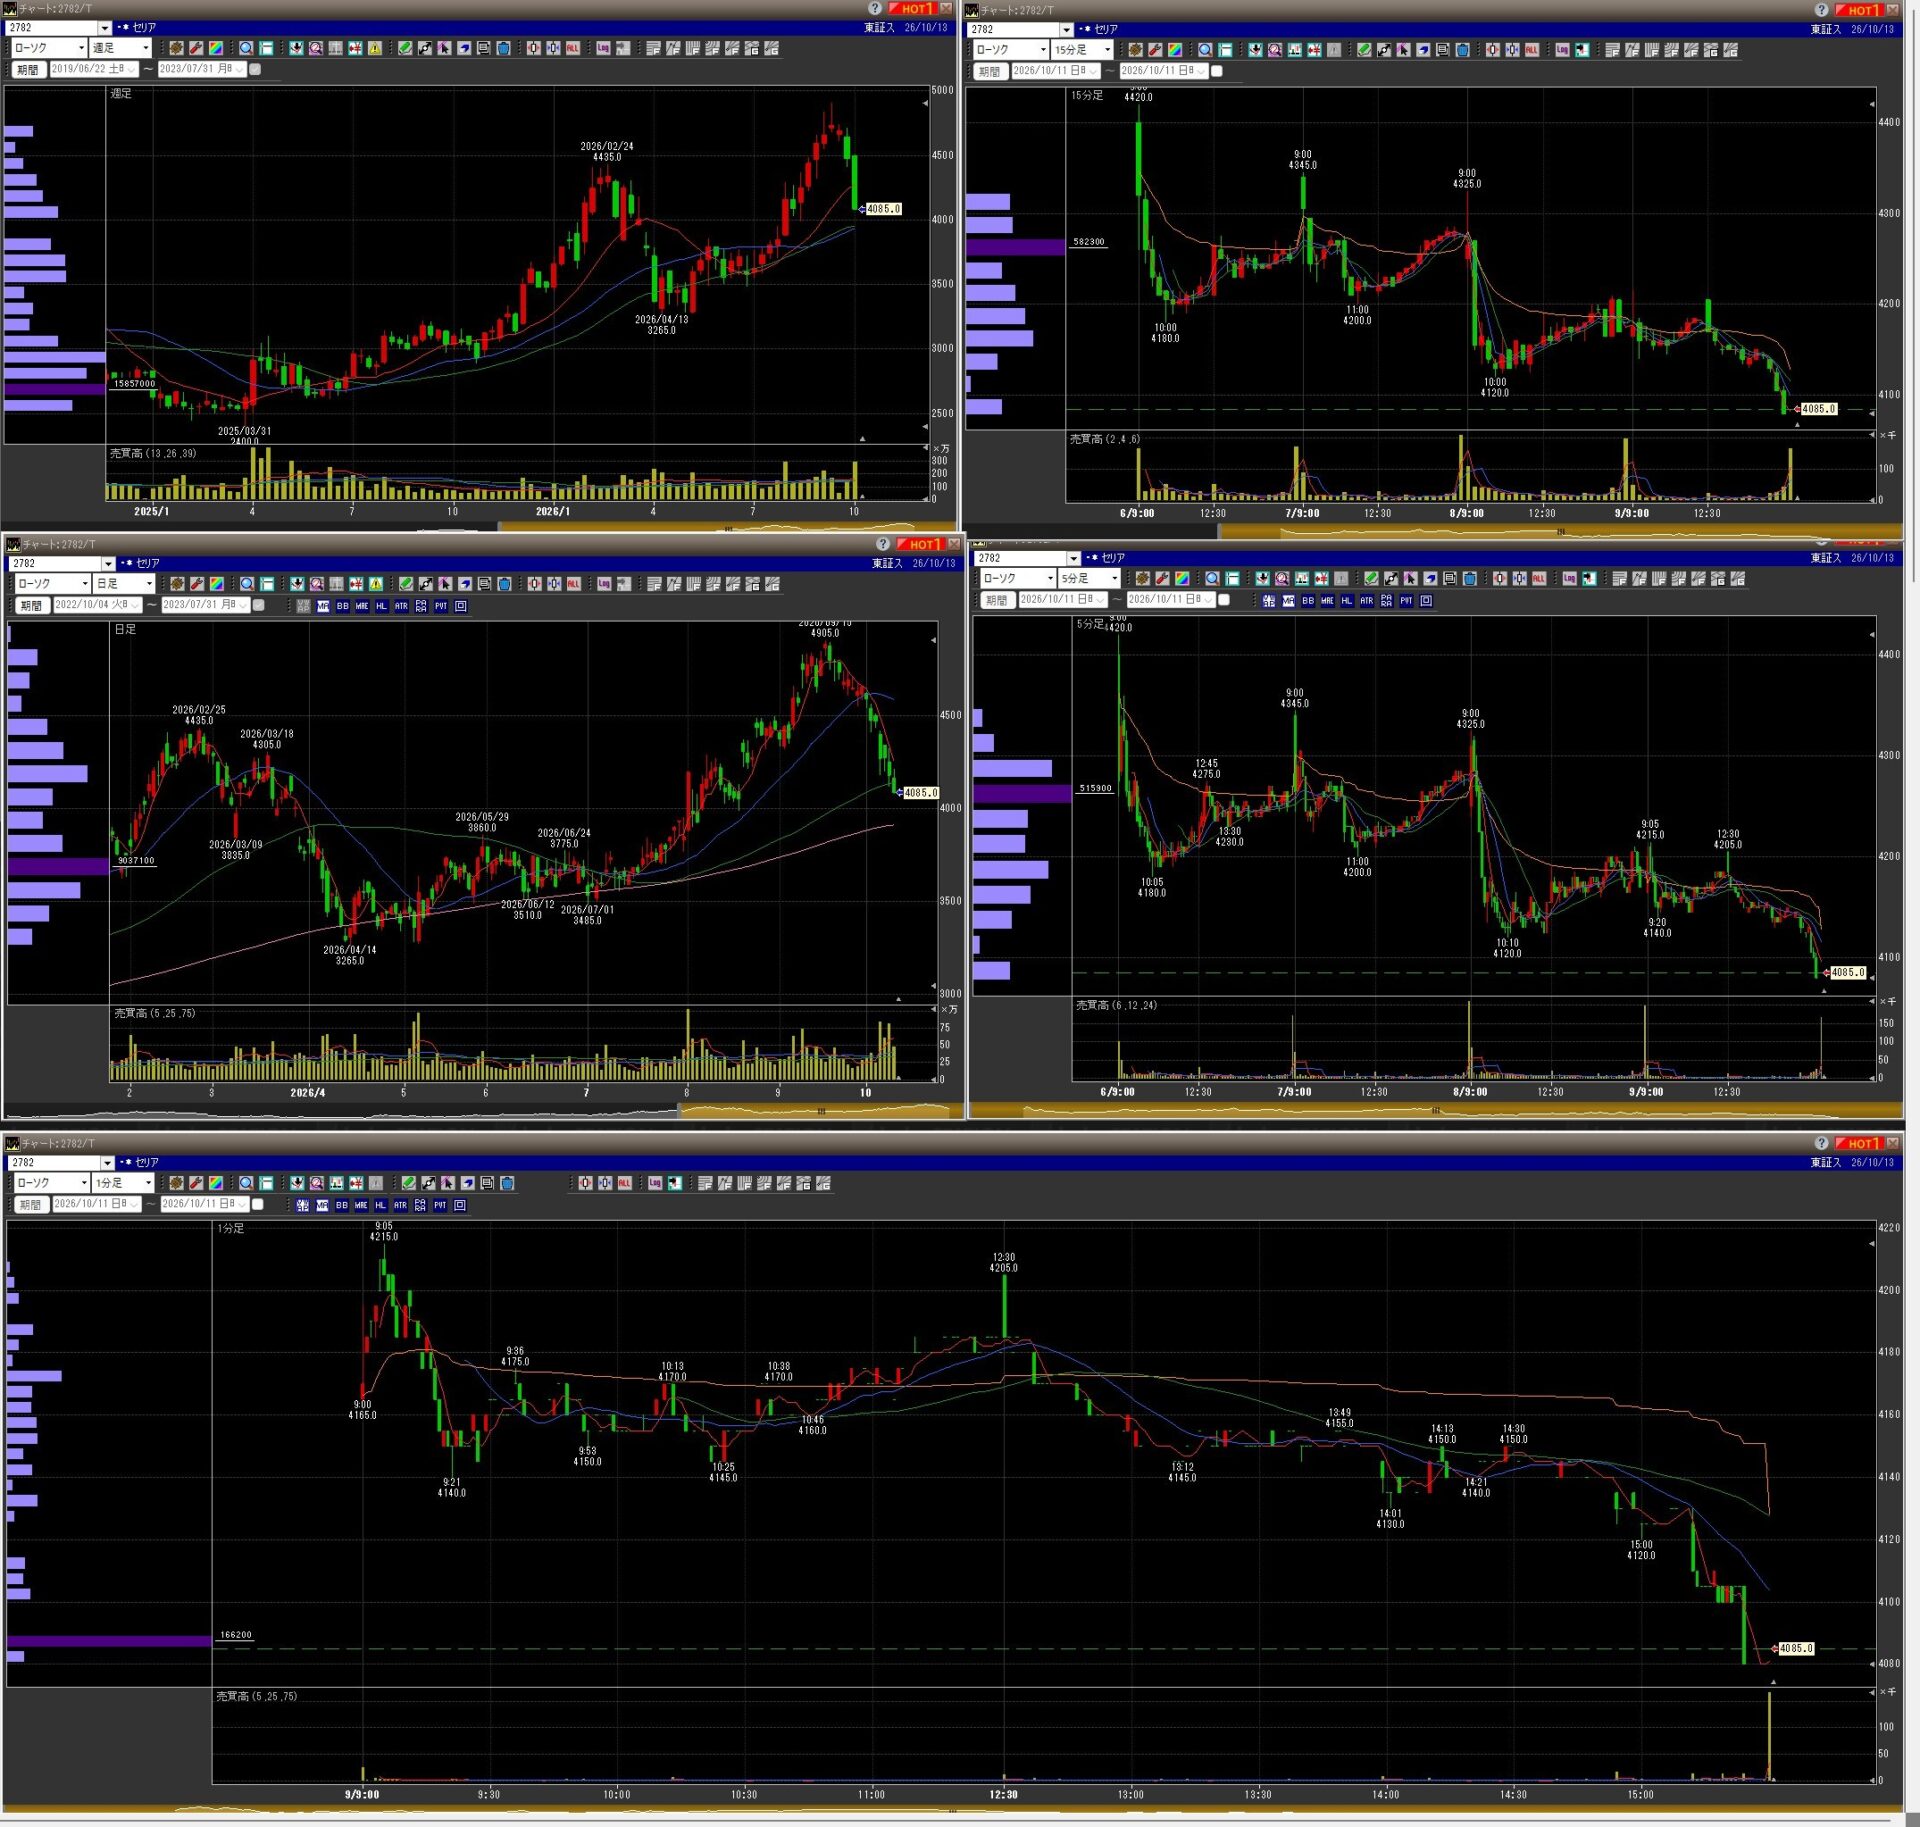
東証スタンダード・小売業
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 4,275円 |
| 時価総額 | 3,242億円 |
| 発行済株式数 | 7,584万株 |
| 最低購入金額(100株) | 42万7,500円 |
| PER・PBR・ROE | PER約17倍、PBR約2.8倍、ROE約14.6%(参考値) |
| 配当利回り・年間配当 | 約1.9%、80円(会社予想・参考値) |
| 自己資本比率 | 約72.1% |
事業内容・関連テーマ
100円ショップ「Seria」を展開する企業です。雑貨・日用品を中心に、商品企画、店舗運営、在庫管理や業務効率化の仕組みを強みとしています。消費者の節約志向、店舗網の拡大、商品回転率、仕入価格や物流費が業績に関係します。
年度別業績
単位:億円。2027年3月期予想は2026年7月31日の上方修正を反映しています。
| 指標 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 2,363.3 | 2,556.9 | 2,761.0 |
| 営業利益 | 168.4 | 209.7 | 221.0 |
| 経常利益 | 169.9 | 212.9 | 224.0 |
| 純利益 | 112.2 | 147.0 | 154.0 |
| 売上高成長率 | +5.9% | +8.2% | 約+8.0% |
| 営業利益率 | 約7.1% | 約8.2% | 約8.0% |
最新四半期
2027年3月期第1四半期は、売上高696.01億円(前年同期比+15.0%)、営業利益61.63億円(+48.7%)、経常利益62.88億円(+50.7%)、純利益41.99億円(+50.1%)でした。売上の増加に加え、利益の伸びが大きい点が目立ちます。
出典:株探・セリアの決算情報 | Yahoo!ファイナンス・適時開示
大株主
2026年10月上旬に確認できる情報。
| 株主 | 保有比率 | 保有株数 |
|---|---|---|
| 自社(自己株口) | 17.36% | 1,316.84万株 |
| ヒロコーポレーション | 13.93% | 1,056.81万株 |
| State Street Bank and Trust 505001 | 3.90% | 295.43万株 |
出典:Yahoo!ファイナンス・大株主情報 | 株探・セリアの大株主
自己株式の比率が高いため、発行済株式数と市場に流通する株式数を同一視しないことが重要です。浮動株比率は上記の大株主だけでは確定できません。
投資分析
- 強み: 直近の増収増益、業務効率化による利益率改善、節約志向と相性の良い価格帯。
- 成長要因: 既存店売上の伸び、新規出店、商品力の向上、店舗運営の効率化。
- リスク: 仕入価格・物流費・人件費の上昇、競合100円ショップとの差別化、消費者の購買動向の変化。
- 注目点: 第1四半期の高成長が通期にどこまで続くか、上方修正後の会社予想をさらに上回れるか。
6. ヱスビー食品(2805)
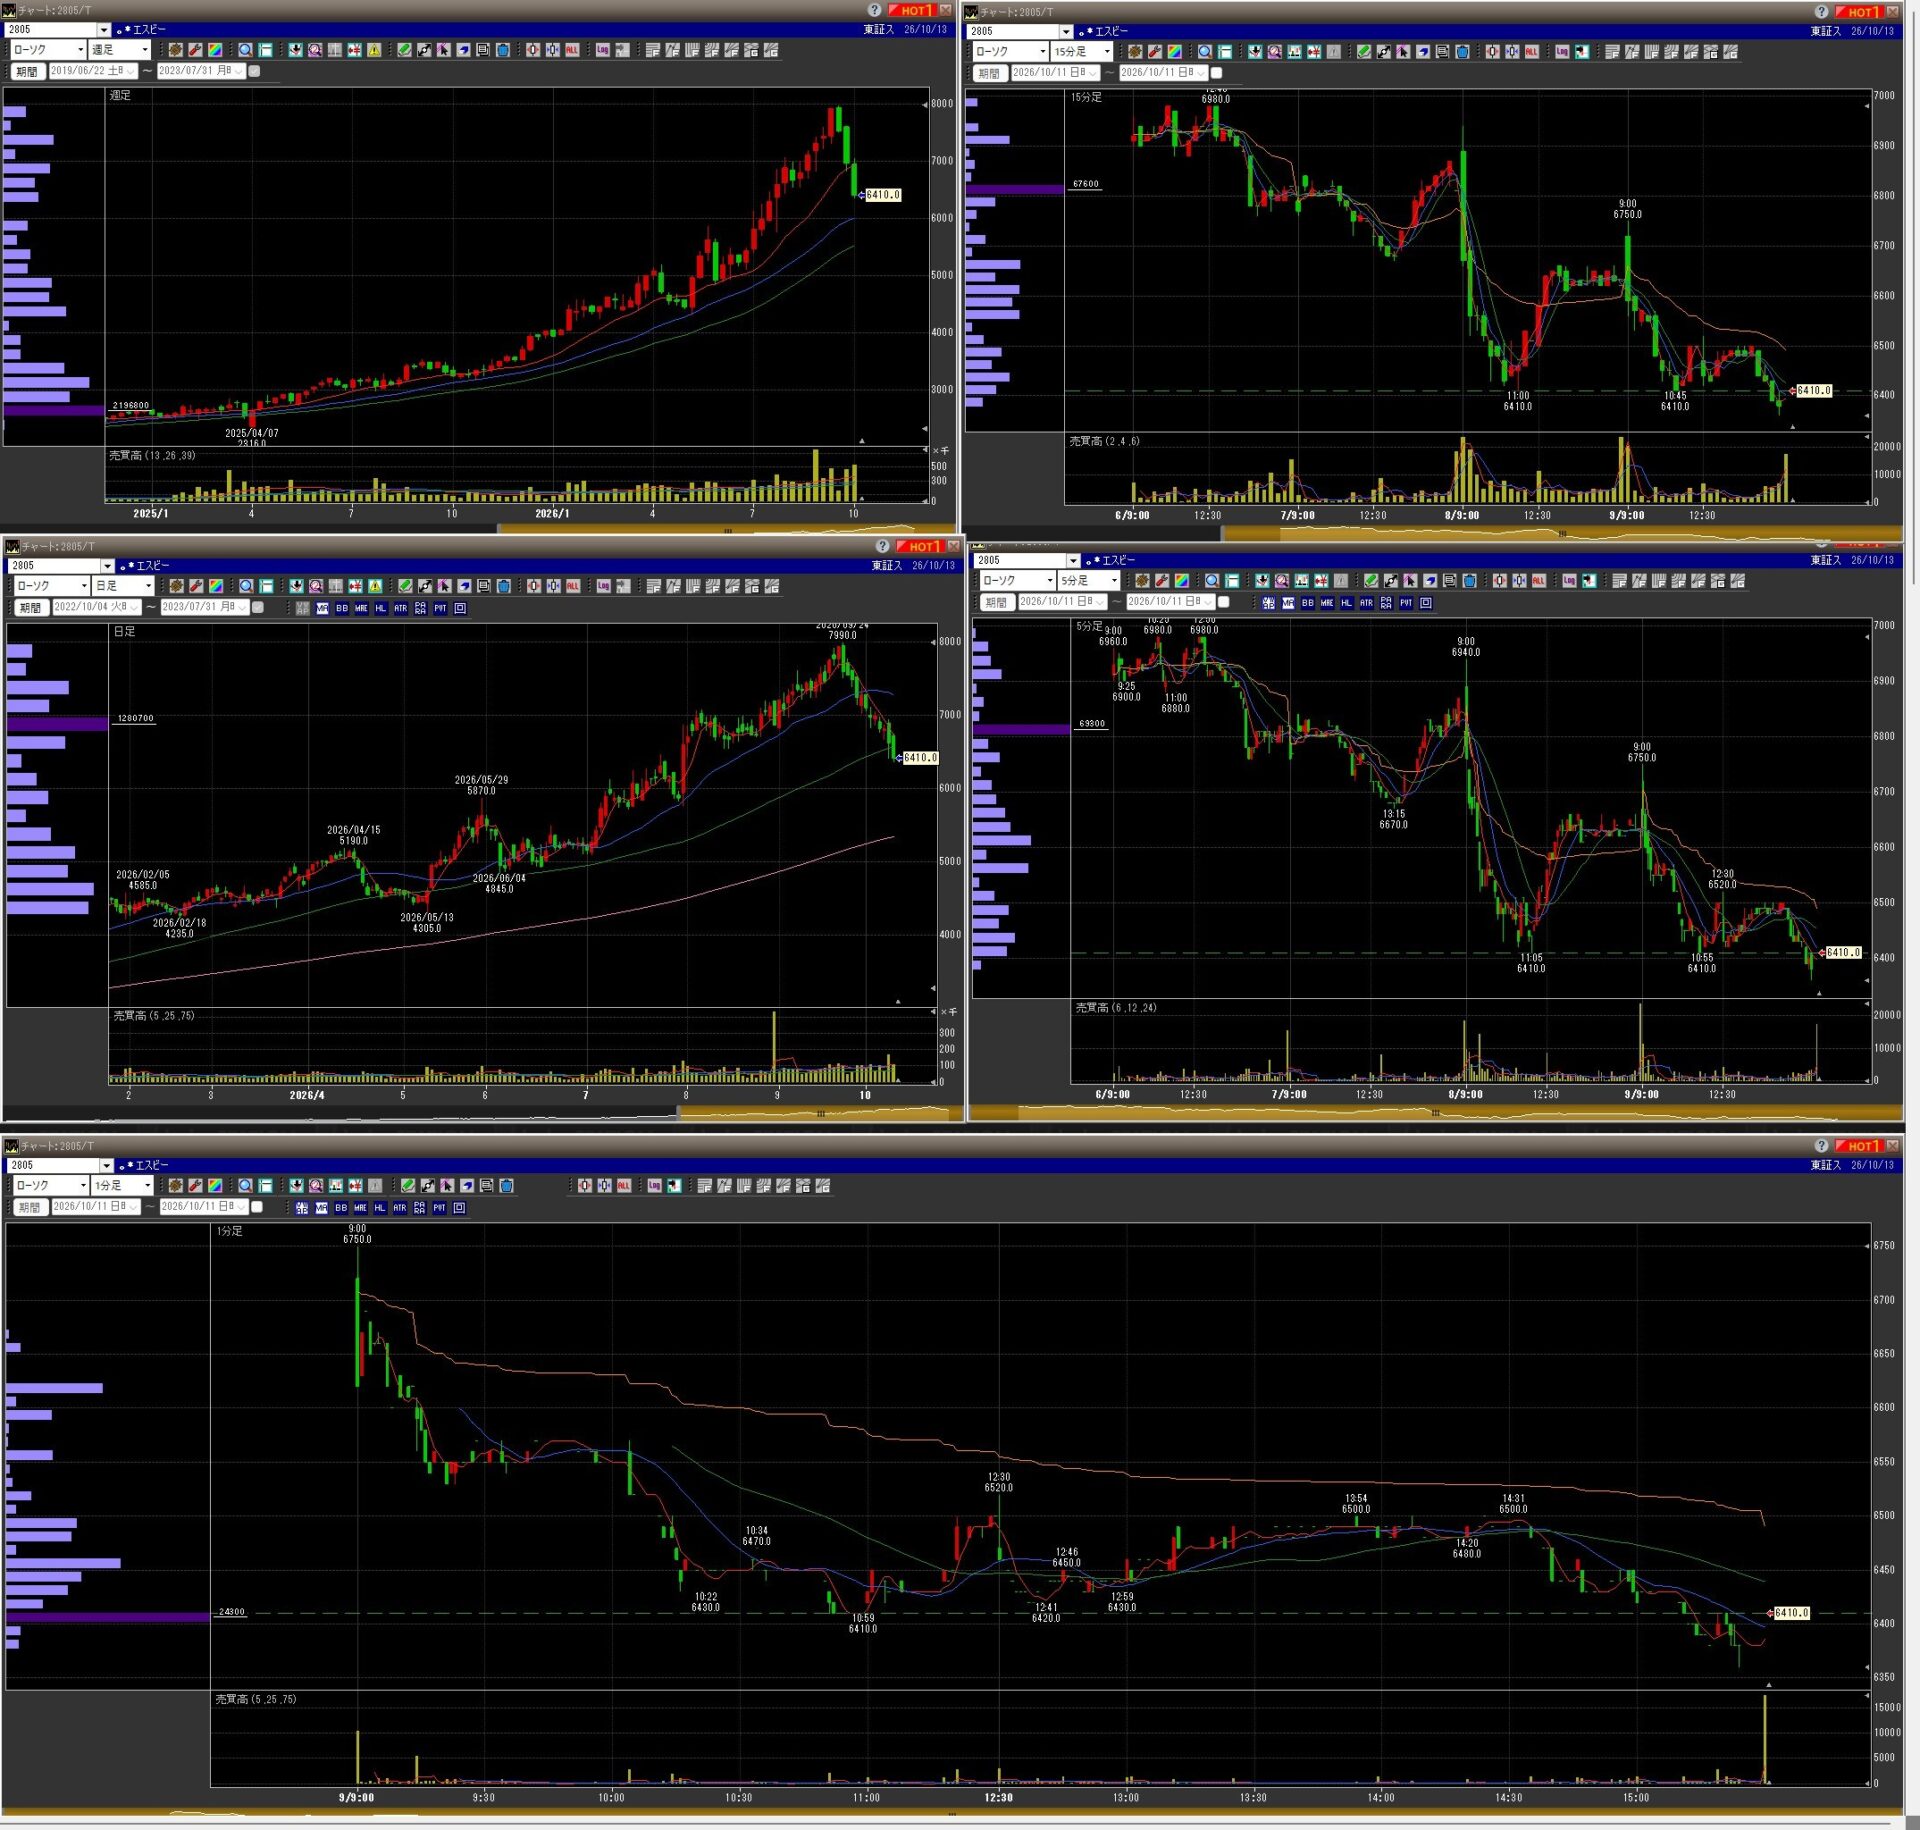
東証スタンダード・食料品
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 6,810円 |
| 時価総額 | 1,855億円 |
| 発行済株式数 | 約2,726万株 |
| 最低購入金額(100株) | 68万1,000円 |
| PER・PBR・ROE | 最新値要確認 |
| 配当利回り・年間配当 | 最新会社予想要確認 |
| 自己資本比率 | 最新決算資料要確認 |
事業内容・関連テーマ
カレー粉、香辛料、わさび、チューブ調味料などを製造・販売する食品メーカーです。家庭用・業務用の香辛料に加え、海外展開や高付加価値商品の販売が成長要因となります。
年度別業績
単位:億円。年度別の確定値と最新会社予想は、決算短信での照合が必要です。
| 指標 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 要確認 |
| 営業利益 | 要確認 | 要確認 | 要確認 |
| 経常利益 | 要確認 | 要確認 | 要確認 |
| 純利益 | 要確認 | 要確認 | 要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期
最新の四半期売上高・営業利益・経常利益・純利益および前年同期比は、最新決算資料との照合が必要です。
出典:株探・ヱスビー食品の決算情報 | Yahoo!ファイナンス・適時開示
大株主・浮動株
最新の株主構成・保有比率・保有株数は以下で確認できます。
投資分析
- 強み: 香辛料・調味料分野でのブランド力、家庭用・業務用双方の販売基盤。
- 成長要因: 海外販売の拡大、高付加価値商品の浸透、価格改定による採算改善。
- リスク: 香辛料などの原材料価格、為替、物流費、人件費の上昇。
- 注目点: 売上高の伸びだけでなく、値上げ後の販売数量と利益率の推移。
7. 伊勢化学工業(4107)
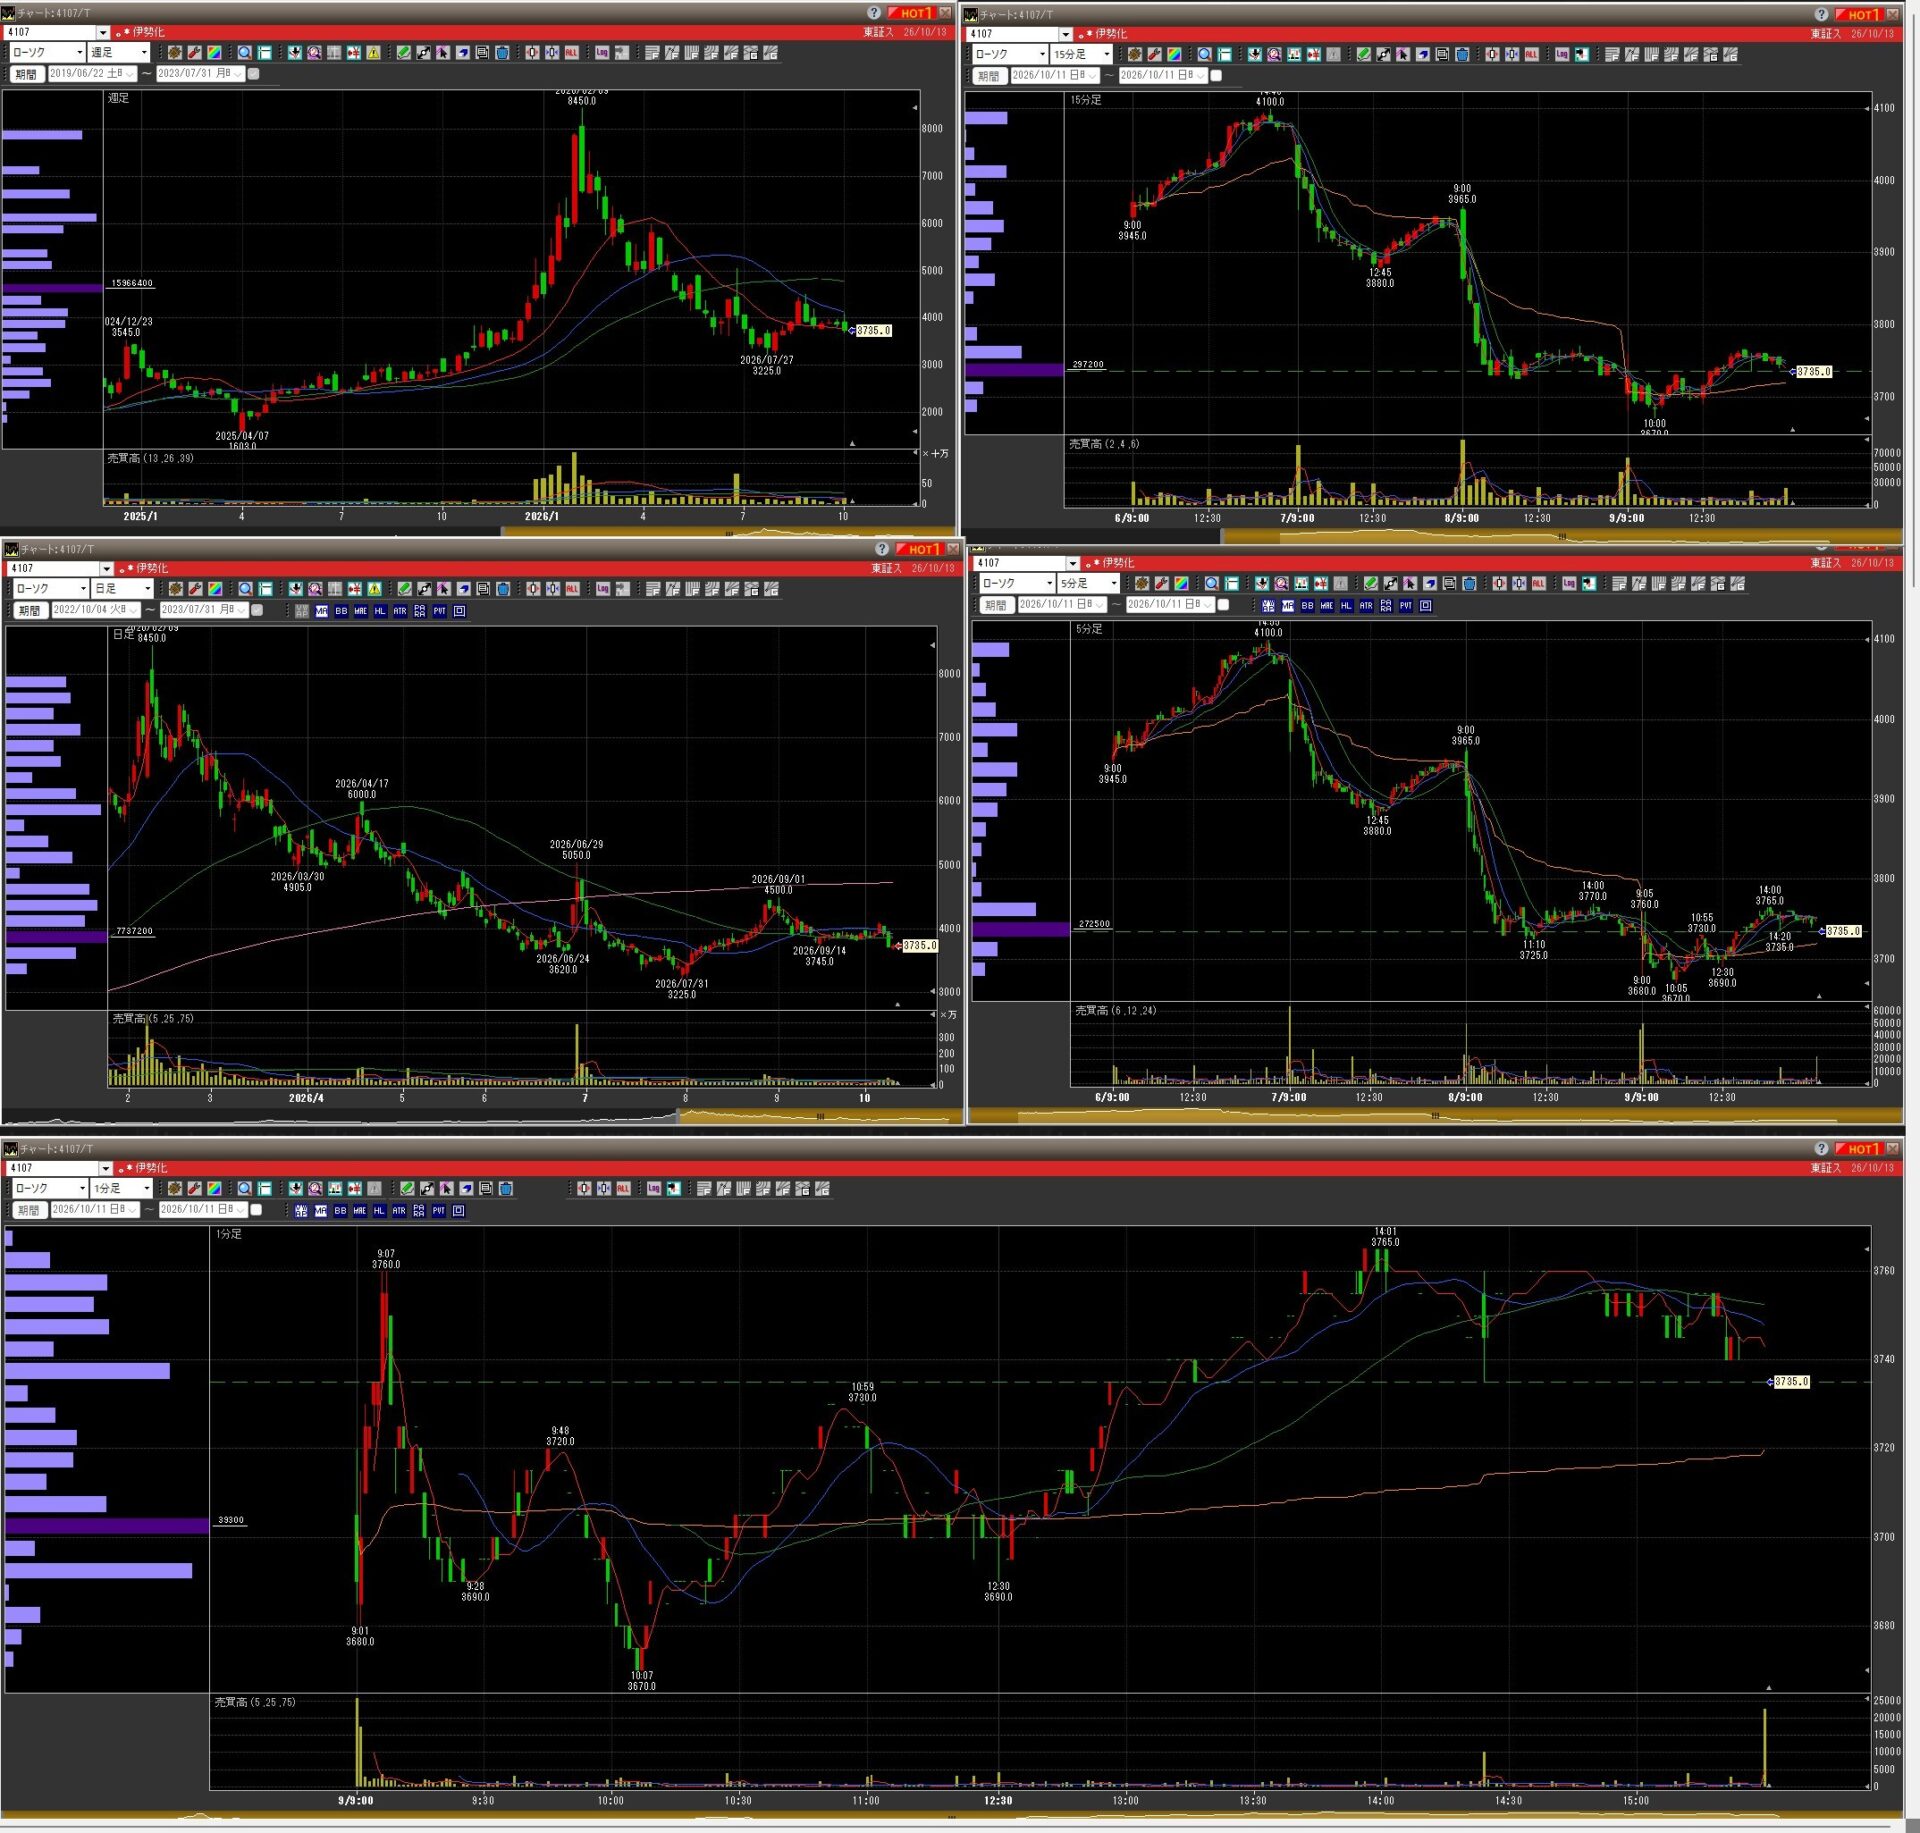
東証スタンダード・化学
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 3,925円 |
| 時価総額 | 2,016億円 |
| 発行済株式数 | 約513万株 |
| 最低購入金額(100株) | 39万2,500円 |
| PER・PBR・ROE | 最新値要確認 |
| 配当利回り・年間配当 | 最新会社予想要確認 |
| 自己資本比率 | 最新決算資料要確認 |
事業内容・関連テーマ
ヨウ素と天然ガスを主力とする化学メーカーです。ヨウ素は医薬品や造影剤、電子材料などに使われ、ペロブスカイト太陽電池の材料候補としても注目されています。ヨウ素の市況や生産量、資源開発の進捗が業績に影響します。
年度別業績
単位:億円。最新の通期実績・会社予想は決算資料との照合が必要です。
| 指標 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 要確認 |
| 営業利益 | 要確認 | 要確認 | 要確認 |
| 経常利益 | 要確認 | 要確認 | 要確認 |
| 純利益 | 要確認 | 要確認 | 要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期
四半期業績では、ヨウ素価格・販売数量・製造コストの変化を確認することが重要です。最新の売上高・営業利益・純利益および前年同期比は、決算短信との照合が必要です。
出典:株探・伊勢化学工業の決算情報 | Yahoo!ファイナンス・適時開示
大株主・浮動株
発行済株式数が比較的少ない銘柄です。大株主の保有状況や市場流通株式数によって、需給が株価に与える影響が大きくなる可能性があります。
投資分析
- 強み: ヨウ素という供給源が限られる資源、専門性の高い生産技術。
- 成長要因: ヨウ素需要の拡大、医療・電子材料用途、次世代太陽電池関連の期待。
- リスク: 市況の変動、資源価格の反落、テーマ先行で株価評価が高まる可能性。
- 注目点: 実際のヨウ素需要・販売価格と、ペロブスカイト関連の期待を分けて評価すること。
8. フリー(4478)
東証グロース・情報・通信業
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 3,510円 |
| 時価総額 | 2,099億円 |
| 発行済株式数 | 約5,980万株 |
| 最低購入金額(100株) | 35万1,000円 |
| PER・PBR・ROE | 赤字・利益変動のためPER評価に注意、PBR・ROEは最新値要確認 |
| 配当利回り・年間配当 | 無配 |
| 自己資本比率 | 最新決算資料要確認 |
事業内容・関連テーマ
中小企業や個人事業主向けに、会計・人事労務・経営管理などのクラウドサービスを提供します。サブスクリプション収入、顧客数、顧客単価、解約率、AI活用による業務効率化が重要です。
年度別業績
単位:億円。6月期決算のため、2026年6月期の確定値と2027年6月期の最新会社予想を確認する必要があります。
| 指標 | 2025年6月期実績 | 2026年6月期実績 | 2027年6月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 要確認 |
| 営業利益 | 要確認 | 要確認 | 要確認 |
| 経常利益 | 要確認 | 要確認 | 要確認 |
| 純利益 | 要確認 | 要確認 | 要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期
最新の四半期では、売上高の成長率だけでなく、顧客獲得費用、営業損益、調整後利益、顧客単価の推移が重要です。最新の実績値は決算資料との照合が必要です。
出典:株探・フリーの決算情報 | Yahoo!ファイナンス・適時開示
大株主・浮動株
創業者・経営陣、機関投資家などの保有状況に加え、ストックオプションや新株発行による希薄化にも注意が必要です。
投資分析
- 強み: 会計・人事労務の業務基盤、継続課金型の収入、サービス間連携。
- 成長要因: クラウド会計の普及、顧客単価の上昇、AIによる付加価値向上。
- リスク: 競合との価格競争、顧客獲得費用、黒字化の遅れ、金利上昇による成長株評価の低下。
- 注目点: 売上成長と利益改善が両立しているか。SaaS関連株全体の評価変動にも左右されやすい銘柄です。
9. オンコリスバイオファーマ(4588)
東証グロース・医薬品
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 6,350円 |
| 時価総額 | 1,874億円 |
| 発行済株式数 | 約2,951万株 |
| 最低購入金額(100株) | 63万5,000円 |
| PER・PBR・ROE | 赤字のためPER評価に注意、PBR・ROEは最新値要確認 |
| 配当利回り・年間配当 | 無配 |
| 自己資本比率 | 最新決算資料要確認 |
事業内容・関連テーマ
がん治療薬やウイルス製剤を開発するバイオベンチャーです。腫瘍溶解ウイルス「テロメライシン(OBP-301)」などの開発進捗、臨床試験、承認申請、提携やライセンス収入が株価の主な材料となります。
年度別業績
単位:億円。研究開発段階の企業であり、売上高や利益が年度ごとに大きく変動する可能性があります。
| 指標 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 要確認 |
| 営業利益 | 要確認 | 要確認 | 要確認 |
| 経常利益 | 要確認 | 要確認 | 要確認 |
| 純利益 | 要確認 | 要確認 | 要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期
最新決算では、研究開発費、現預金残高、資金調達の必要性、開発パイプラインの進捗を確認することが重要です。最新の四半期実績と会社予想は、決算資料との照合が必要です。
出典:株探・オンコリスバイオファーマの決算情報 | Yahoo!ファイナンス・適時開示
大株主・浮動株
株探・オンコリスバイオファーマの大株主 | Yahoo!ファイナンス
バイオベンチャーでは、主要株主の異動、第三者割当増資、転換社債などによる株式数の変化が需給に影響することがあります。浮動株比率だけでなく、将来の希薄化リスクも確認が必要です。
投資分析
- 強み: 開発品が承認・商業化に至った場合の成長余地が大きい。
- 成長要因: 臨床試験の進展、承認申請、製薬会社との提携やライセンス契約。
- リスク: 臨床試験の失敗・遅延、開発費負担、資金調達による希薄化。
- 注目点: 株価上昇を支える材料が、開発の実質的な進展なのか、将来期待の先行なのかを区別すること。
10. 東映アニメーション(4816)
東証スタンダード・情報・通信業
基準株価:2026年10月7日
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
| 指標 | 数値 |
|---|---|
| 株価 | 2,923円 |
| 時価総額 | 6,138億円 |
| 発行済株式数 | 約2億1,000万株 |
| 最低購入金額(100株) | 29万2,300円 |
| PER・PBR・ROE | 最新値要確認 |
| 配当利回り・年間配当 | 最新会社予想要確認 |
| 自己資本比率 | 最新決算資料要確認 |
事業内容・関連テーマ
アニメーション作品の企画・制作、映像配信、商品化権、海外ライセンスなどを展開します。『ドラゴンボール』『ワンピース』『プリキュア』などの人気作品を持ち、国内外の配信・商品化・イベント需要が業績に影響します。
年度別業績
単位:億円。最新の通期実績・会社予想は決算資料との照合が必要です。
| 指標 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 要確認 |
| 営業利益 | 要確認 | 要確認 | 要確認 |
| 経常利益 | 要確認 | 要確認 | 要確認 |
| 純利益 | 要確認 | 要確認 | 要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期
四半期決算では、作品ごとの映像配信・商品化権収入、海外売上、制作費、作品の公開時期を確認することが重要です。ヒット作品の有無で収益が変動するため、単一四半期だけで通期を判断しないことが大切です。
出典:株探・東映アニメーションの決算情報 | Yahoo!ファイナンス・適時開示
大株主・浮動株
株探・東映アニメーションの大株主 | Yahoo!ファイナンス
親会社・関係会社の保有状況と市場で流通する株式数を分けて確認する必要があります。浮動株比率は大株主一覧だけでは確定できません。
投資分析
- 強み: 長期にわたる人気作品の知的財産、海外展開、ライセンス収入。
- 成長要因: 海外配信、商品化、ゲーム・イベントとの連動、新作・劇場作品。
- リスク: 作品のヒット依存、制作費上昇、海外市場や為替の変動、株価評価の高さ。
- 注目点: 国内外のライセンス収入と、継続的に収益を生む作品群の厚み。
- 1. 日本電技(1723)
- 2.テクノ菱和(1965)
- 3.ジーエヌアイグループ(2160)
- 4. 日本マクドナルドホールディングス(2702)
- 5. セリア(2782)
- 6. ヱスビー食品(2805)
- 7. 伊勢化学工業(4107)
- 8. フリー(4478)
- 9. オンコリスバイオファーマ(4588)
- 10. 東映アニメーション(4816)
- 11.上村工業株式会社(4966)
- 12.西川ゴム工業株式会社(5161)
- 13.AIメカテック株式会社(6227)
- 14.千代田化工建設株式会社(6366)
- 15.株式会社QDレーザ(6613)
- 16.サン電子株式会社(6736)
- 17.santec Holdings株式会社(6777)
- 18.株式会社精工技研(6834)
- 19.株式会社フェローテック(6890)
- 20.フクダ電子株式会社(6960)
- 21.日本精機株式会社(7287)
- 22.株式会社ワークマン(7564)
- 23.株式会社ナカニシ(7716)
- 24.株式会社MTG(7806)
- 25.ヨネックス株式会社(7906)
- 26.中央自動車工業株式会社(8117)
- 27.Jトラスト株式会社(8508)
- 28.沖縄セルラー電話株式会社(9436)
- 29.株式会社トライアルホールディングス(141A)
- 30.株式会社アストロスケールホールディングス(186A)
- 31.215A タイミー
- 32.290A Synspective(シンスペクティブ)
- 33.485A パワーエックス(PowerX)
- 34.581A GO(ゴー)
- 35.593A ティアフォー(TIER IV)
11.上村工業株式会社(4966)
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・化学 |
| 株価(2026年10月7日基準) | 22,140円 |
| 時価総額(同日基準) | 約4,007億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 221万4,000円 |
| 決算期 | 3月 |
| 次回決算発表日 | 最新の会社IRで要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新値要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
上村工業は、電子部品や半導体などの製造工程で使用されるめっき薬品・表面処理技術を手掛ける企業です。装置・薬品・技術サービスを組み合わせ、顧客の製造工程を支えています。
- 主力分野: 電子部品・半導体向けの表面処理薬品、めっき関連技術
- 関連テーマ: 半導体、電子部品、高機能材料、スマートフォン、先端パッケージ
- 強み: 専門性の高い技術、顧客の製造工程に組み込まれた製品、海外展開
- 注目点: 半導体・電子部品の高性能化に伴い、微細化や高機能化に対応する表面処理技術への需要が拡大するか
- リスク: 半導体・電子部品の設備投資循環、海外景気、為替、研究開発費や設備投資の負担
業績推移
単位:億円。2026年3月期の決算短信では、単体売上高・営業利益がそれぞれ約454億円・78億円でした。連結業績とは区別して見る必要があります。出典:2026年3月期決算短信
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 要確認 |
| 営業利益 | 要確認 | 要確認 | 要確認 |
| 経常利益 | 要確認 | 要確認 | 要確認 |
| 純利益 | 要確認 | 要確認 | 要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 最新の開示資料で要確認 |
| 最新四半期の売上・利益 | 要確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
投資視点・注意点
上村工業は、半導体関連の中でも製造装置そのものではなく、製造工程を支える材料・表面処理技術の企業として見ると特徴が分かりやすい銘柄です。短期的な半導体設備投資の波だけでなく、製品の高機能化や顧客への採用状況も確認したいところです。
一方、株価水準が高い銘柄なので、業績成長が続いても、すでに市場の期待が株価に織り込まれていないかをPER・PBR・利益成長率と合わせて確認する必要があります。
12.西川ゴム工業株式会社(5161)
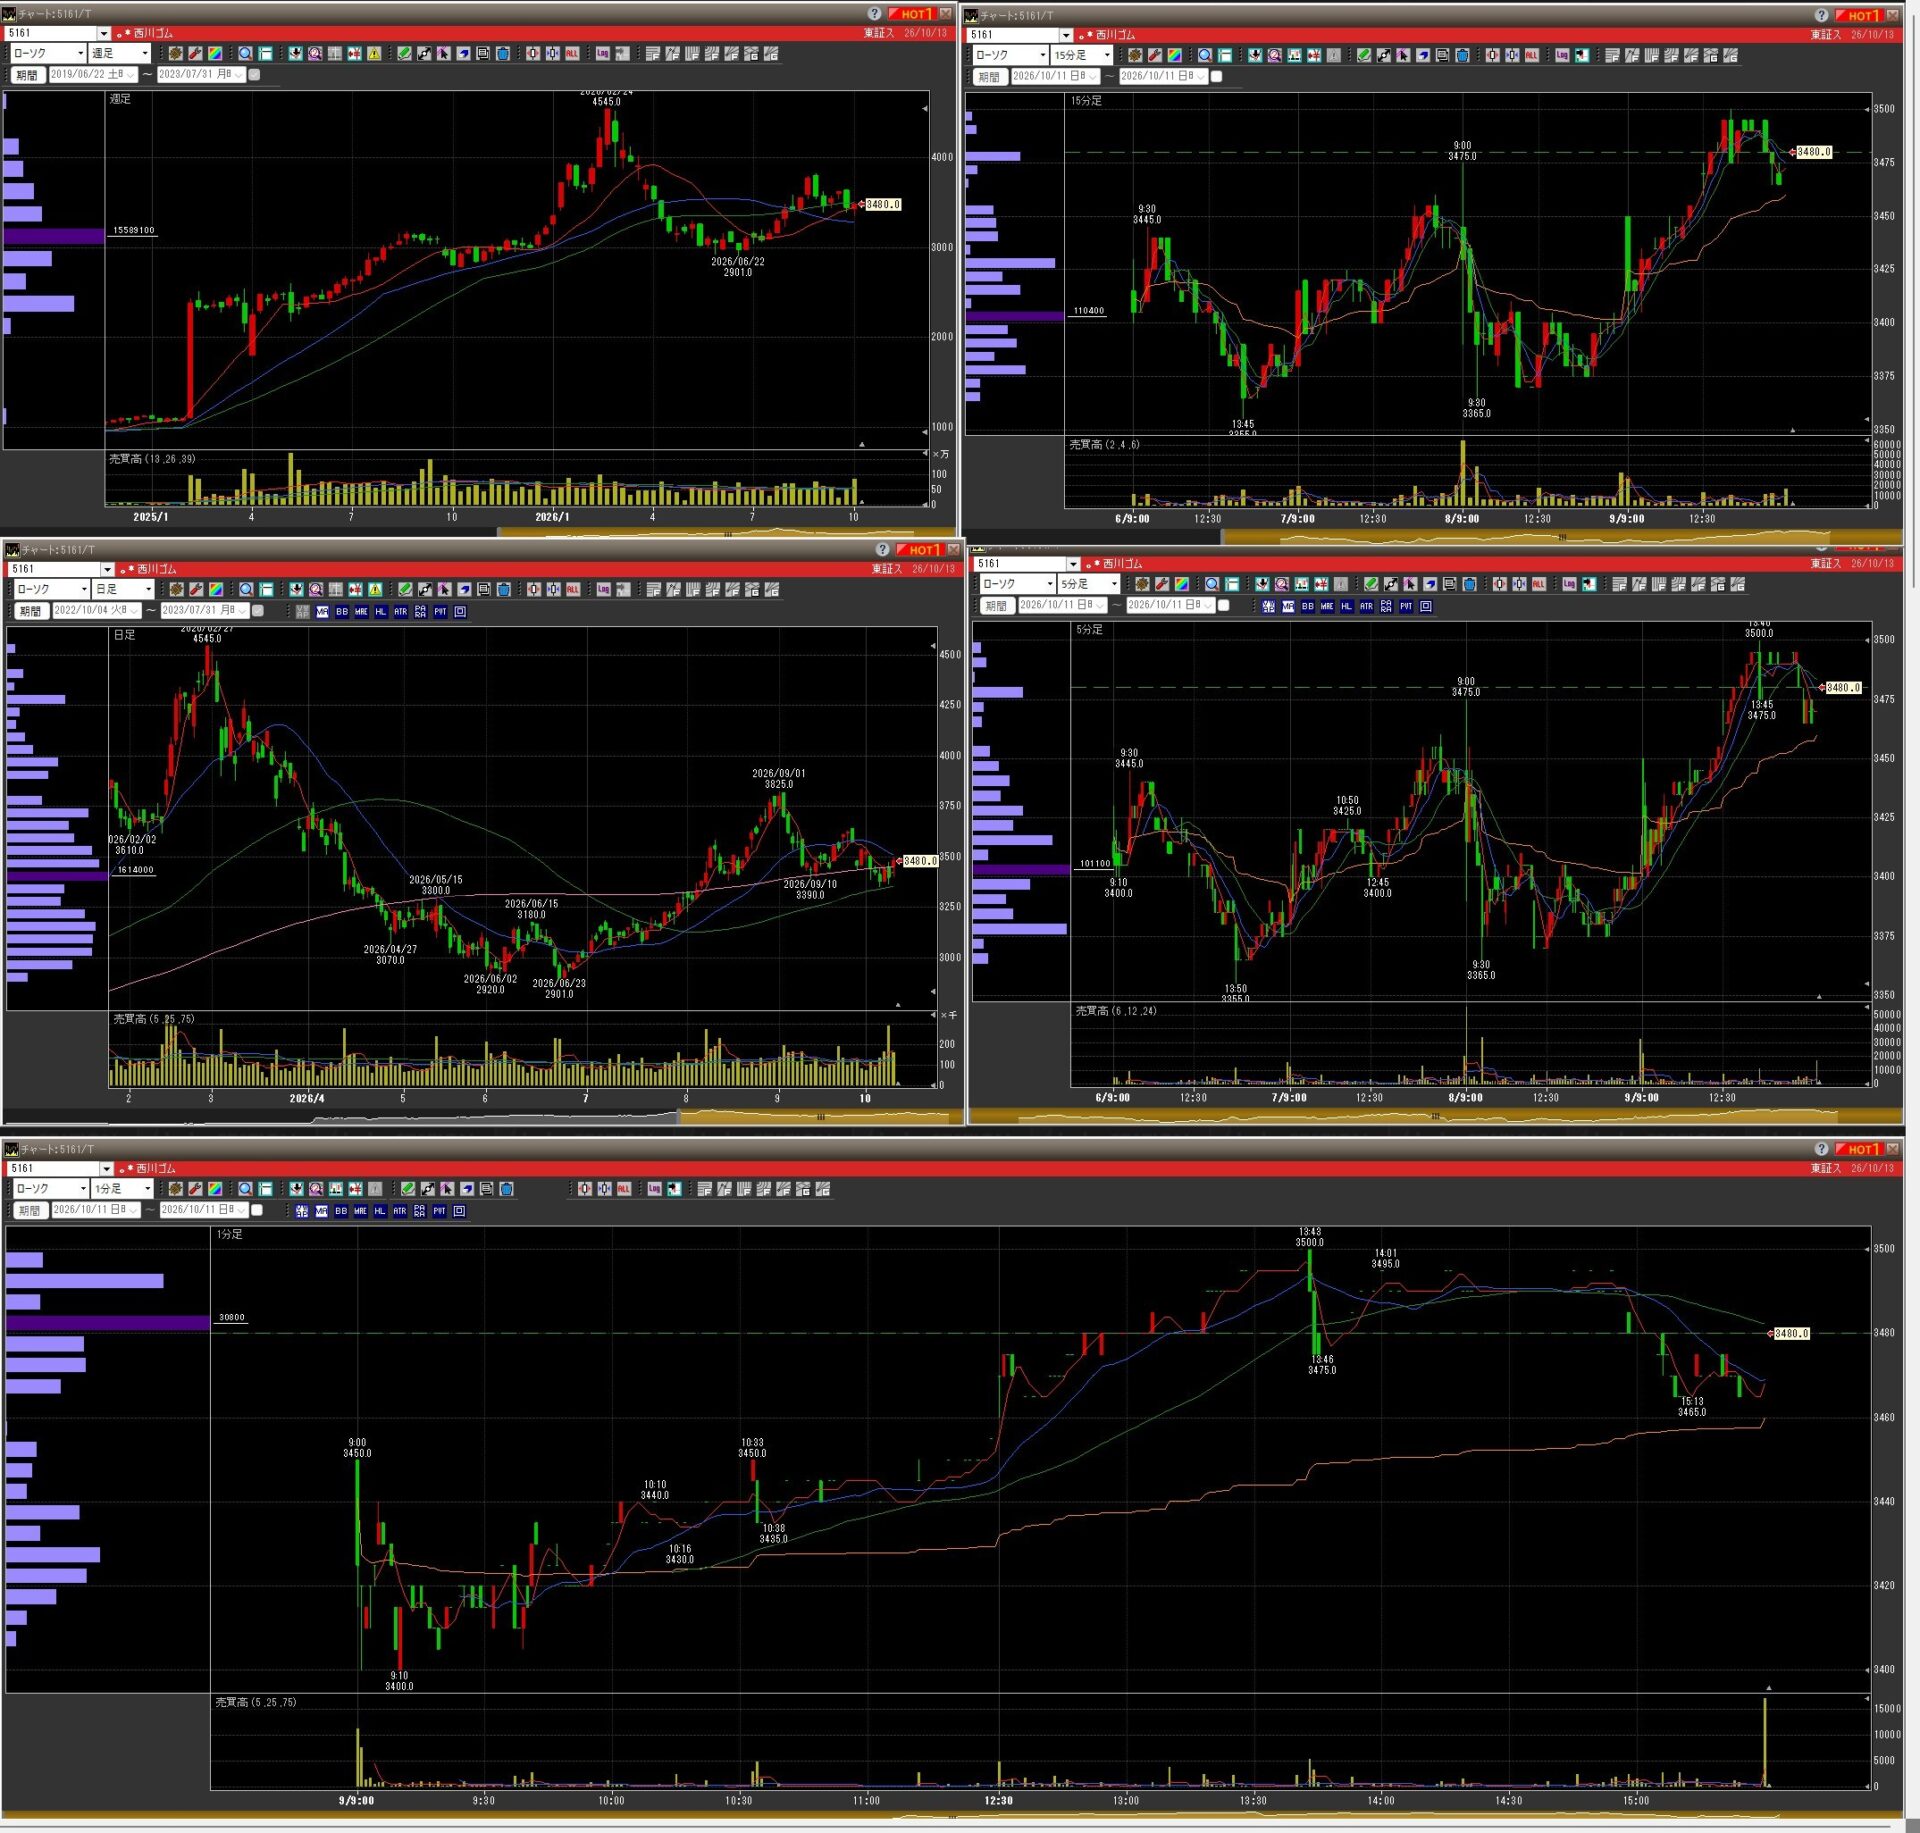
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・ゴム製品 |
| 株価(2026年10月7日基準) | 3,440円 |
| 時価総額(同日基準) | 約1,273億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 34万4,000円 |
| 決算期 | 3月 |
| 次回決算発表日 | 最新の会社IRで要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新値要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
自動車のドアや窓などに使われる**ウェザーストリップ(気密・防水用ゴム部品)**を主力とする自動車部品メーカーです。車内への雨水・風・騒音の侵入を抑える部品などを供給しています。
- 主力分野: 自動車用ゴム部品、ウェザーストリップ、シール部品
- 関連テーマ: 自動車、EV、車体軽量化、車内静粛性、海外自動車生産
- 強み: 自動車の品質・安全性に関わる部品で、完成車メーカーとの取引基盤を持つこと
- 注目点: EV化や車内静粛性への要求の高まり、海外生産の回復、収益性の改善
- リスク: 自動車生産台数、原材料価格、人件費、為替、主要顧客の生産動向
業績推移
単位:億円。2026年3月期の連結売上高は約1,221億円、営業利益は約91億円でした。2027年3月期の会社予想は売上高1,180億円、営業利益75億円です。出典:2026年3月期決算短信 / Yahoo!ファイナンス・業績
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 要確認 | 1,221 | 1,180 |
| 営業利益 | 要確認 | 91 | 75 |
| 経常利益 | 要確認 | 112 | 86 |
| 純利益 | 要確認 | 110 | 65 |
| 売上高成長率 | 要確認 | 要確認 | 前期比減収予想 |
| 営業利益率 | 要確認 | 約7.4% | 約6.4% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 最新の開示資料で要確認 |
| 最新四半期の売上・利益 | 要確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
投資視点・注意点
西川ゴム工業は、派手な成長テーマというより、自動車生産・原材料価格・利益率の変化を追う銘柄です。2027年3月期は会社予想で減収減益となっており、売上の拡大だけでなく、原材料や人件費の上昇をどこまで価格転嫁できるかが重要になります。
中長期では、海外展開や収益性改善の進捗に注目したい一方、業績が減速する局面では株価の割安感だけで判断せず、配当の持続性や利益の下振れ余地も確認したい銘柄です。
13.AIメカテック株式会社(6227)
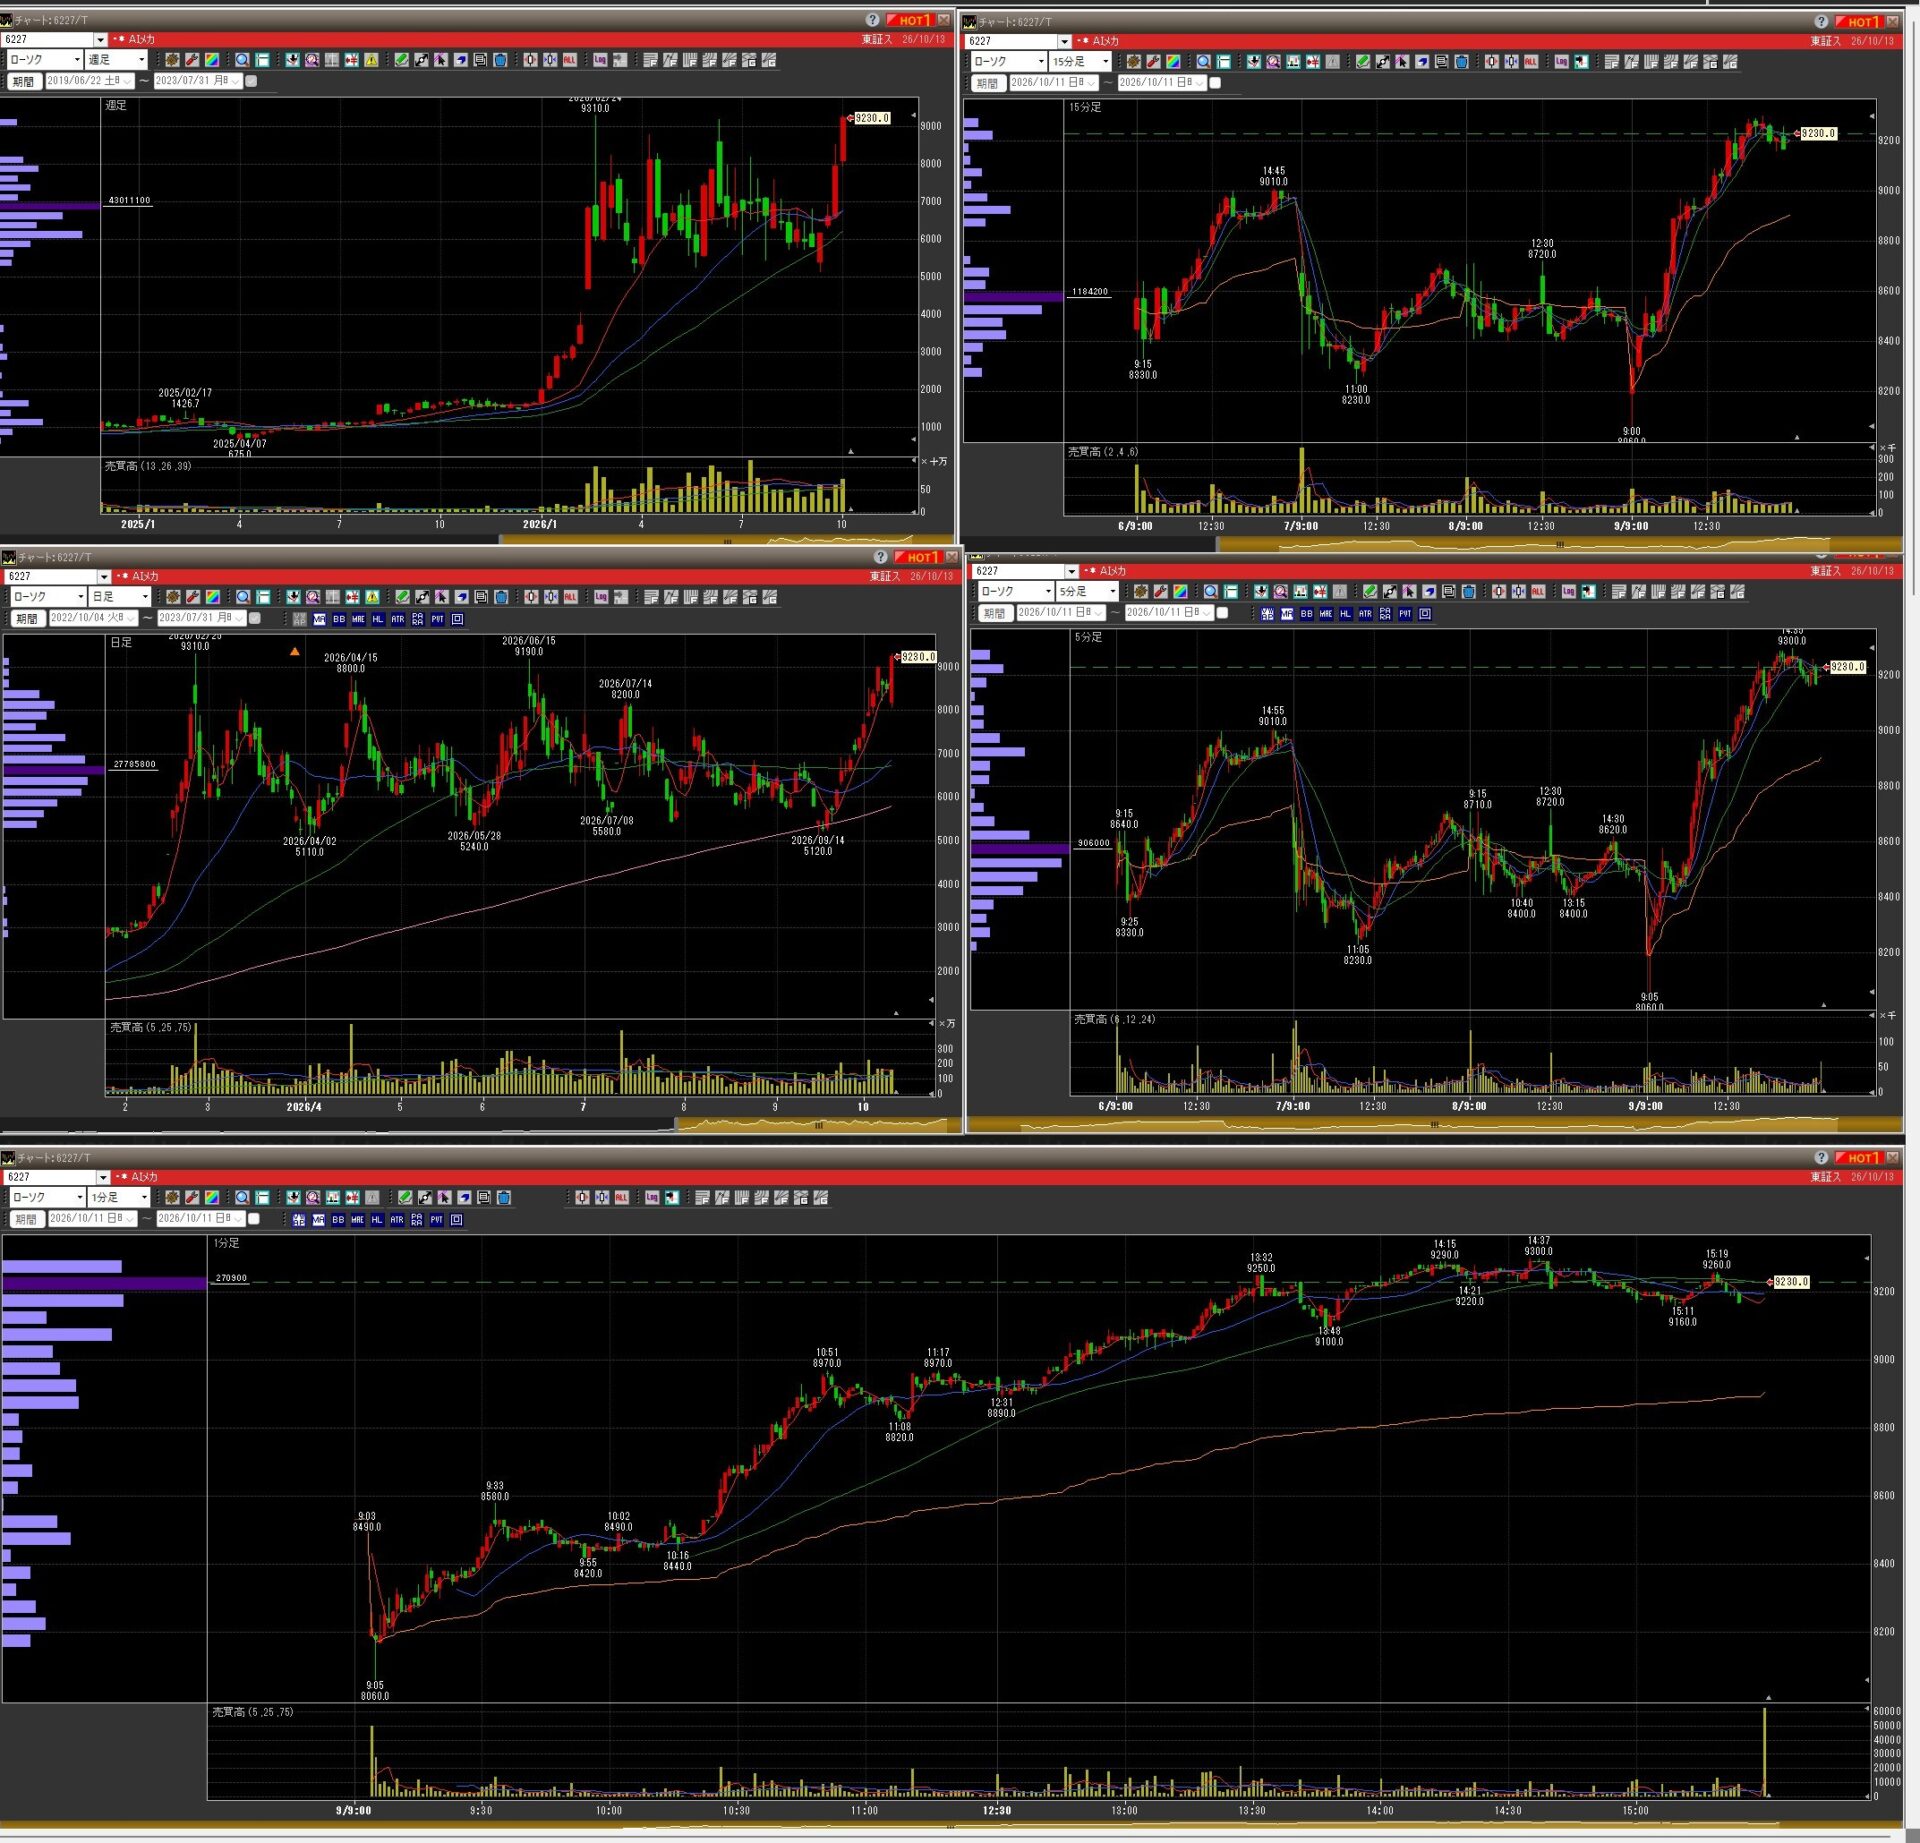
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・機械 |
| 株価(2026年10月7日基準) | 8,590円 |
| 時価総額(同日基準) | 約1,619億円 |
| 発行済株式数 | 約1,885万株(2026年6月末) |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 85万9,000円 |
| 決算期 | 6月 |
| 次回決算発表予定日 | 2026年11月13日 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新値要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
AIメカテックは、半導体・ディスプレーなどの製造工程で使われる装置を開発・製造する企業です。特に、半導体パッケージングや液晶関連の製造装置など、製造技術の高度化に関わる分野を手掛けています。
- 主力分野: 半導体製造装置、半導体パッケージ関連装置、ディスプレー製造装置
- 関連テーマ: AI半導体、先端パッケージング、半導体設備投資、ディスプレー
- 強み: 特定の製造工程に特化した技術と、装置の高付加価値化
- 注目点: AI半導体の需要増加が、先端パッケージ関連装置の受注につながるか
- リスク: 顧客の設備投資時期、受注の偏り、納入時期のずれ、売上計上の変動
業績推移
単位:億円。2026年6月期は売上高約352億円、営業利益約58億円と大幅に伸長しました。2027年6月期も増収増益を会社が予想しています。出典:Yahoo!ファイナンス・業績 / 公式IR・決算短信
| 連結業績 | 2025年6月期実績 | 2026年6月期実績 | 2027年6月期会社予想 |
|---|---|---|---|
| 売上高 | 210.1 | 352.4 | 400.0 |
| 営業利益 | 21.0 | 58.1 | 76.1 |
| 経常利益 | 18.8 | 56.4 | 72.4 |
| 純利益 | 3.4 | 35.6 | 49.6 |
| 売上高成長率 | — | 約+68% | 約+13.5% |
| 営業利益率 | 約10.0% | 約16.5% | 約19.0% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年6月期第1四半期は2026年11月13日発表予定 |
| 最新四半期の実績 | 発表前のため未確定 |
| 大株主 | 東京応化工業、オプトランなど |
| 大株主の保有比率 | Yahoo!ファイナンス掲載情報では両社とも約17.5% |
| 浮動株比率 | 最新の信頼できる値を要確認 |
出典:AIメカテック・IRカレンダー / Yahoo!ファイナンス・企業情報
投資視点・注意点
今回の5銘柄の中でも、AIメカテックは業績成長と半導体投資テーマの両方を追いやすい銘柄です。2026年6月期の営業利益率は約16.5%で、会社予想では2027年6月期に約19%まで改善する見通しです。
ただし、半導体装置メーカーは受注・納入のタイミングによって四半期業績が大きく変わることがあります。売上高の伸びだけでなく、受注残高、受注高、利益率、営業キャッシュフローも確認したいところです。
14.千代田化工建設株式会社(6366)
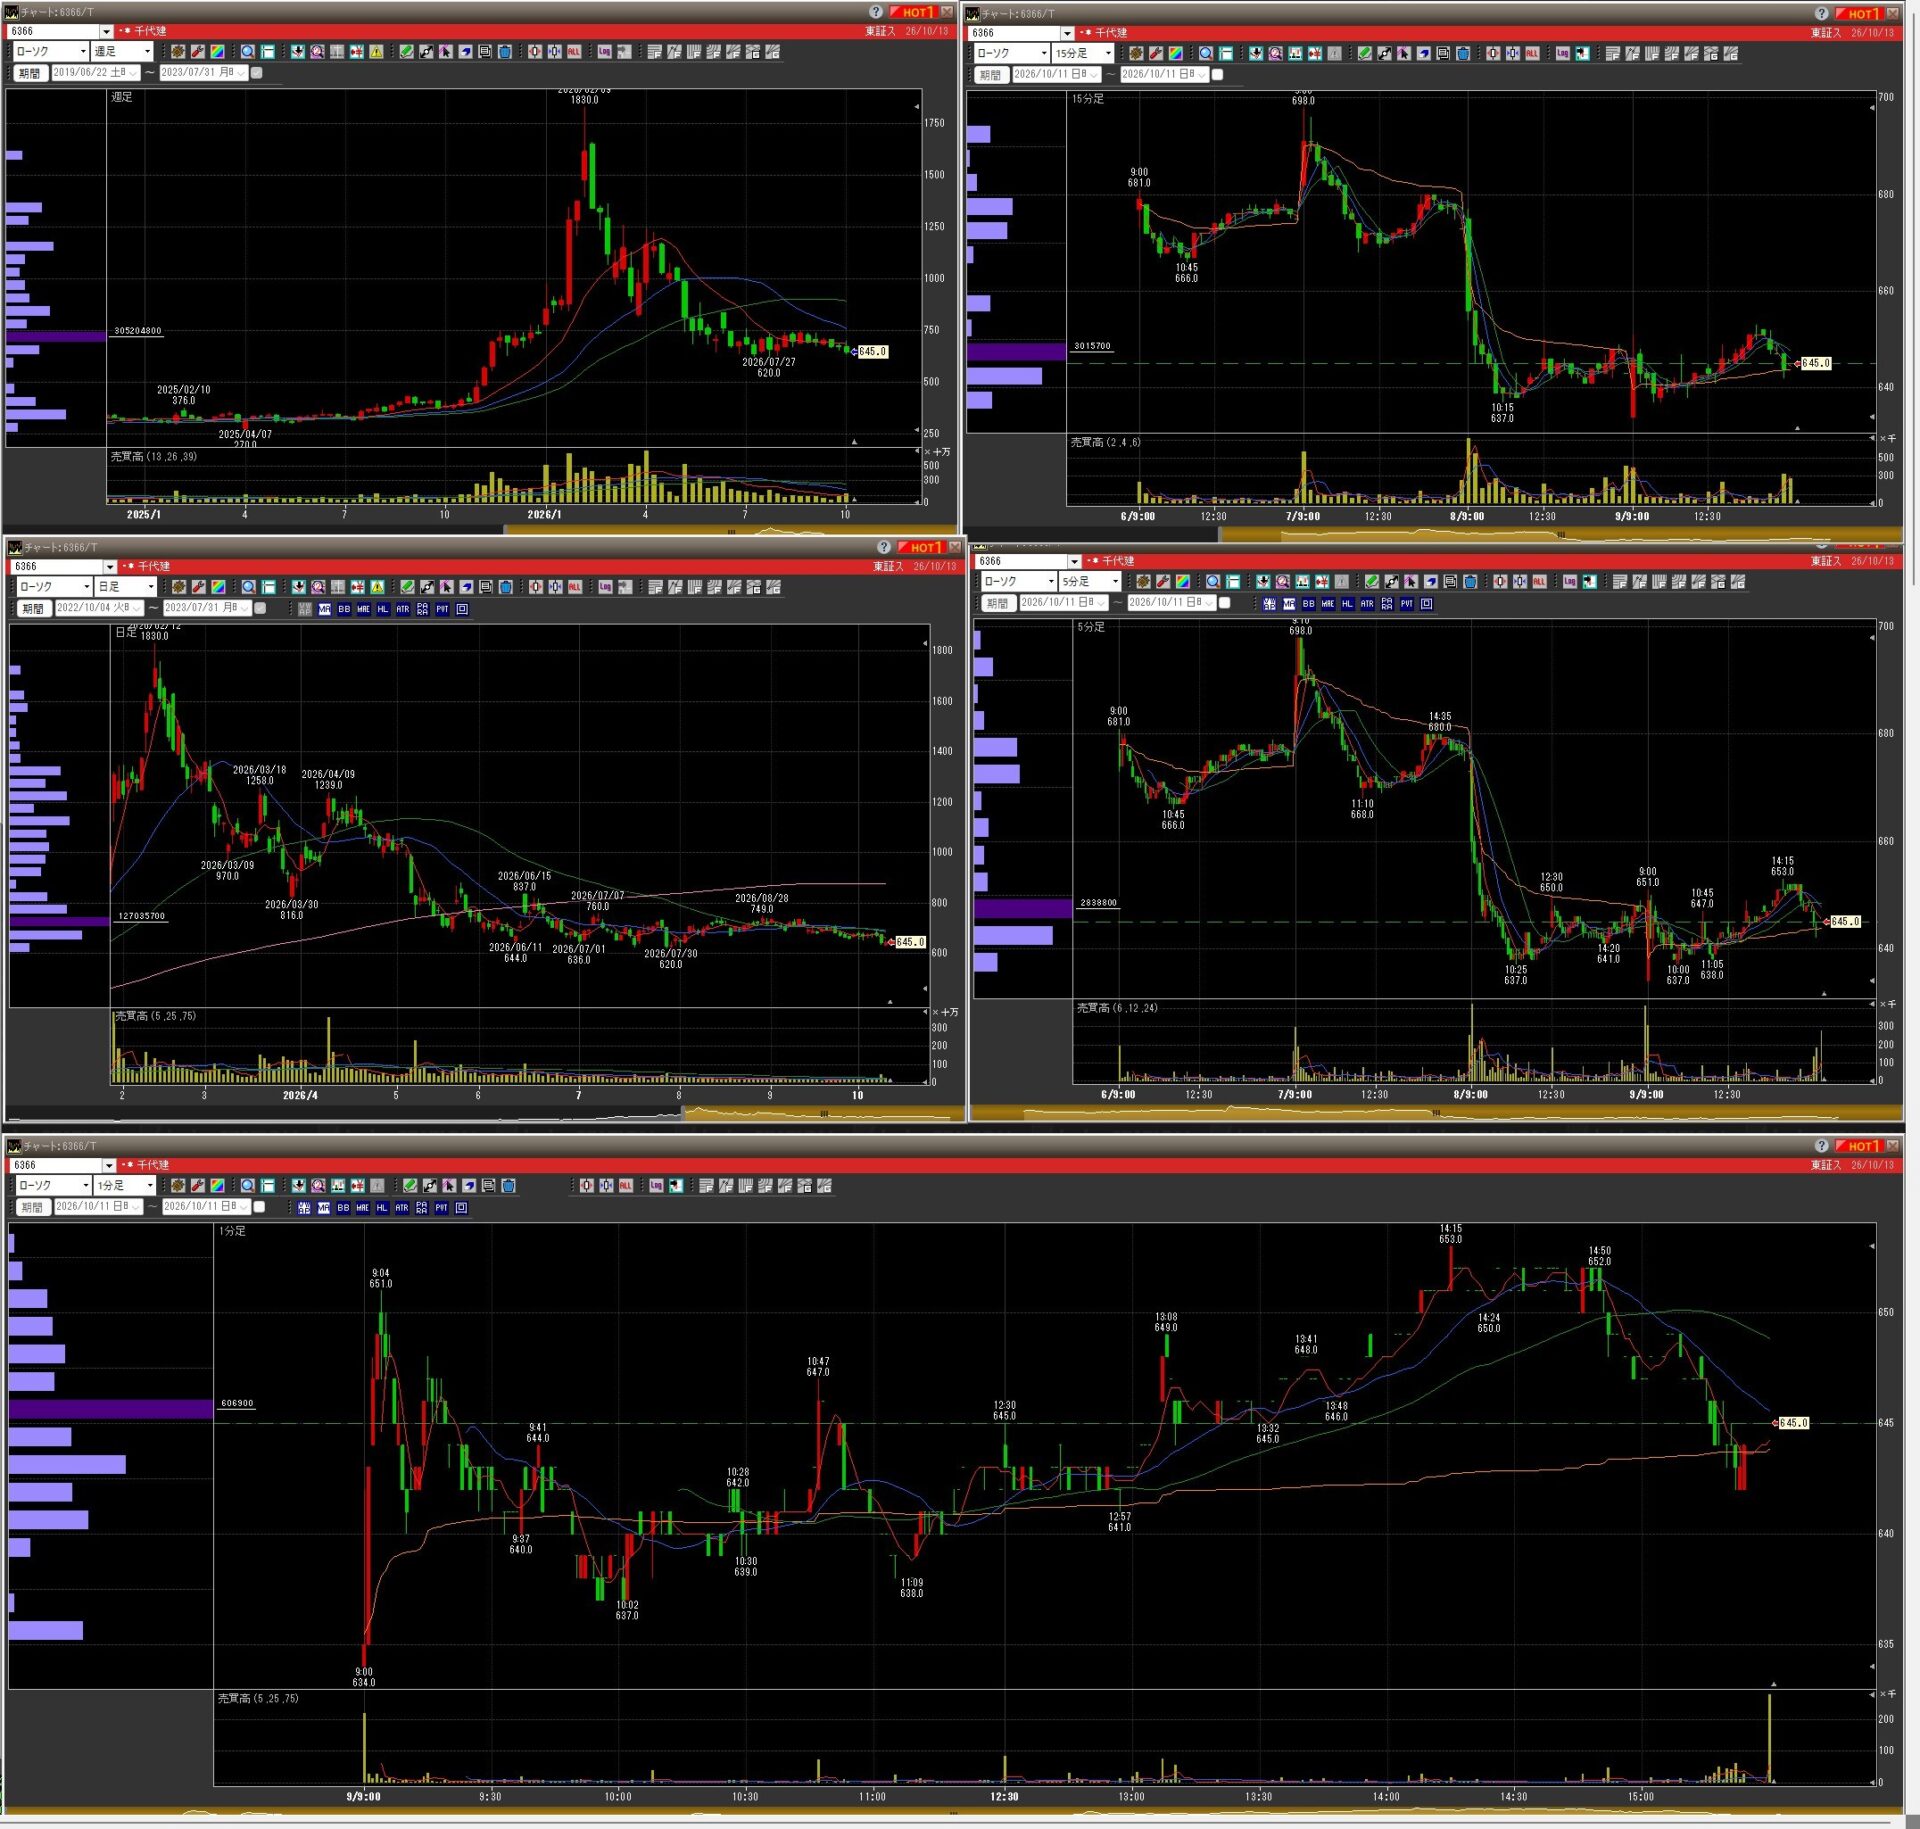
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・建設業 |
| 株価(2026年10月7日基準) | 673円 |
| 時価総額(同日基準) | 約1,752億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 6万7,300円 |
| 決算期 | 3月 |
| 次回決算発表日 | 最新の会社IRで要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新値要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
千代田化工建設は、石油・天然ガス・化学プラントなどの設計、調達、建設を手掛ける総合エンジニアリング企業です。大規模なエネルギー関連施設や産業設備の建設プロジェクトを担います。
- 主力分野: LNG、石油・ガス、化学プラント、エネルギー関連設備
- 関連テーマ: LNG、脱炭素、水素、アンモニア、エネルギー安全保障、海外プラント
- 強み: 大規模プロジェクトの遂行能力、エネルギー分野の技術・実績
- 注目点: LNGなどの大型案件の採算、受注残高、新規受注、プロジェクトの進捗
- リスク: 工事費の増加、工期遅延、採算悪化、為替、海外の政治・地政学リスク
業績推移
単位:億円。2026年3月期は大型プロジェクトの採算改善などを背景に大幅増益となりましたが、2027年3月期の会社予想では売上高・利益が大きく減少する見込みです。出典:2026年3月期決算短信 / 決算概要
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 4,569.7 | 4,939.4 | 3,400 |
| 営業利益 | 244.2 | 821.0 | 100 |
| 経常利益 | 322.0 | 924.7 | 140 |
| 純利益 | 269.9 | 846.6 | 120 |
| 売上高成長率 | — | 約+8.1% | 約−31.2% |
| 営業利益率 | 約5.3% | 約16.6% | 約2.9% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 売上高 | 約868億円(前年同期比−4.1%) |
| 営業利益 | 約47億円(前年同期比−7.7%) |
| 経常利益 | 約63億円(前年同期比−10.6%) |
| 純利益 | 約55億円(前年同期比−13.6%) |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 最新の信頼できる値を要確認 |
出典:2027年3月期第1四半期決算情報 / Yahoo!ファイナンス・適時開示
投資視点・注意点
千代田化工建設は、大型案件の採算によって利益が大きく振れる企業です。2026年3月期の営業利益率は約16.6%でしたが、2027年3月期の会社予想は約2.9%となっています。
そのため、過去最高水準に近い利益だけを基準に割安・割高を判断するのは危険です。受注残高の質、案件ごとの採算、追加費用の発生可能性、会社予想の達成確度を重視したい銘柄です。水素・脱炭素などのテーマ性に加えて、実際に利益へ結び付く案件かどうかを見極める必要があります。
15.株式会社QDレーザ(6613)
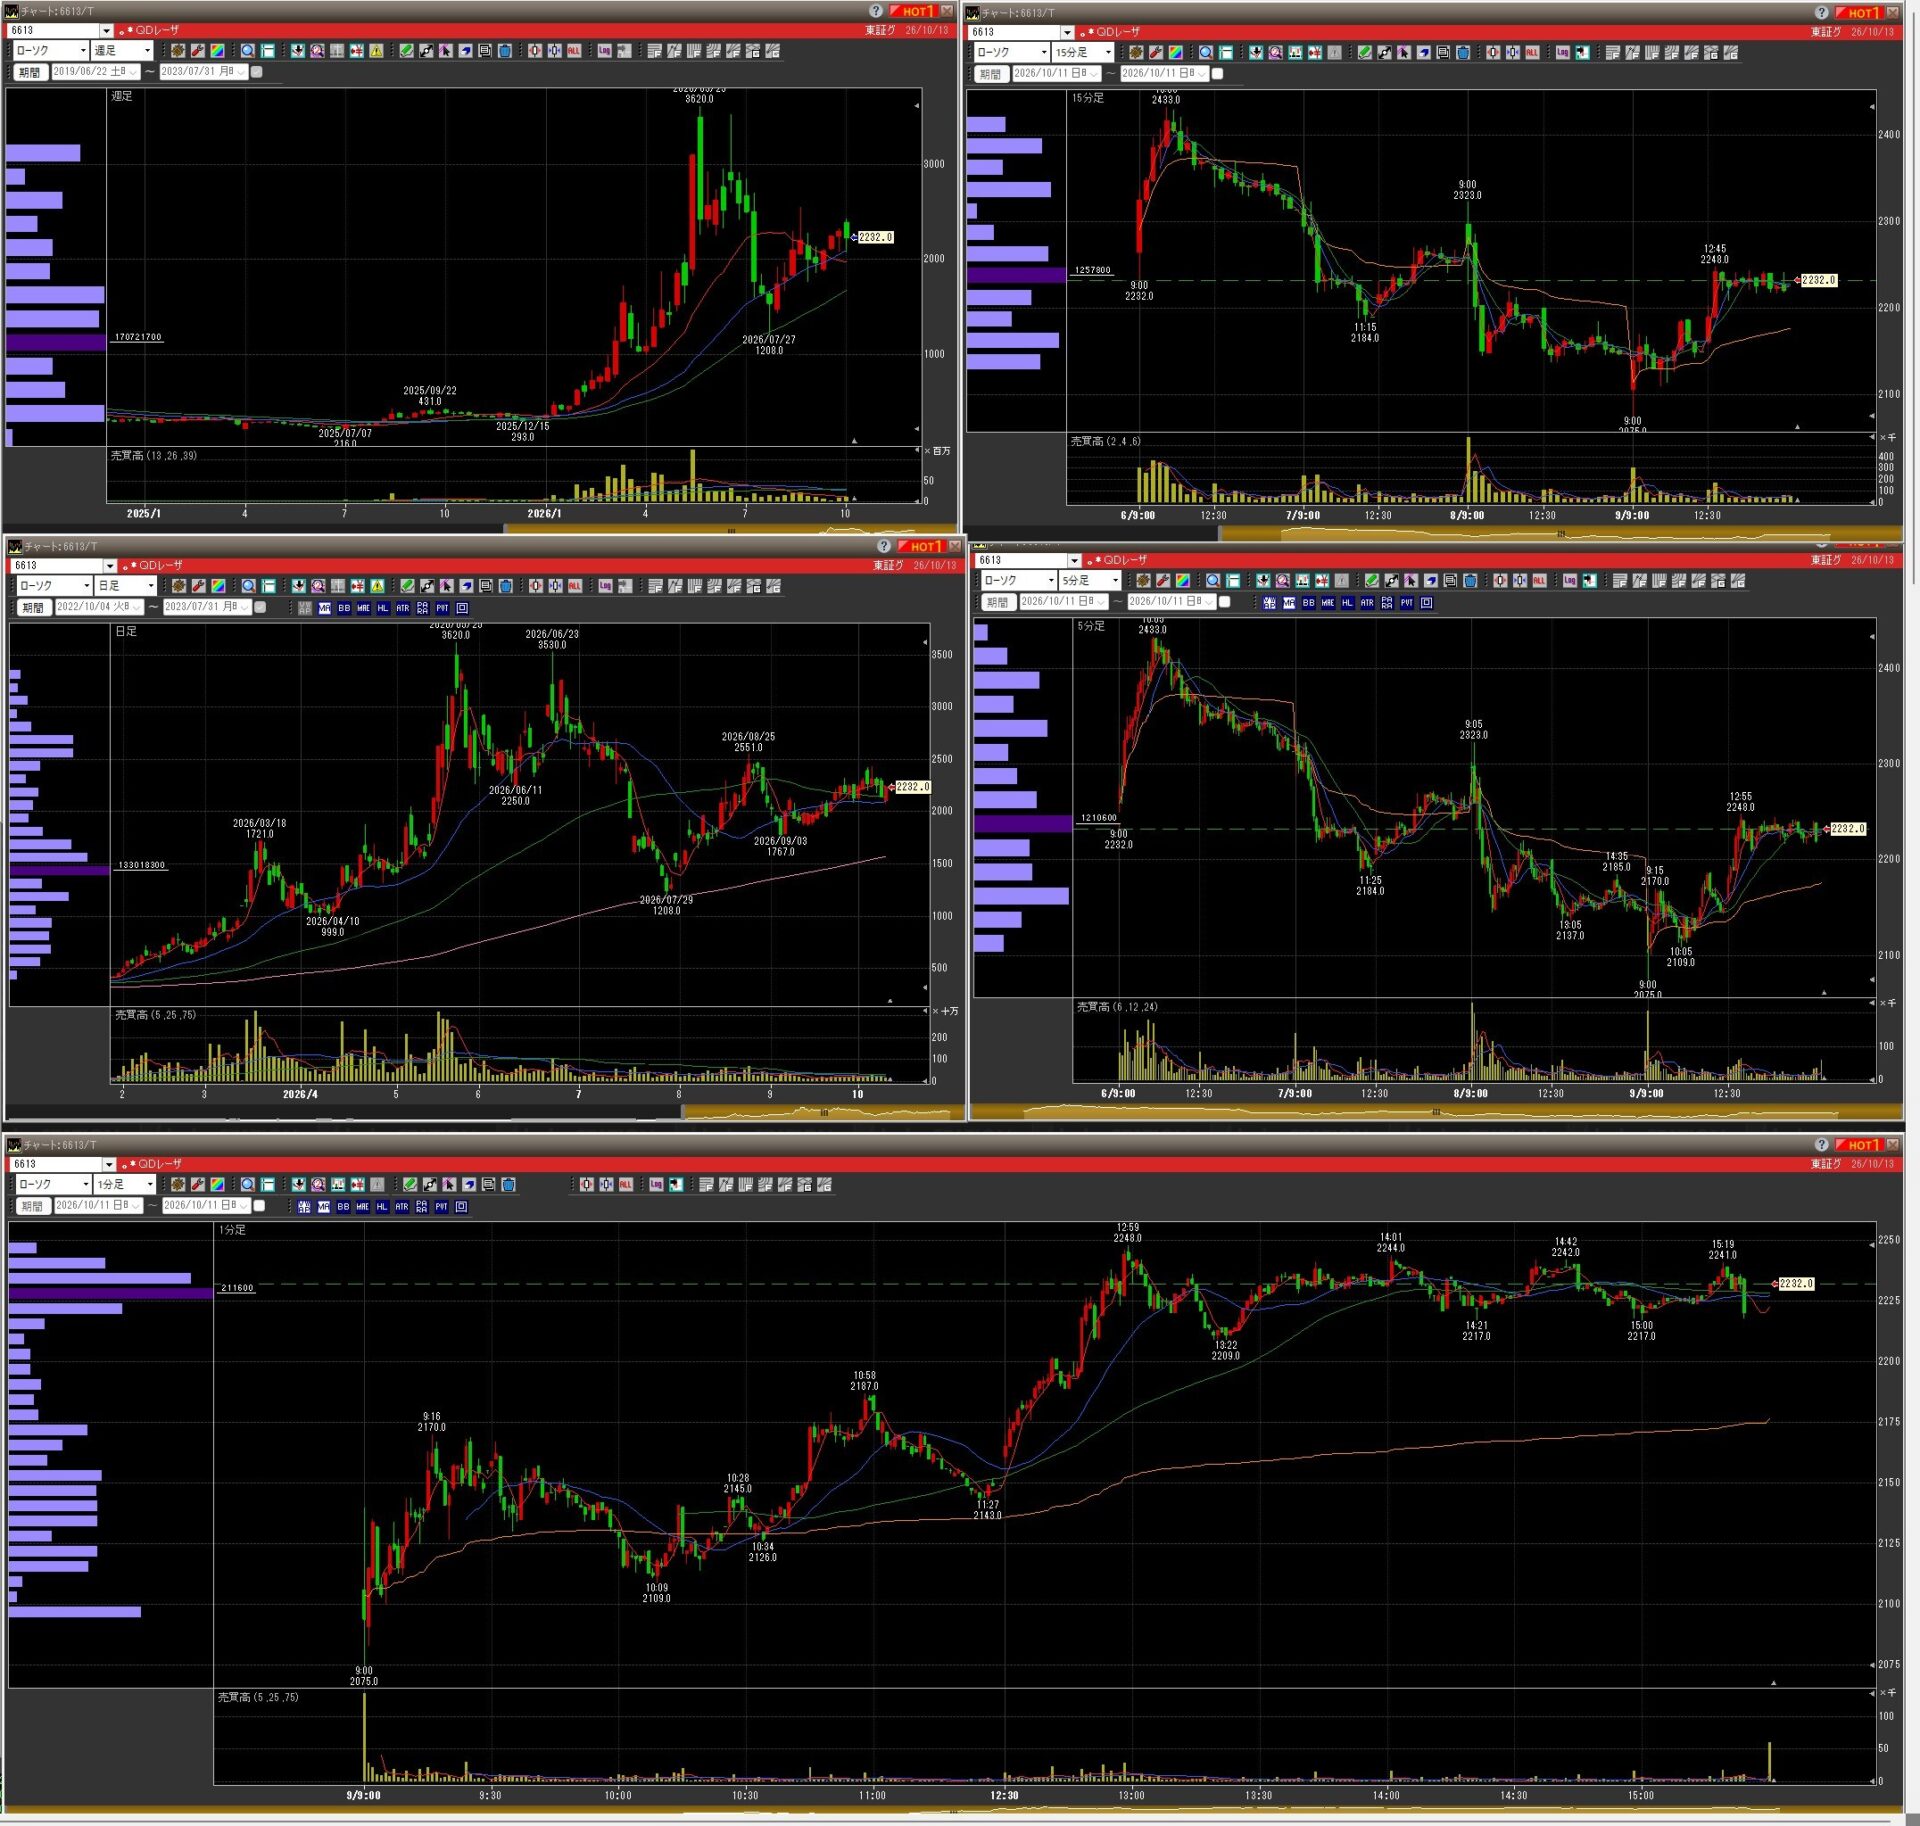
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証グロース・電気機器 |
| 株価(2026年10月7日基準) | 2,254円 |
| 時価総額(同日基準) | 約950億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 22万5,400円 |
| 決算期 | 3月 |
| 次回決算発表日 | 最新の会社IRで要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 赤字予想のため算定困難 | 最新値要確認 | 赤字のため評価に注意 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
QDレーザは、量子ドットレーザ技術を基盤に、半導体レーザや光技術を活用した製品を開発する企業です。レーザデバイスに加え、網膜に映像を投影する技術を利用した視覚支援機器なども手掛けています。
- 主力分野: 半導体レーザ、光デバイス、視覚支援機器
- 関連テーマ: 光通信、半導体、フォトニクス、医療・視覚支援、次世代光技術
- 強み: 独自のレーザ技術と、産業用途・視覚支援用途への展開可能性
- 注目点: 製品の量産拡大、売上成長、営業赤字の縮小、黒字化の実現
- リスク: 研究開発費、量産・販売の遅れ、資金調達、競合技術、業績予想の不確実性
業績推移
単位:億円。2026年3月期は売上高約13.7億円、営業損失約3.3億円でした。2027年3月期は売上高18.5億円、営業利益0.03億円を会社が予想しています。つまり、会社予想上は営業黒字化を目指す計画ですが、利益額はごく小さく、達成状況の確認が重要です。出典:2026年3月期決算短信
| 業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 約13.1 | 13.7 | 18.5 |
| 営業利益 | 赤字 | −3.3 | 0.03 |
| 経常利益 | 赤字 | −3.1 | 0.03 |
| 純利益 | 赤字 | −3.6 | −0.58 |
| 売上高成長率 | — | +4.9% | 約+34.8% |
| 営業利益率 | 赤字 | 約−23.8% | 約+0.2% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 売上高 | 4.36億円(前年同期比+38.4%) |
| 営業利益 | −0.45億円(赤字縮小) |
| 経常利益 | −0.41億円 |
| 純利益 | −0.51億円 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 最新の信頼できる値を要確認 |
出典:2027年3月期第1四半期決算情報 / Yahoo!ファイナンス・適時開示
投資視点・注意点
QDレーザは、今回の銘柄群では将来技術への期待と、現時点の収益力を分けて考える必要がある銘柄です。光技術・半導体・視覚支援という複数のテーマを持つ一方、売上規模はまだ小さく、営業黒字化も会社予想ではわずかな利益にとどまります。
特に注目したいのは、売上高の成長が継続するか、赤字縮小が一時的な費用変動ではなく事業改善によるものか、そして手元資金が十分かという点です。技術やテーマへの期待が株価に大きく反映される可能性があるため、黒字化の進捗と資金繰りをセットで追う必要があります。
16.サン電子株式会社(6736)
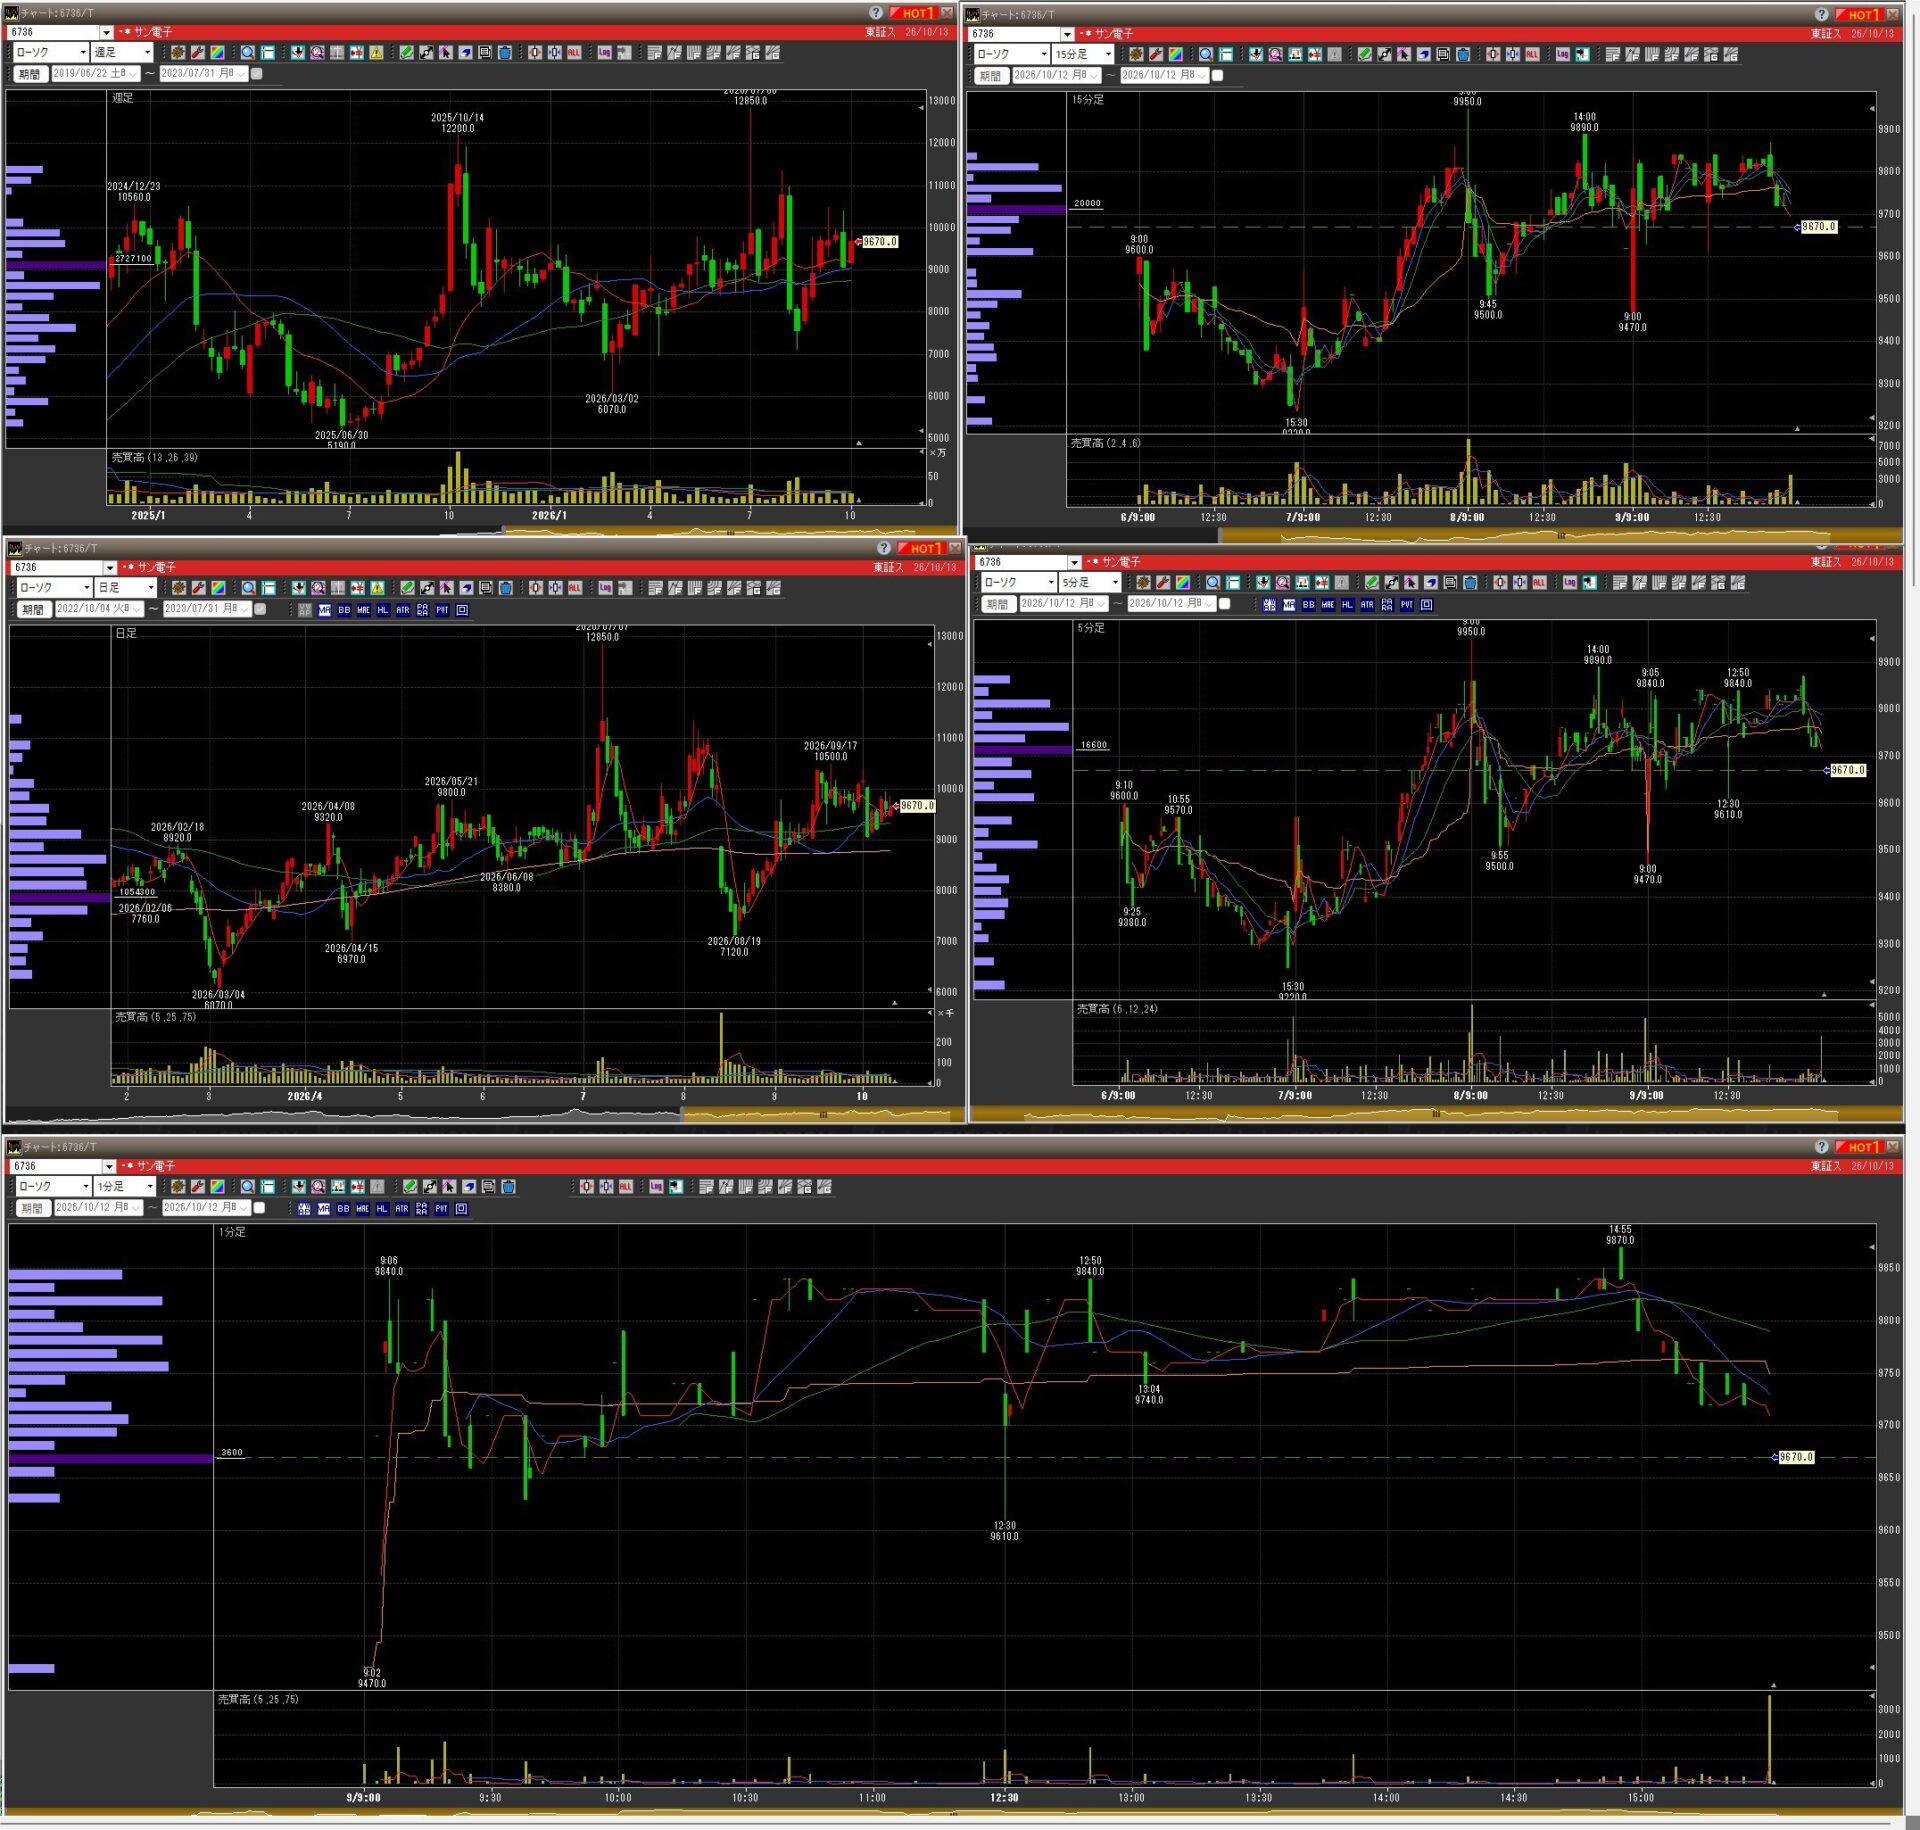
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 上場区分は最新情報を要確認・電気機器 |
| 株価(2026年10月7日基準) | 9,810円 |
| 時価総額(同日基準) | 約2,355億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 98万1,000円 |
| 決算期 | 3月 |
| 次回決算発表日 | 最新の会社IRで要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新値要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
サン電子は、情報通信・セキュリティ関連と、遊技機・ゲーム関連を事業領域とする企業です。通信機器やデータ関連技術に加え、エンターテインメント分野にも関わっています。
- 主な分野: 情報通信、セキュリティ、M2M・IoT、遊技機・ゲーム
- 関連テーマ: サイバーセキュリティ、データ解析、IoT、ゲーム・エンタメ
- 強み: 通信・セキュリティ技術とエンターテインメント分野の両方に事業基盤を持つこと
- 注目点: セキュリティ関連事業の成長、海外展開、事業ポートフォリオの変化
- リスク: 事業ごとの業績変動、投資先・保有資産の評価変動、事業再編に伴う不確実性
業績推移
単位:億円。2026年3月期は売上高約99.1億円、営業損失約0.15億円でした。経常利益・純利益は営業利益とは大きく異なるため、保有資産や投資関連損益などの影響も含めて確認する必要があります。2027年3月期の会社予想は売上高192.2億円、営業利益21.3億円です。出典:2026年3月期決算短信 / Yahoo!ファイナンス・業績
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 108.4 | 99.1 | 192.2 |
| 営業利益 | 0.01 | −0.15 | 21.3 |
| 経常利益 | 7.1 | 51.3 | 83.0 |
| 純利益 | 172.3 | 96.6 | 76.0 |
| 売上高成長率 | — | 約−8.6% | 約+94.0% |
| 営業利益率 | 約0.0% | 約−0.2% | 約11.1% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 最新の開示資料で要確認 |
| 最新四半期の売上・利益 | 要確認 |
| 大株主 | 最新の株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
投資視点・注意点
サン電子は、売上高や営業利益だけでなく、営業外損益・特別損益を含む利益の内訳が重要な銘柄です。過去の純利益が営業利益を大きく上回る年度があり、通常の事業収益力を判断する際には注意が必要です。
また、上記の株価・時価総額はご提示の2026年10月7日時点の数値ですが、上場区分・取引市場については最新情報の確認が必要です。投資判断では、株価データと現在の上場状況が一致しているかを先に確認したい銘柄です。
17.santec Holdings株式会社(6777)
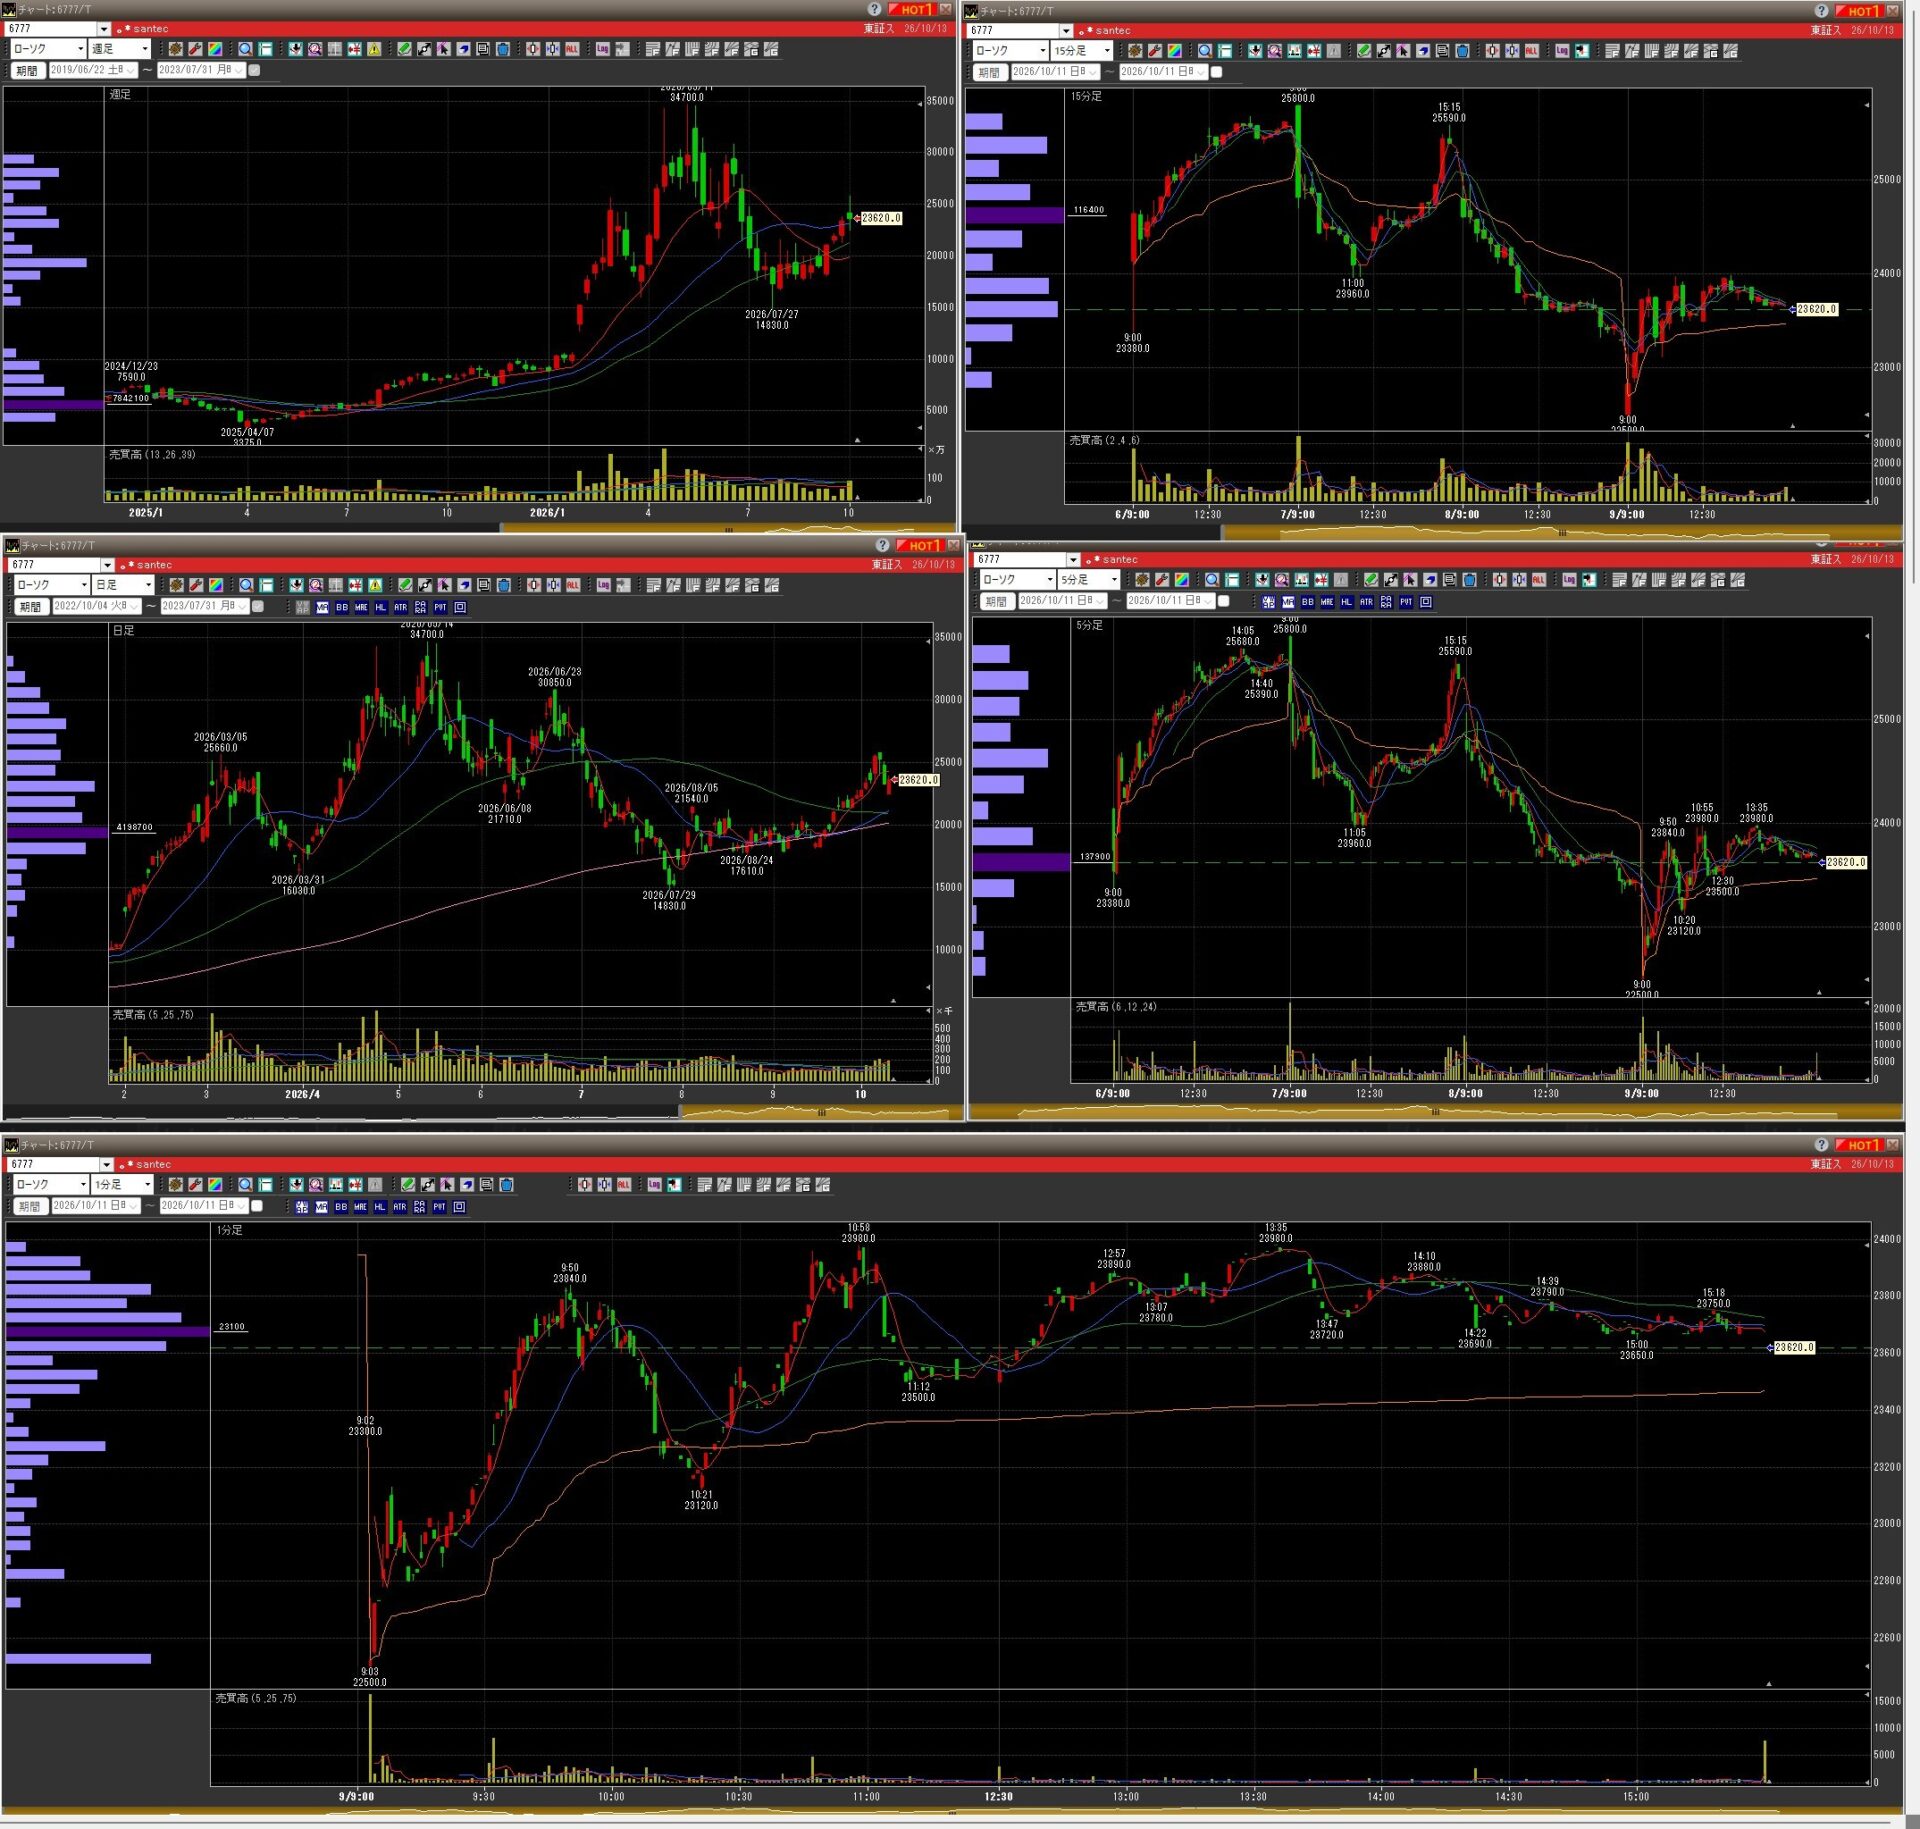
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・電気機器 |
| 株価(2026年10月7日基準) | 25,300円 |
| 時価総額(同日基準) | 約3,026億円 |
| 発行済株式数 | 約1,196万株 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 253万円 |
| 決算期 | 3月 |
| 次回決算発表予定 | 2027年2月ごろ(予定日要確認) |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 2026年3月期実績約27.6% | 2027年3月期予想230円 | 230円 | 約71% |
事業内容・関連テーマ
santec Holdingsは、光通信に使われる光部品や、光の特性を測定する装置、医療・センシング分野の光学機器などを手掛ける企業です。
- 主力分野: 光通信部品、光測定器、波長可変光源、光イメージング機器
- 関連テーマ: データセンター、光通信、AIインフラ、光センシング、医療機器
- 強み: 光を制御・測定する専門技術と、光通信・計測分野への製品展開
- 注目点: AIデータセンターの拡大による光通信需要、受注残高、製品構成の高付加価値化
- リスク: 設備投資の循環、海外需要、為替、株価に織り込まれた高い成長期待
業績推移
単位:億円。2026年3月期は売上高315.1億円、営業利益103.3億円、純利益76.7億円。2027年3月期は売上高370億円、営業利益120億円、純利益88億円を会社が予想しています。出典:2026年3月期決算短信 / Yahoo!ファイナンス・業績
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 240.3 | 315.1 | 370.0 |
| 営業利益 | 77.3 | 103.3 | 120.0 |
| 経常利益 | 79.0 | 109.6 | 121.0 |
| 純利益 | 50.7 | 76.7 | 88.0 |
| 売上高成長率 | — | 約+31.1% | 約+17.4% |
| 営業利益率 | 約32.2% | 約32.8% | 約32.4% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 売上高 | 約93.6億円 |
| 営業利益 | 約31.0億円 |
| 最新四半期の前年同期比 | 最新決算短信で確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2027年3月期第1四半期決算資料 / 株探・大株主
投資視点・注意点
santec Holdingsは、AI関連の中でも半導体そのものではなく、データセンターを支える光通信・光計測技術に注目する銘柄です。営業利益率が30%を超える高収益体質で、業績成長と利益率の高さが特徴です。
一方、成長期待が強い銘柄は、業績が伸びていても株価が先行して上昇することがあります。受注高・受注残高・利益率を継続的に確認し、株価の期待先行度と比較することが重要です。
18.株式会社精工技研(6834)
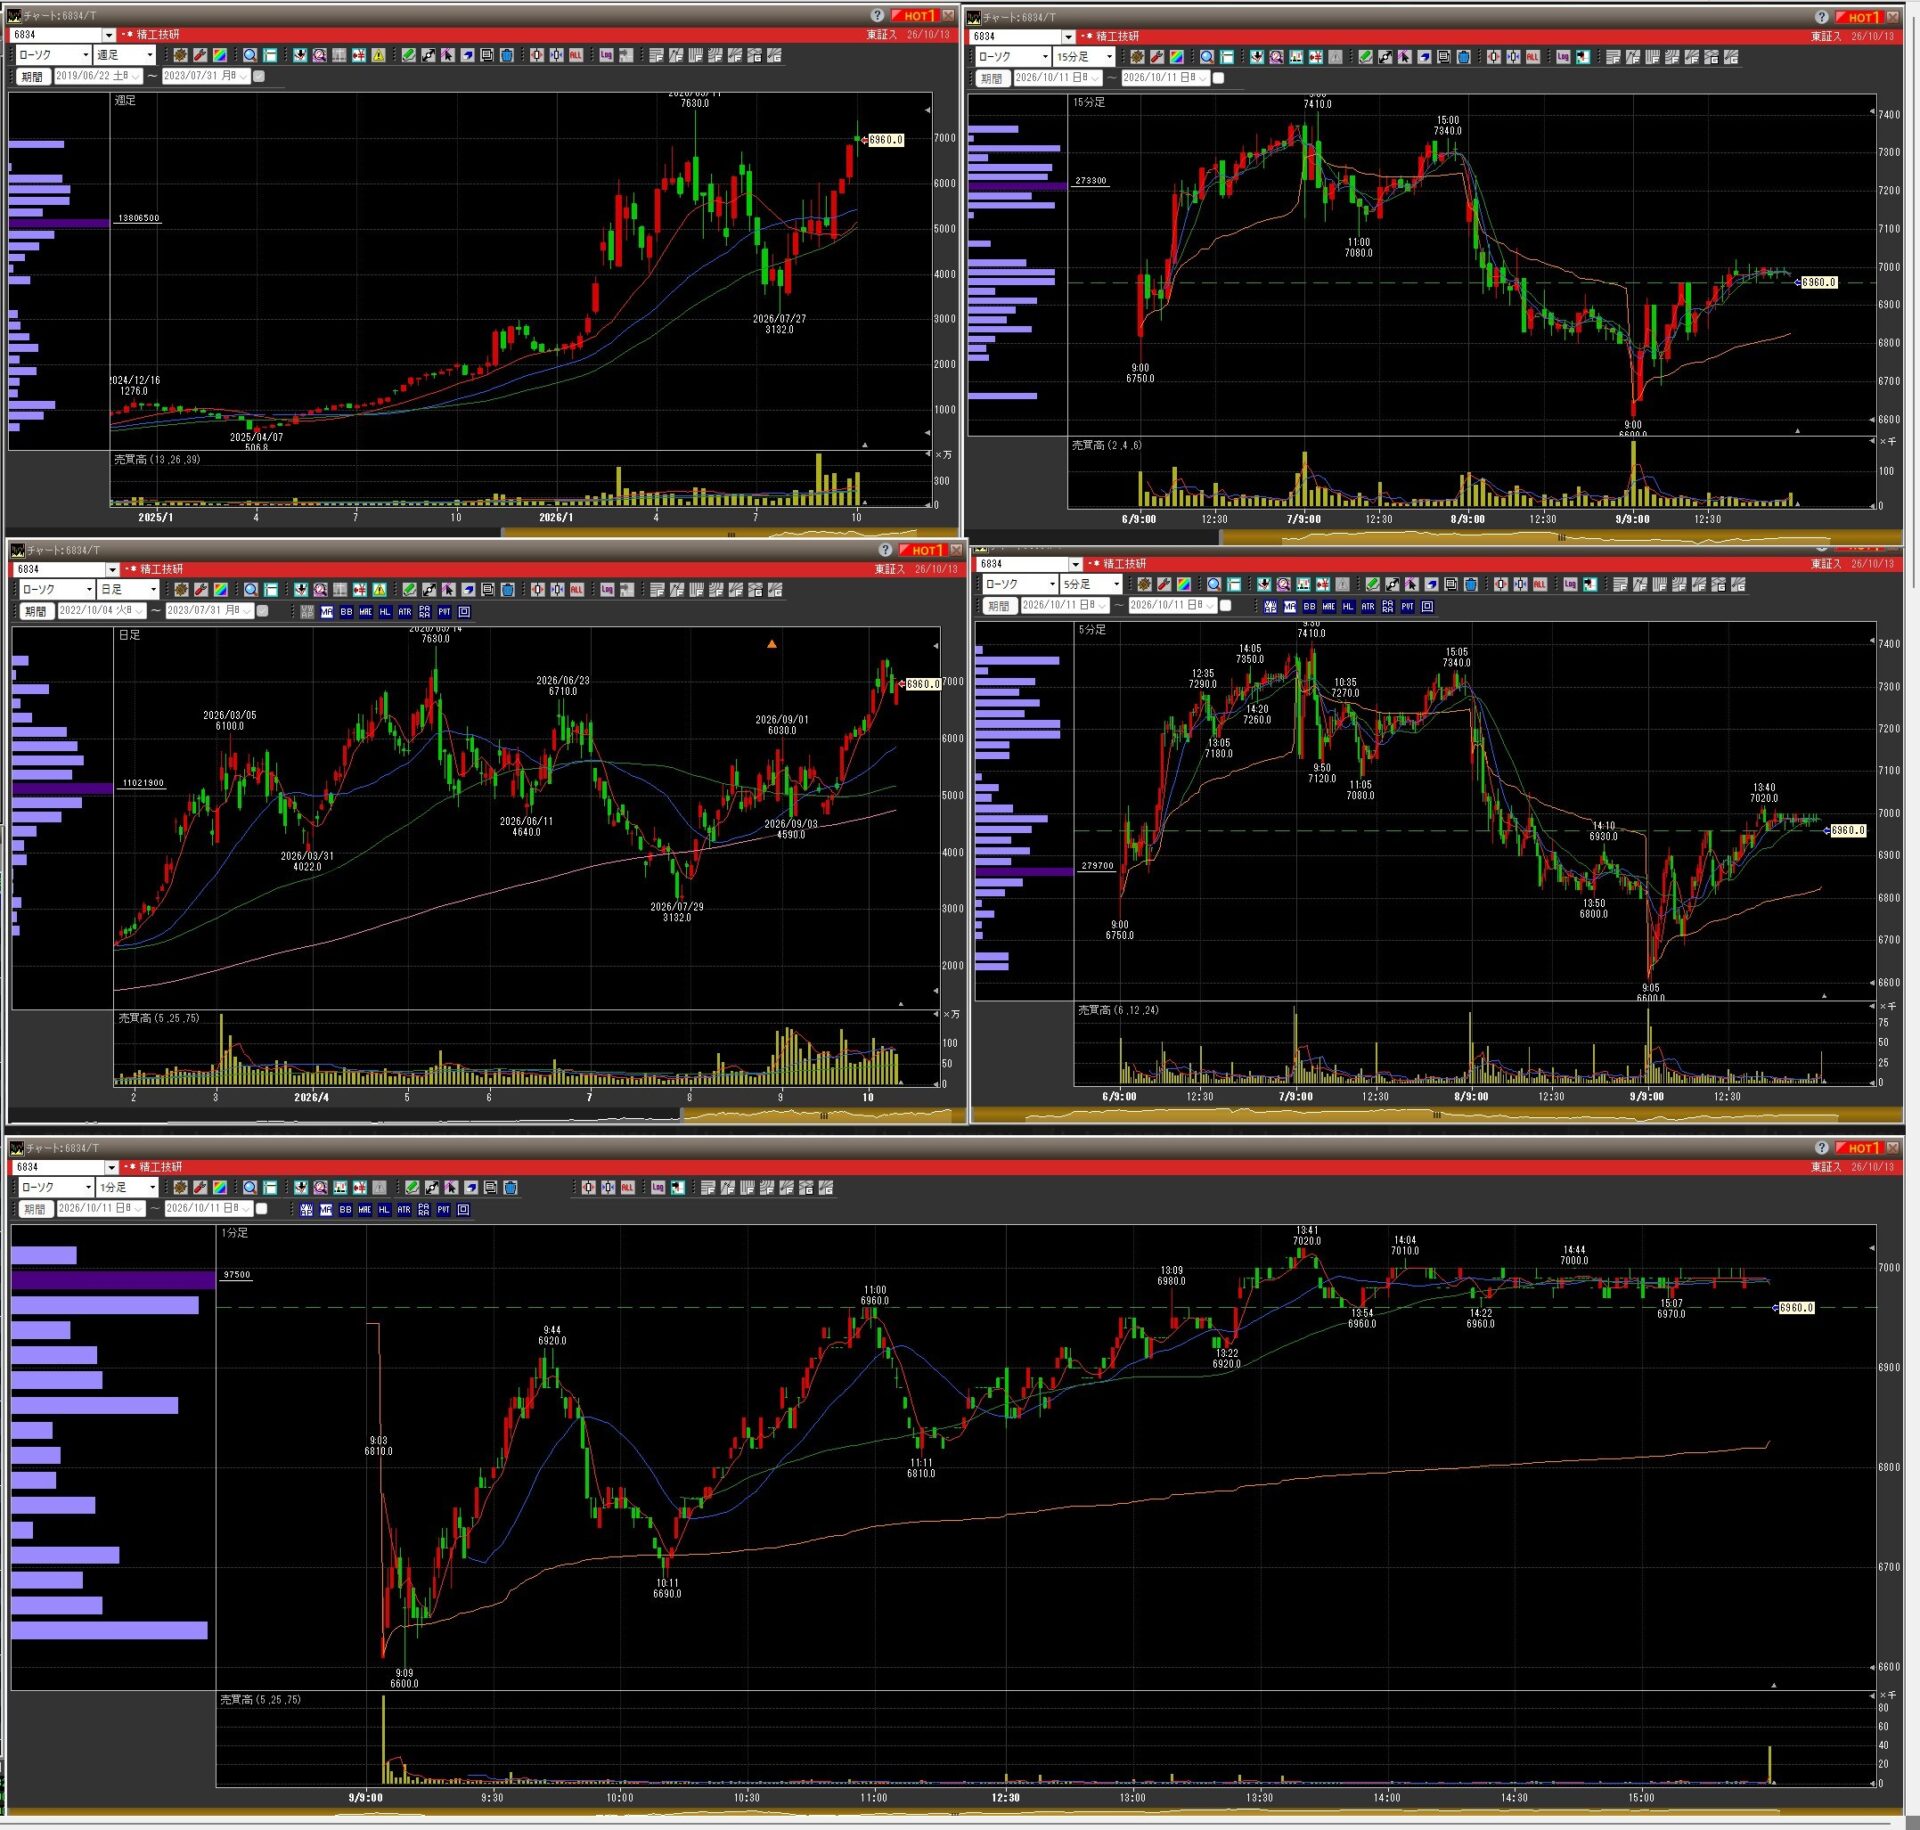
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・電気機器 |
| 株価(2026年10月7日基準) | 7,270円 |
| 時価総額(同日基準) | 約3,393億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 72万7,000円 |
| 決算期 | 3月 |
| 次回決算発表日 | 最新の会社IRで要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 2026年3月期実績約20.1% | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
精工技研は、精密金型や成形品、光通信関連部品などを手掛ける企業です。光通信分野では、データ通信に欠かせない光コネクタや接続部品に関連する技術を持っています。
- 主力分野: 光通信関連部品、精密成形品、精密金型
- 関連テーマ: AIデータセンター、光通信、半導体、精密加工
- 強み: 精密加工・成形技術と光通信関連の専門性
- 注目点: データセンター向け光通信需要、製品の高付加価値化、海外展開
- リスク: 特定製品・顧客への依存、設備投資の変動、急成長後の業績反動
業績推移
単位:億円。2026年3月期は売上高300.9億円、営業利益77.3億円で、売上高は前年比約50.6%増、営業利益は約174.5%増でした。2027年3月期は売上高410億円、営業利益120億円を会社が予想しています。出典:2026年3月期決算短信 / 公式IR・決算資料
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 199.8 | 300.9 | 410.0 |
| 営業利益 | 28.2 | 77.3 | 120.0 |
| 経常利益 | 29.8 | 81.4 | 121.0 |
| 純利益 | 22.3 | 62.1 | 92.0 |
| 売上高成長率 | — | 約+50.6% | 約+36.2% |
| 営業利益率 | 約14.1% | 約25.7% | 約29.3% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 発表日 | 2026年8月10日 |
| 四半期業績 | 最新の決算短信で数値確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:公式IR・決算資料一覧 / 株探・大株主
投資視点・注意点
精工技研は、直近で売上高・利益ともに大きく伸びており、光通信やデータセンターの需要拡大が続くかが焦点です。会社予想どおりに業績が伸びれば、利益成長が株価を支える可能性があります。
ただし、急激な増益を記録した企業は、前年の比較対象が低かった可能性や、特定製品の需要が一時的に集中した可能性も確認する必要があります。受注の持続性と、設備投資・運転資金の増加が利益やキャッシュフローにどう影響するかを見たい銘柄です。
19.株式会社フェローテック(6890)
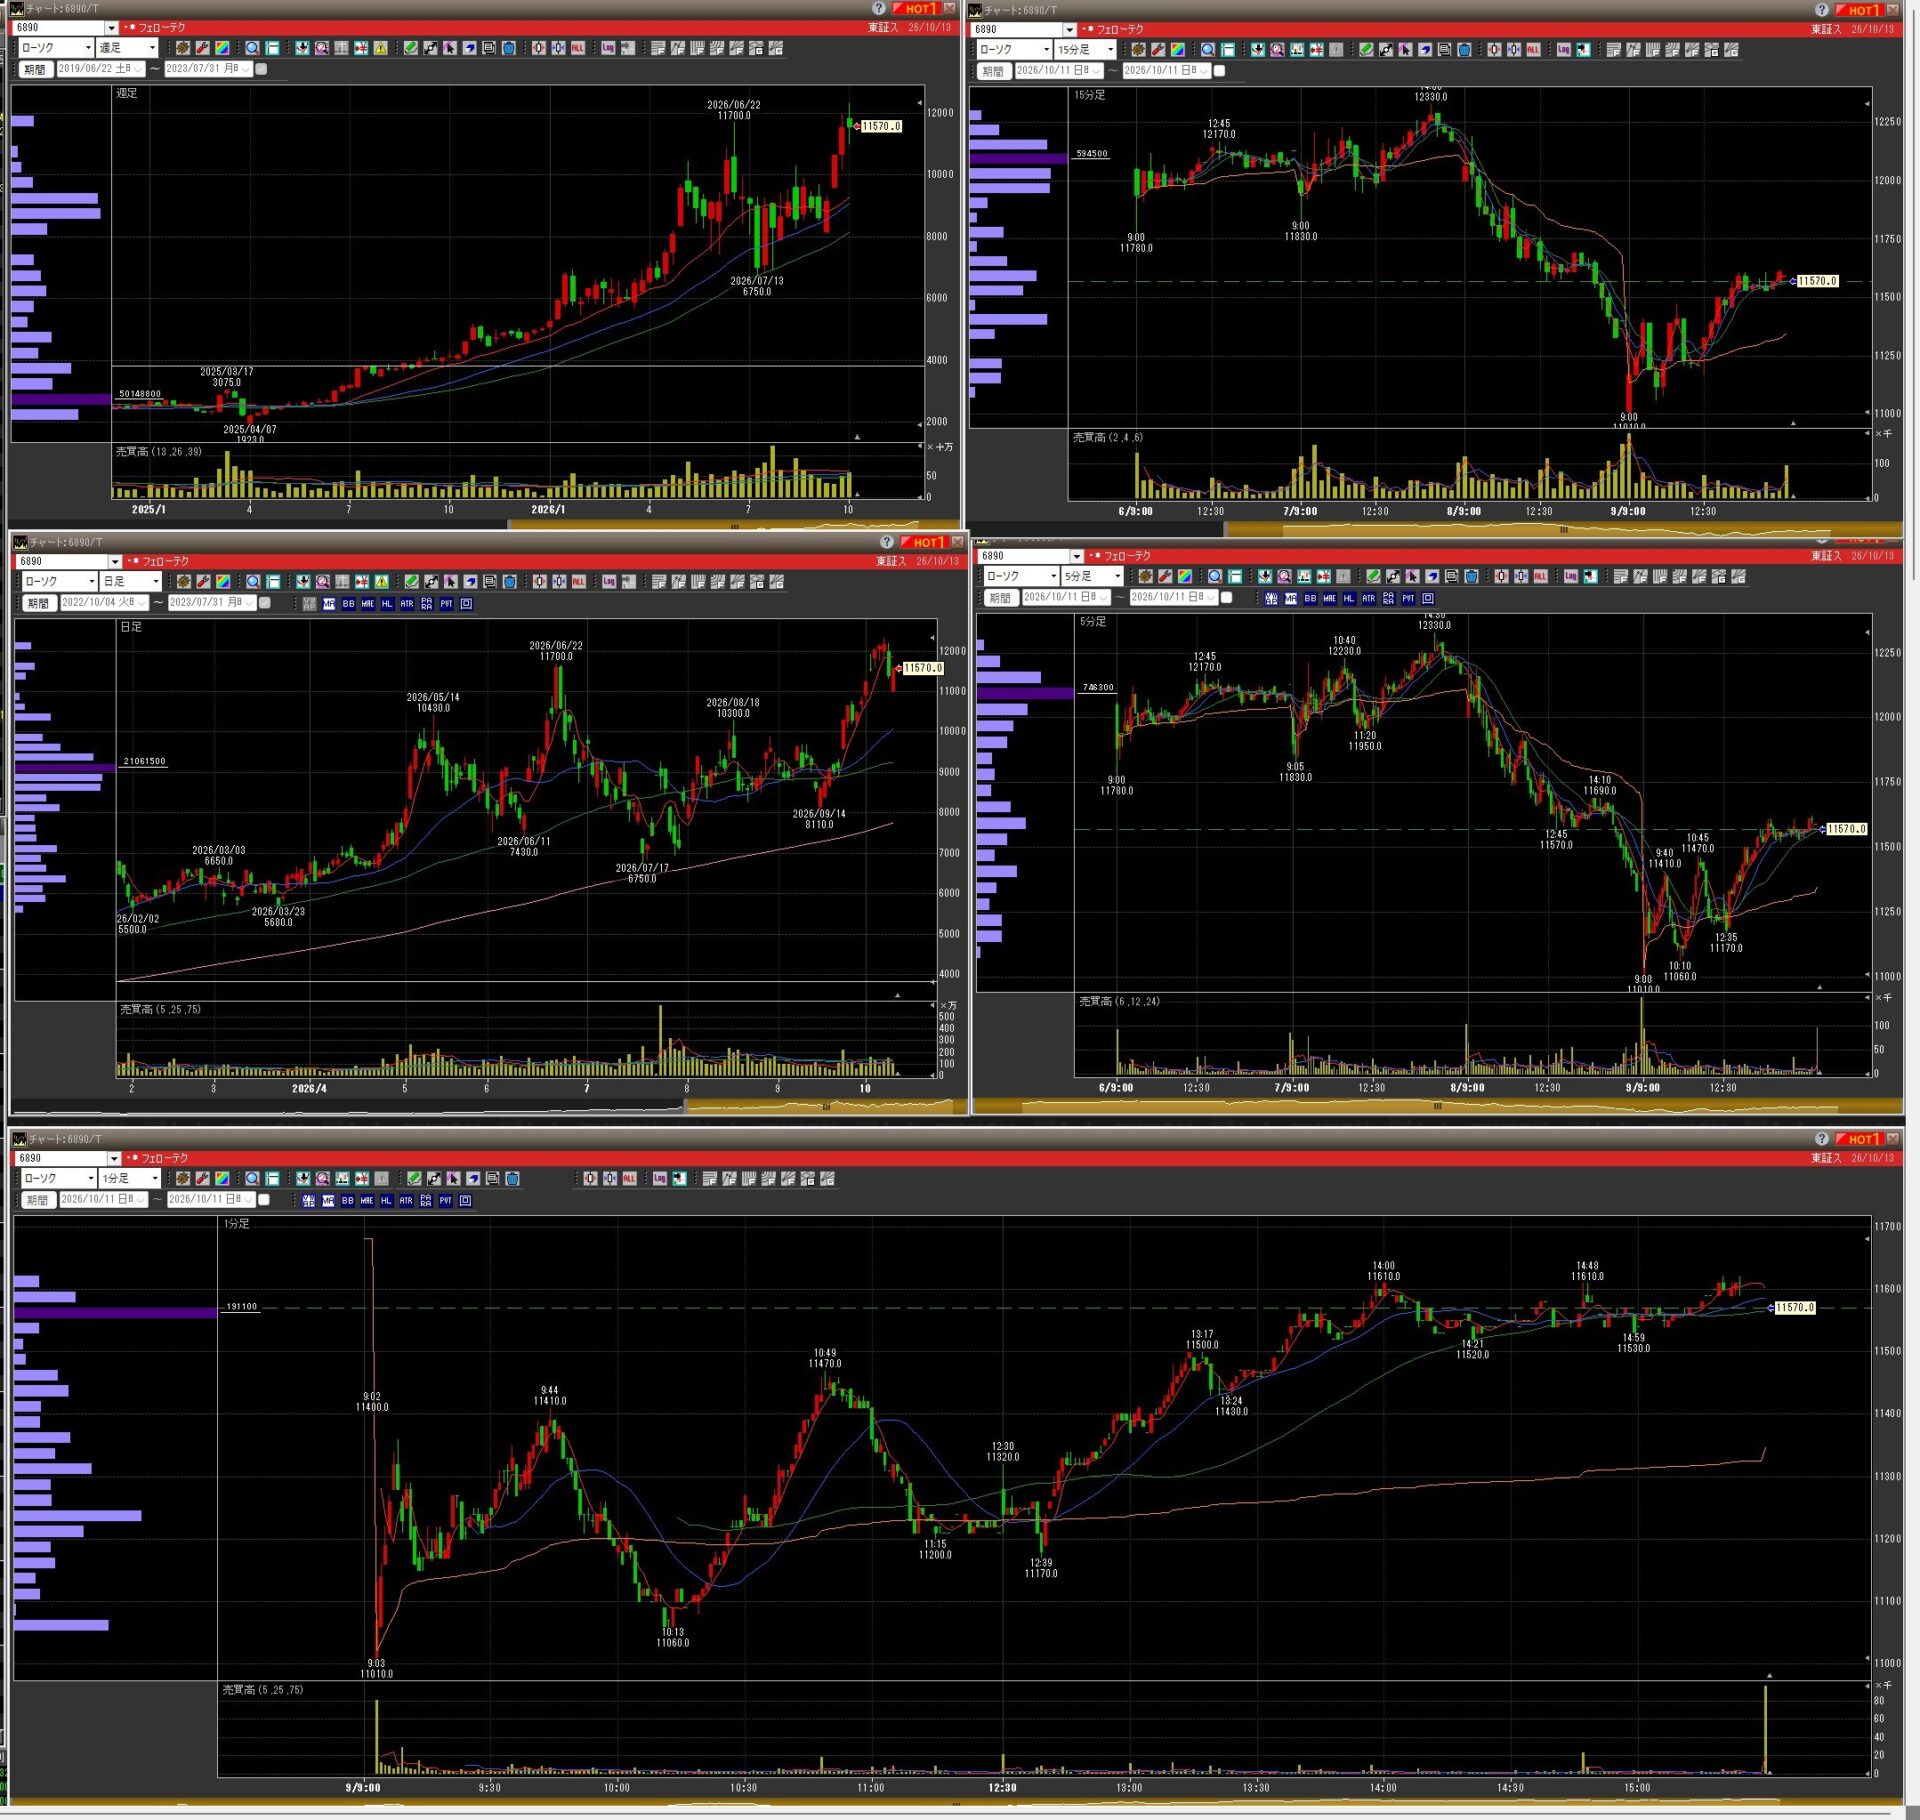
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・電気機器 |
| 株価(2026年10月7日基準) | 12,170円 |
| 時価総額(同日基準) | 約6,580億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 121万7,000円 |
| 決算期 | 2026年12月期から12月決算 |
| 次回決算発表日 | 2026年11月16日(中間決算予定) |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
フェローテックは、半導体製造装置向け部品や材料を中心に、精密機器・電子部品などを展開する企業です。半導体製造工程で使われる真空シール、石英製品、セラミックス、サーモモジュールなどを手掛けています。
- 主力分野: 半導体製造装置部品、石英製品、セラミックス、真空シール、サーモモジュール
- 関連テーマ: 半導体設備投資、AI半導体、半導体材料、パワー半導体、製造装置
- 強み: 複数の半導体関連部材を展開し、海外生産拠点を持つこと
- 注目点: 半導体設備投資の回復、中国を含む海外市場の動向、部材の高付加価値化
- リスク: 半導体市況の変動、海外事業の地政学リスク、設備投資負担、為替変動
業績推移
単位:億円。2026年3月期は売上高2,889.3億円、営業利益275.6億円でした。2026年12月期から決算期が12月となっているため、過年度との比較では対象期間の違いに注意が必要です。出典:公式IR・決算短信 / 2026年3月期決算情報
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上高 | 約2,743 | 2,889.3 | 最新予想要確認 |
| 営業利益 | 約241 | 275.6 | 最新予想要確認 |
| 経常利益 | 約256 | 260.6 | 最新予想要確認 |
| 純利益 | 約157 | 148.9 | 最新予想要確認 |
| 売上高成長率 | — | 約+5.3% | 期間変更に注意 |
| 営業利益率 | 約8.8% | 約9.5% | 最新予想要確認 |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2026年12月期第1四半期 |
| 売上高 | 約1,824.4億円 |
| 営業利益 | 約280.7億円 |
| 経常利益 | 約272.8億円 |
| 純利益 | 約215.2億円 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:公式IR・決算資料 / Yahoo!ファイナンス
投資視点・注意点
フェローテックは、半導体製造装置の完成品メーカーではなく、製造工程を支える部材・材料を幅広く供給する企業です。半導体投資の回復が部品需要に波及するか、中国を含む海外事業がどの程度利益を生み出すかが重要です。
ただし、決算期変更があるため、単純な前年比だけでは業績の勢いを判断しにくい点に注意が必要です。四半期の数字だけでなく、対象期間、受注、設備投資、在庫、営業キャッシュフローを合わせて確認したい銘柄です。
20.フクダ電子株式会社(6960)
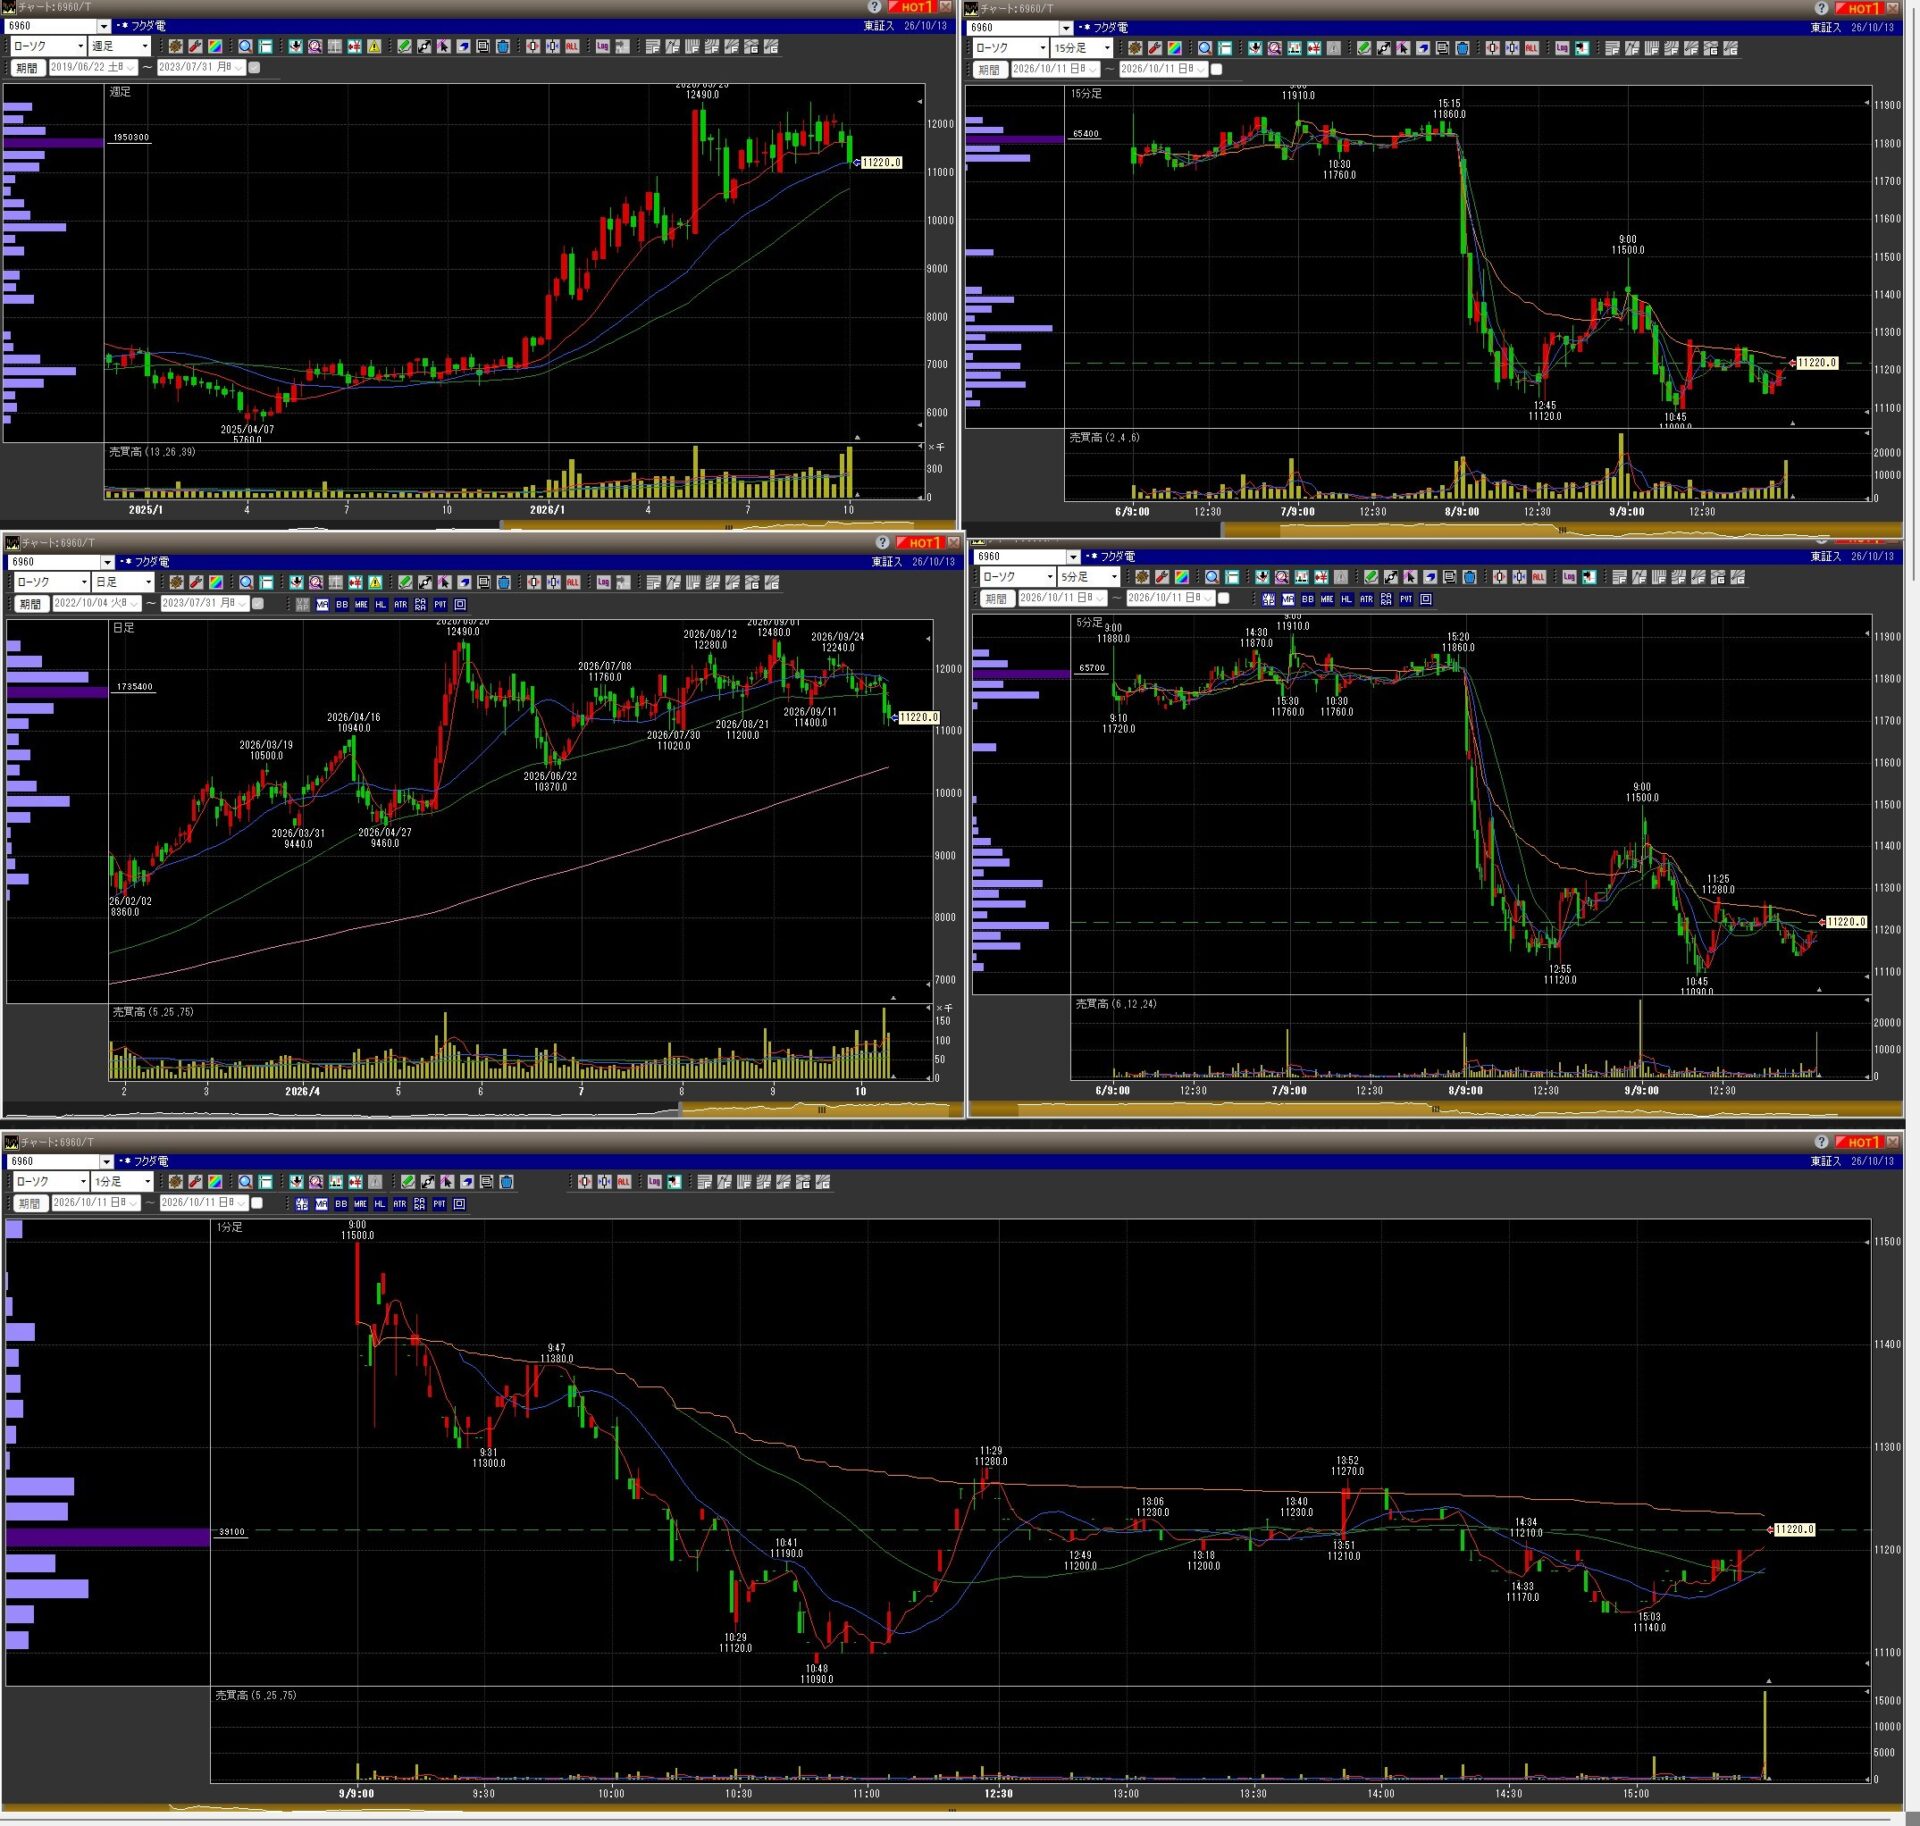
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・電気機器 |
| 株価(2026年10月7日基準) | 11,820円 |
| 時価総額(同日基準) | 約4,462億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 118万2,000円 |
| 決算期 | 3月 |
| 次回決算発表日 | 2026年10月30日ごろ(第2四半期発表予定・要確認) |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算要確認 |
事業内容・関連テーマ
フクダ電子は、心電計や患者モニタ、呼吸・循環器関連の医療機器などを製造・販売する医療機器メーカーです。医療現場で使われる検査・診断機器や在宅医療関連機器も展開しています。
- 主力分野: 心電計、循環器関連機器、患者モニタ、呼吸・在宅医療関連機器
- 関連テーマ: 高齢化、医療機器、在宅医療、医療DX、予防・検査
- 強み: 医療現場に根差した製品群と、医療機関向けの販売・サービス基盤
- 注目点: 医療機器の更新需要、在宅医療の拡大、海外展開、利益率の維持
- リスク: 医療機関の設備投資、競争激化、製品開発費、規制・品質管理に関するコスト
業績推移
単位:億円。2026年3月期は売上高1,397.0億円、営業利益266.1億円、純利益187.9億円でした。売上高は前年比約0.5%増、営業利益は約2.8%増と、急成長型というより安定した収益力が特徴です。出典:2026年3月期決算短信
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 約1,390 | 1,397.0 | 最新予想要確認 |
| 営業利益 | 約259 | 266.1 | 最新予想要確認 |
| 経常利益 | 約266 | 273.4 | 最新予想要確認 |
| 純利益 | 約186 | 187.9 | 最新予想要確認 |
| 売上高成長率 | — | 約+0.5% | 最新予想要確認 |
| 営業利益率 | 約18.6% | 約19.0% | 最新予想要確認 |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 売上高 | 309.9億円(前年同期比+2.0%) |
| 営業利益 | 45.9億円(前年同期比+9.9%) |
| 経常利益 | 48.7億円(前年同期比+11.5%) |
| 純利益 | 30.8億円(前年同期比+8.8%) |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2027年3月期第1四半期決算情報 / 公式IR
投資視点・注意点
フクダ電子は、AIや半導体のような短期的なテーマ性よりも、医療機器需要と安定した収益力を評価する銘柄です。2026年3月期の営業利益率は約19%で、売上高が大きく伸びなくても利益を確保できる点が特徴です。
高齢化や在宅医療の需要は中長期的な追い風になり得ますが、成長率が比較的穏やかなため、株価に対して利益成長が十分か、配当の継続性や現金保有、設備投資・研究開発費の動向を確認したいところです。
21.日本精機株式会社(7287)
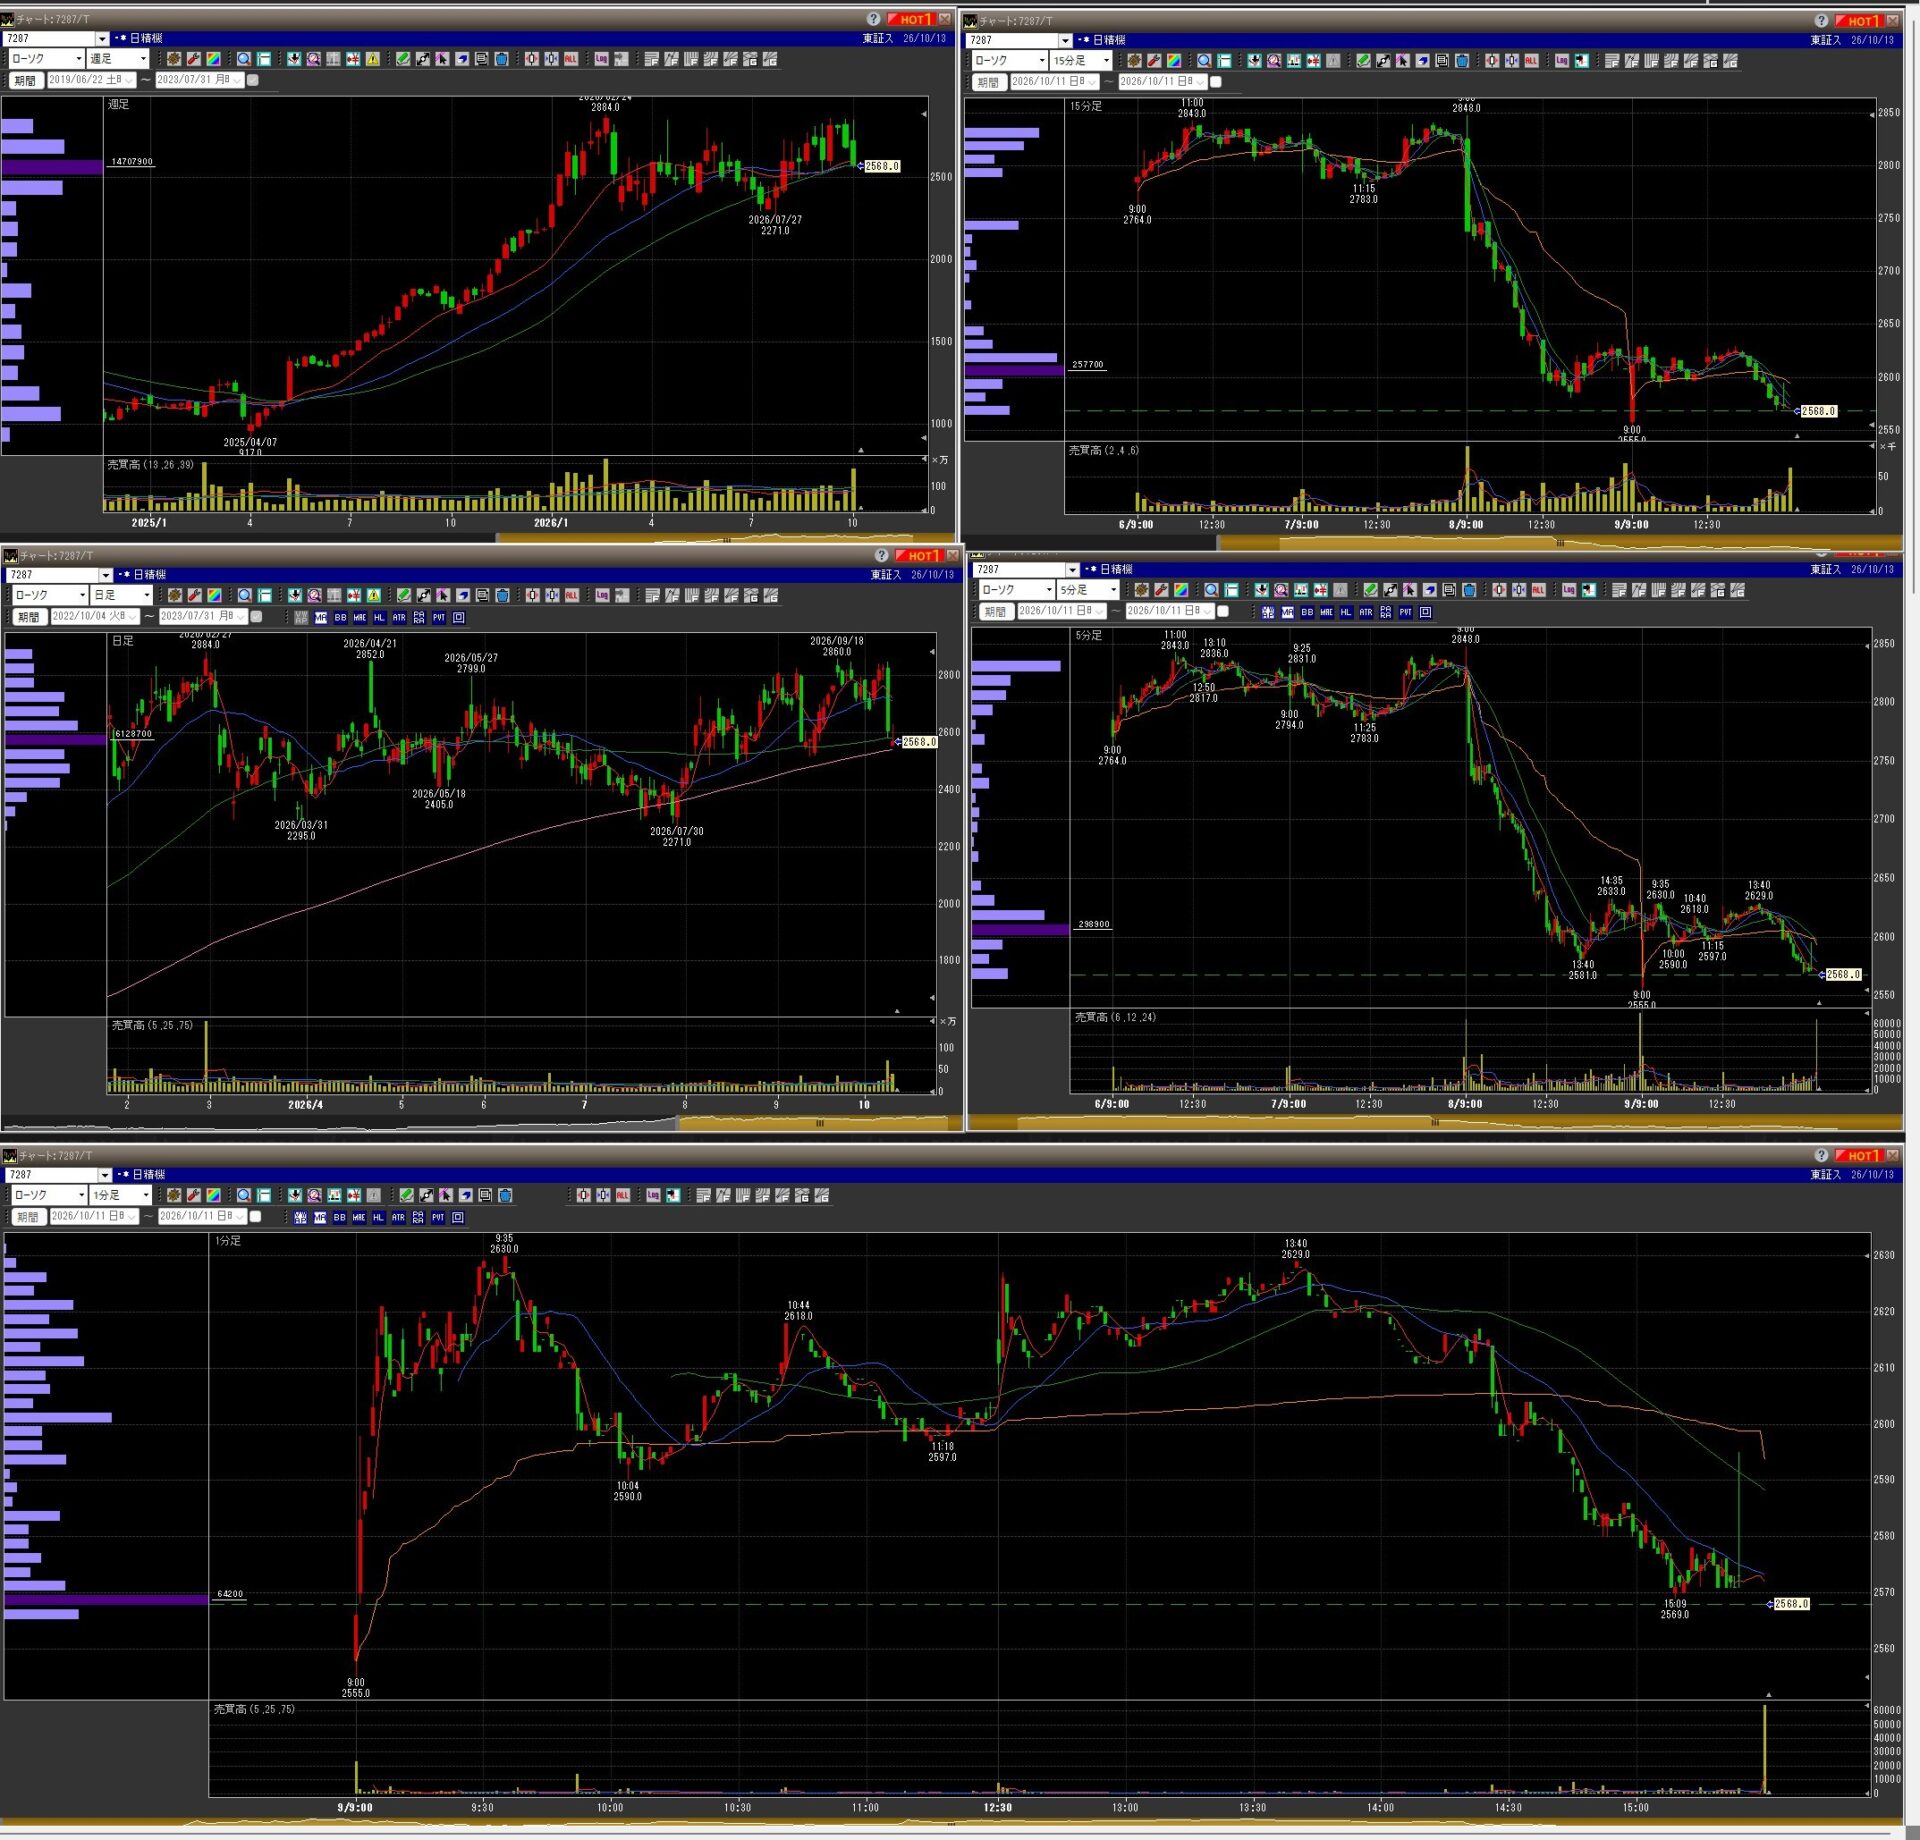
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・輸送用機器 |
| 株価(2026年10月7日基準) | 2,825円 |
| 時価総額(同日基準) | 約1,652億円 |
| 発行済株式数 | 約5,847万株 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 28万2,500円 |
| 決算期 | 3月 |
| 次回決算発表予定日 | 2026年11月11日 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 約3.7% | 予想90円 | 90円 | 約66.7% |
出典:2026年3月期決算短信 / IRカレンダー
事業内容・関連テーマ
日本精機は、自動車・二輪車のメーターやヘッドアップディスプレイ(HUD)など、車載表示機器を主力とするメーカーです。運転者が速度や車両情報を確認するための表示技術を提供しています。
- 主力分野: 自動車・二輪車用メーター、HUD、車載電子機器
- 関連テーマ: 自動車電子化、二輪車需要、車載ディスプレイ、ADAS
- 強み: 車載表示機器の開発・製造実績と、海外の二輪車市場への展開
- 注目点: インド・ASEANなどの二輪車需要、車載機器の高機能化、原価改善
- リスク: 中国の自動車市場、完成車メーカーの生産動向、メモリーなど電子部品の価格上昇
業績推移
単位:億円。2026年3月期は増収増益となりました。2027年3月期は減収ながら営業増益を会社が予想しています。出典:2026年3月期決算短信 / Yahoo!ファイナンス・業績
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上収益 | 3,164.0 | 3,278.9 | 3,200.0 |
| 営業利益 | 95.8 | 116.2 | 140.0 |
| 税引前利益 | 93.4 | 138.8 | 要確認 |
| 親会社帰属純利益 | 61.2 | 82.2 | 100.0 |
| 売上高成長率 | — | 約+3.6% | 約−2.4% |
| 営業利益率 | 約3.0% | 約3.5% | 約4.4% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 発表日 | 2026年8月7日 |
| 四半期業績 | 詳細数値は最新決算短信で確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
投資視点・注意点
日本精機は、車載機器の中でも二輪車用メーターの販売動向が業績を左右する銘柄です。会社資料では、インド・ASEAN・南米などでの二輪車用計器が業績を支えた一方、中国や北米の四輪車用計器は弱さが見られました。
2027年3月期は営業利益率の改善を見込んでいますが、売上収益は減少予想です。増益の要因が販売数量の増加なのか、原価改善なのかを分けて見ることが重要です。
22.株式会社ワークマン(7564)
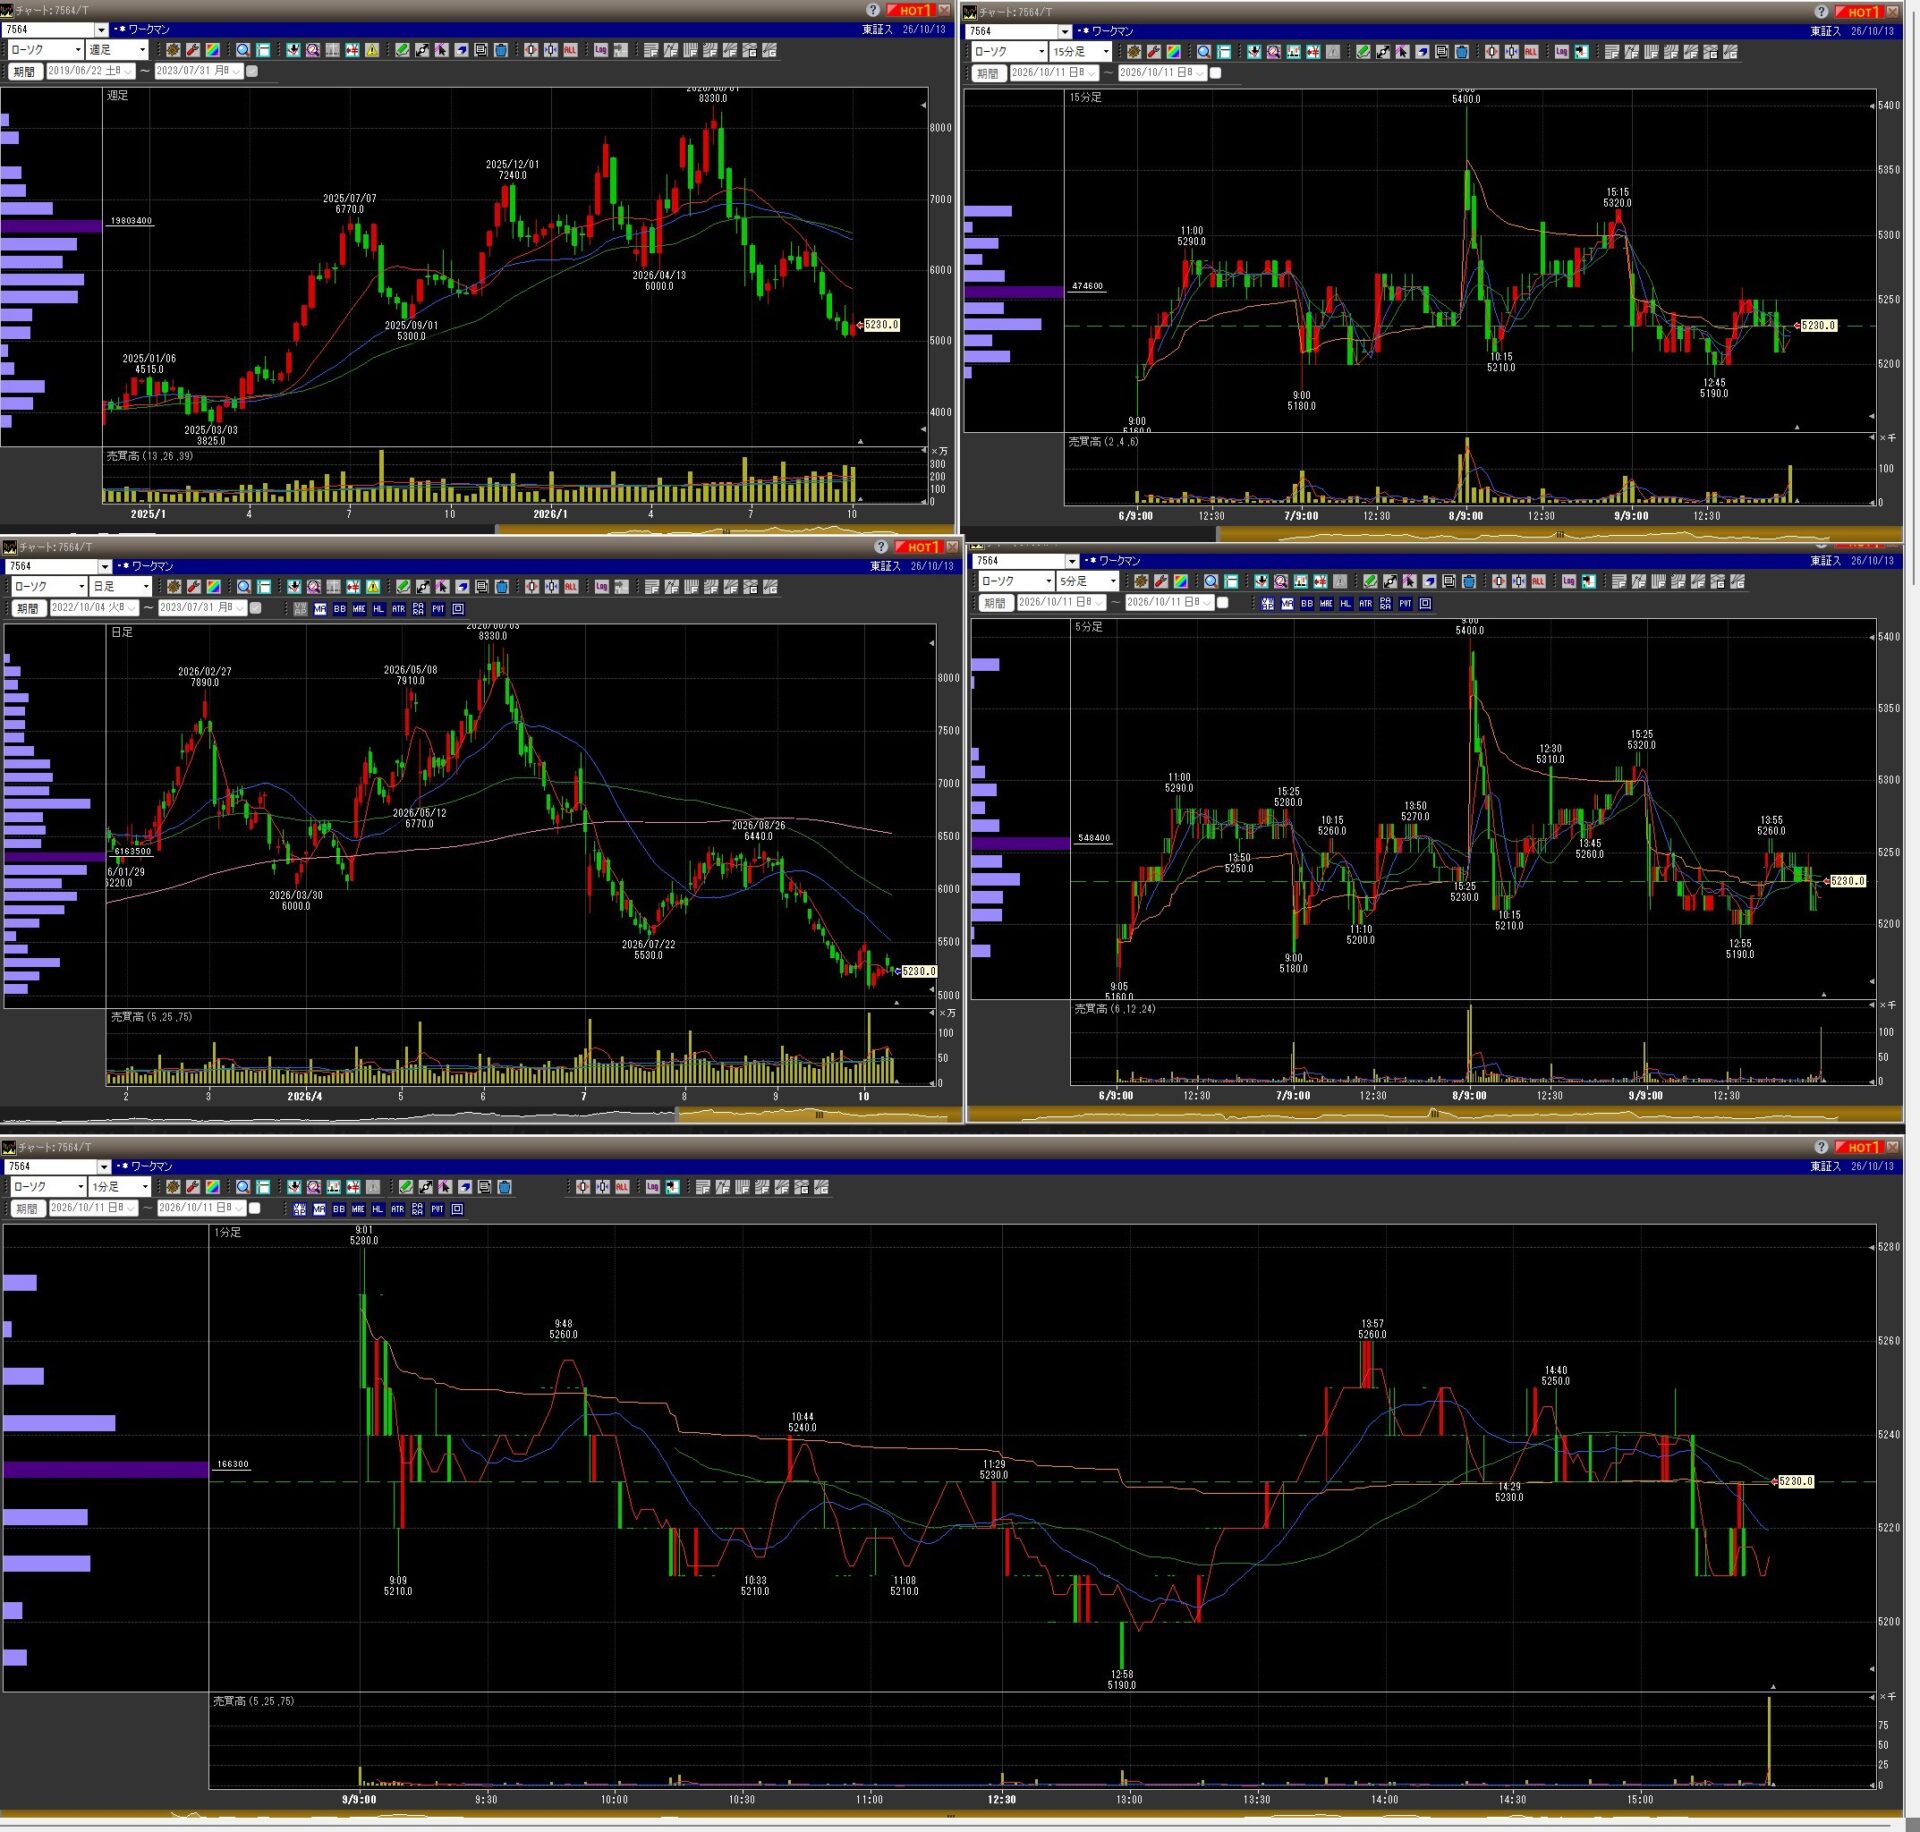
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・小売業 |
| 株価(2026年10月7日基準) | 5,250円 |
| 時価総額(同日基準) | 約4,297億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 52万5,000円 |
| 決算期 | 3月 |
| 次回決算発表日 | 2026年11月上旬予定・日付要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 約1.7%(予想89円ベース) | 89円 | 最新決算で要確認 |
事業内容・関連テーマ
ワークマンは、作業服・作業用品を基盤に、高機能ウェアやアウトドア・スポーツ関連商品を展開する小売企業です。高機能・低価格の商品を幅広い顧客に販売する戦略が特徴です。
- 主力分野: 作業服、作業用品、アウトドア・スポーツ・日常向けウェア
- 関連テーマ: 高機能衣料、リカバリーウェア、低価格消費、店舗網拡大
- 強み: 機能性と価格競争力、全国の店舗網、商品企画と供給体制
- 注目点: リカバリーウェアなどのヒット商品の継続性、既存店売上、在庫管理
- リスク: 流行商品の反動、気温・天候、円安による仕入価格上昇、人件費・物流費
業績推移
ワークマンは連結決算ではなく、非連結決算です。小売業の売上高に相当する「営業総収入」と、商品そのものの売上高を混同しないよう注意が必要です。単位:億円。出典:2026年3月期決算短信 / 2027年3月期第1四半期資料
| 非連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 営業総収入 | 1,369.3 | 1,608.5 | 1,833.8 |
| 営業利益 | 243.9 | 296.8 | 321.1 |
| 経常利益 | 249.0 | 305.7 | 334.2 |
| 純利益 | 168.9 | 206.2 | 223.3 |
| 営業総収入成長率 | — | 約+17.5% | 約+14.0% |
| 営業利益率 | 約17.8% | 約18.4% | 約17.5% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 営業総収入 | 最新資料で要確認 |
| 営業利益 | 120.3億円(前年同期比+33.3%) |
| 経常利益 | 124.3億円(前年同期比+34.6%) |
| 純利益 | 77.9億円(前年同期比+34.0%) |
| 大株主 | 最新の株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:ワークマン・決算情報 / Yahoo!ファイナンス・業績
投資視点・注意点
ワークマンは、既存の作業服市場だけでなく、一般消費者向けの高機能衣料をどこまで広げられるかがポイントです。2026年3月期は営業総収入が17.5%増、営業利益が21.7%増となり、リカバリーウェアなどの販売が業績を押し上げました。
ただし、ヒット商品への依存が強まると、需要が一巡した際に成長率が低下する可能性があります。月次売上、既存店売上、商品在庫、粗利益率を追い、一時的なブームか、定番商品として定着するかを見極めたい銘柄です。
23.株式会社ナカニシ(7716)
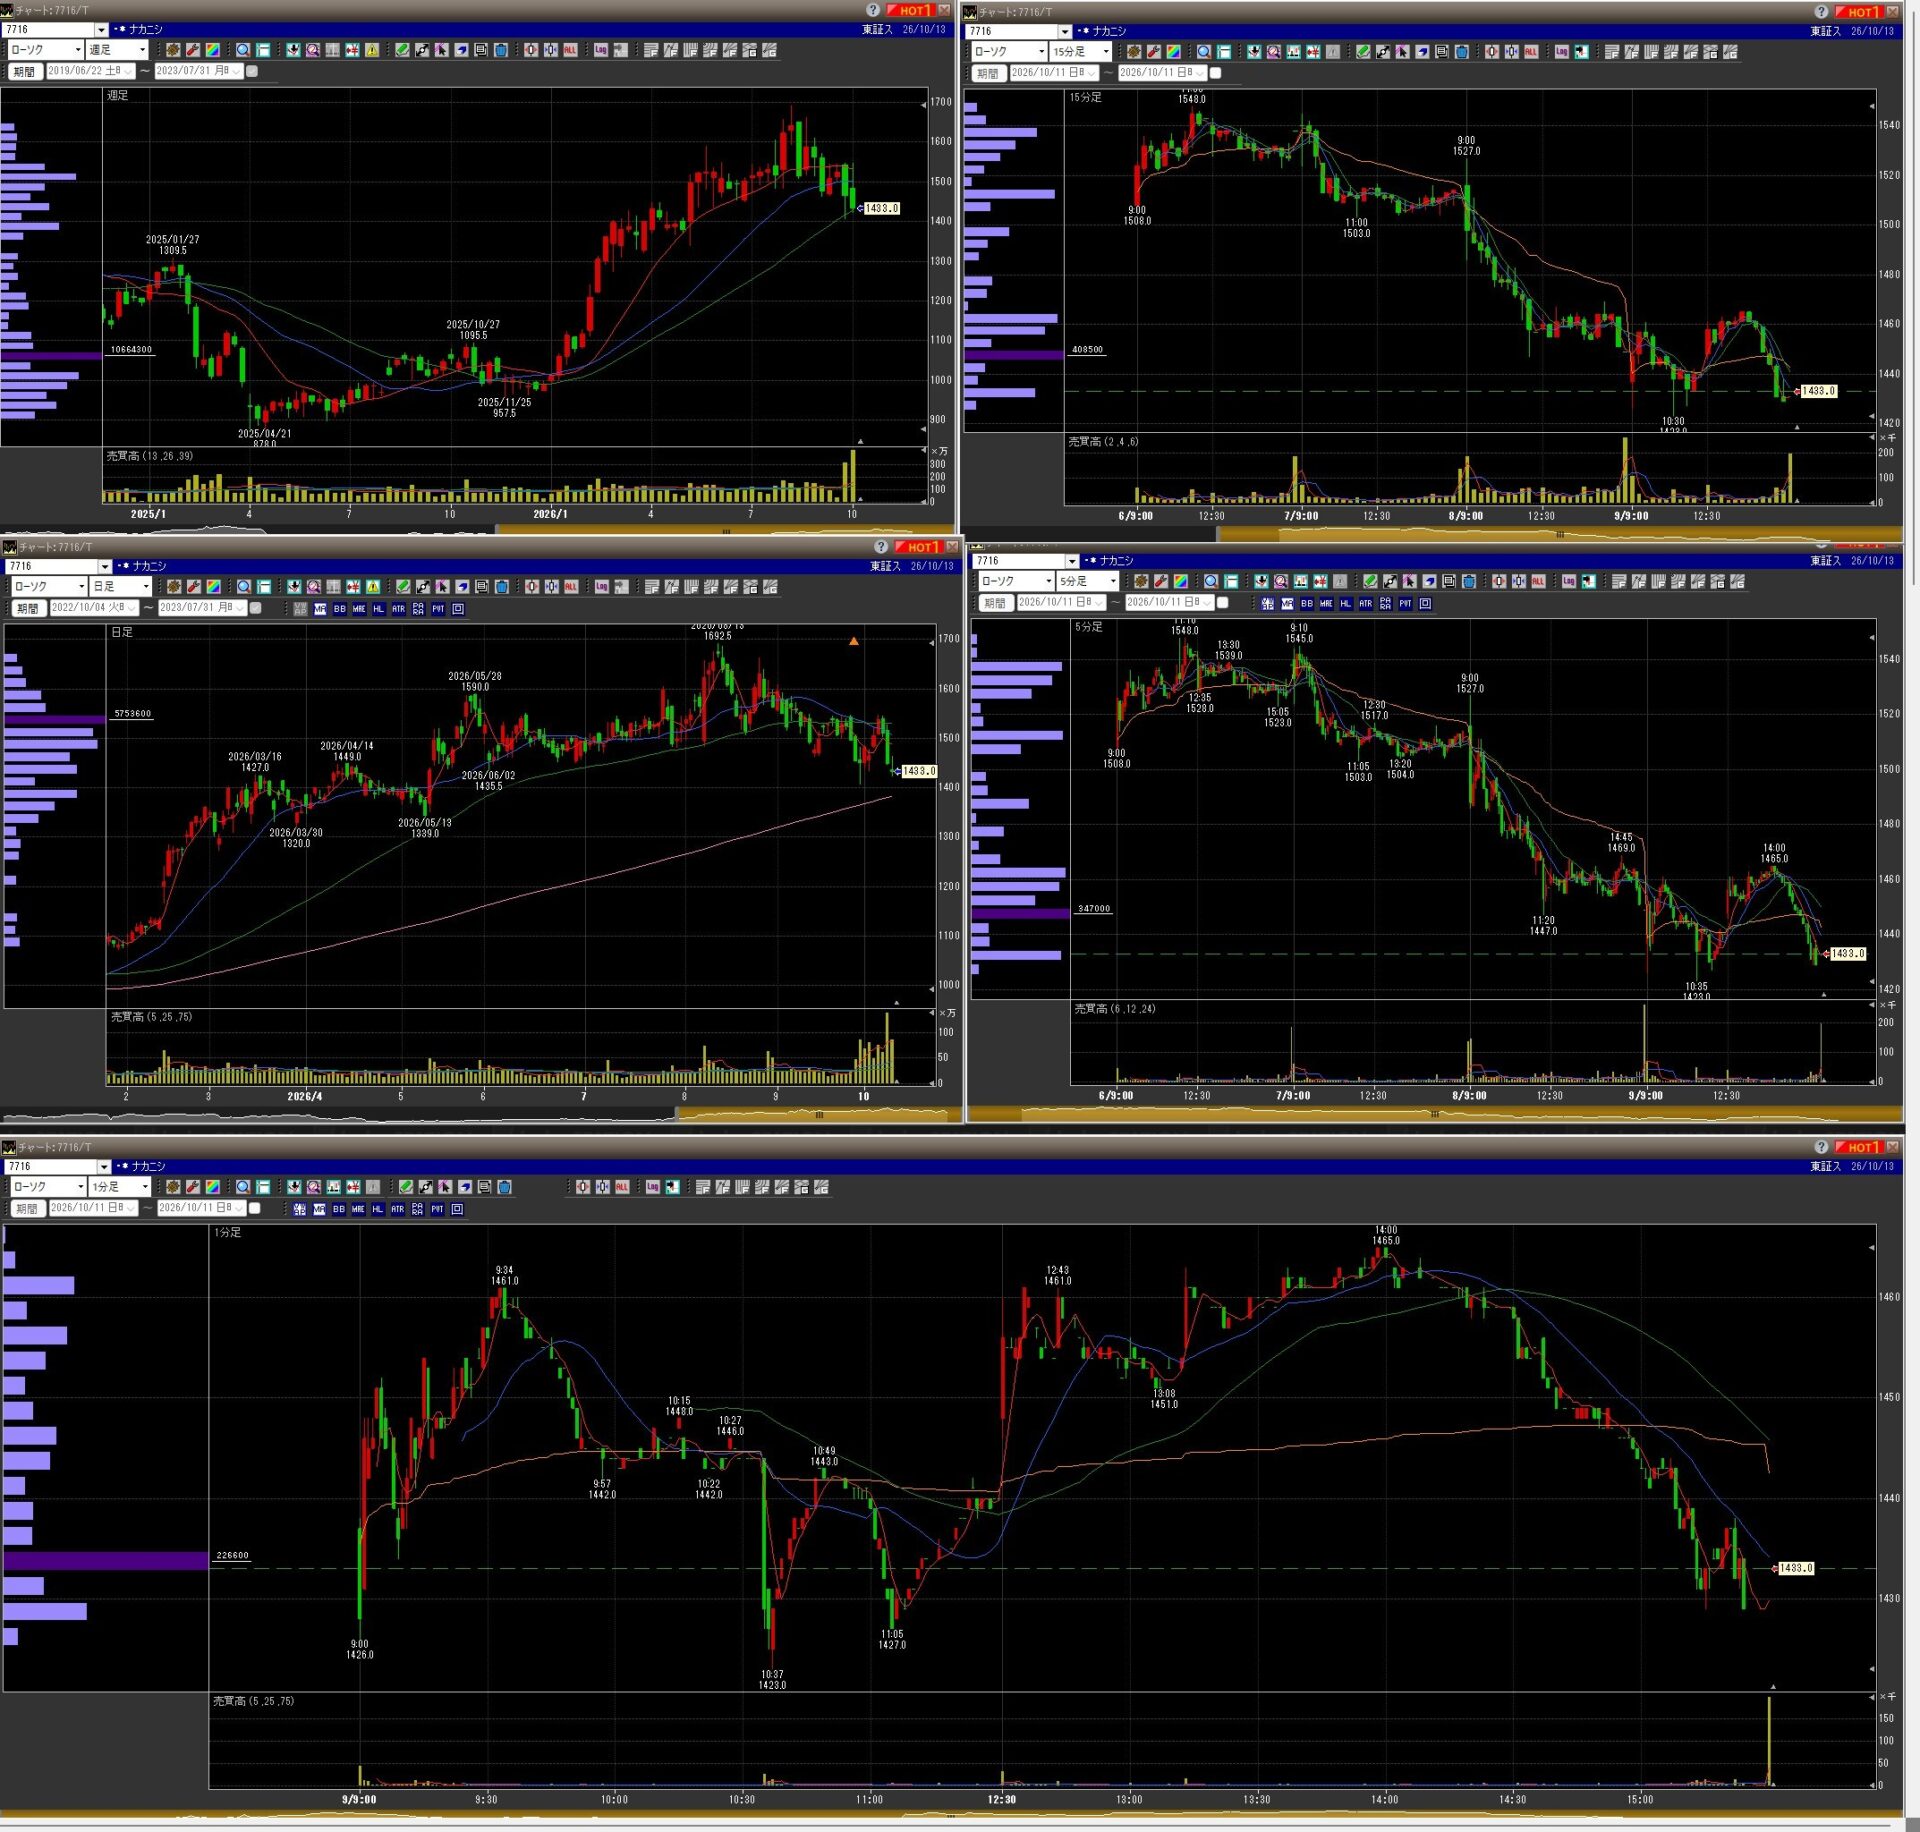
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・精密機器 |
| 株価(2026年10月7日基準) | 1,511円 |
| 時価総額(同日基準) | 約2,787億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 15万1,100円 |
| 決算期 | 12月 |
| 次回決算発表日 | 2026年11月上旬予定・日付要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 2025年12月期は純損失のため評価に注意 | 最新予想要確認 | 最新予想要確認 | 約71%(2025年12月期) |
事業内容・関連テーマ
ナカニシは、歯科医療用のハンドピースや歯科用回転機器を中心に、外科・工業用の精密回転機器も手掛けるメーカーです。小型で高速回転する機器の技術を強みとしています。
- 主力分野: 歯科用ハンドピース、歯科治療機器、外科用機器、工業用精密回転機器
- 関連テーマ: 歯科医療、高齢化、医療機器、精密加工、海外医療市場
- 強み: 専門性の高い製品、世界各国の歯科市場への展開、比較的高い利益率
- 注目点: 海外販売の伸び、歯科医療機器の更新需要、為替の影響、利益回復
- リスク: 為替変動、海外需要の鈍化、買収・事業再編に伴う費用、製品開発競争
業績推移
単位:億円。2025年12月期は売上高811.8億円、営業利益140.9億円でしたが、最終損益は23.98億円の赤字となりました。営業利益と純利益の動きが大きく異なるため、特別損失などの内訳も確認が必要です。2026年12月期は増収と純利益の黒字回復を会社が予想しています。
出典:ナカニシ・財務業績 / 2025年12月期決算短信
| 連結業績 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上高 | 770.4 | 811.8 | 944.8 |
| 営業利益 | 146.0 | 140.9 | 186.5 |
| 経常利益 | 172.8 | 169.3 | 190.6 |
| 純利益 | 85.8 | −24.0 | 135.4 |
| 売上高成長率 | — | 約+5.4% | 約+16.4% |
| 営業利益率 | 約19.0% | 約17.4% | 約19.7% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2026年12月期第2四半期・発表資料で確認 |
| 売上高・利益 | 最新の第2四半期決算短信で要確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:公式IR資料室 / Yahoo!ファイナンス・業績
投資視点・注意点
ナカニシは、歯科医療という比較的景気に左右されにくい市場に強みを持つ一方、海外売上や為替の影響を受ける企業です。2025年12月期は営業利益を確保しながら純損失となっているため、営業利益だけを見て業績を評価しないことが重要です。
2026年12月期の会社予想では増収と利益回復を見込んでいます。投資判断では、純利益の黒字化が計画どおり進むか、特別損失などの一時要因を除いた実力がどの程度かを確認したい銘柄です。
24.株式会社MTG(7806)
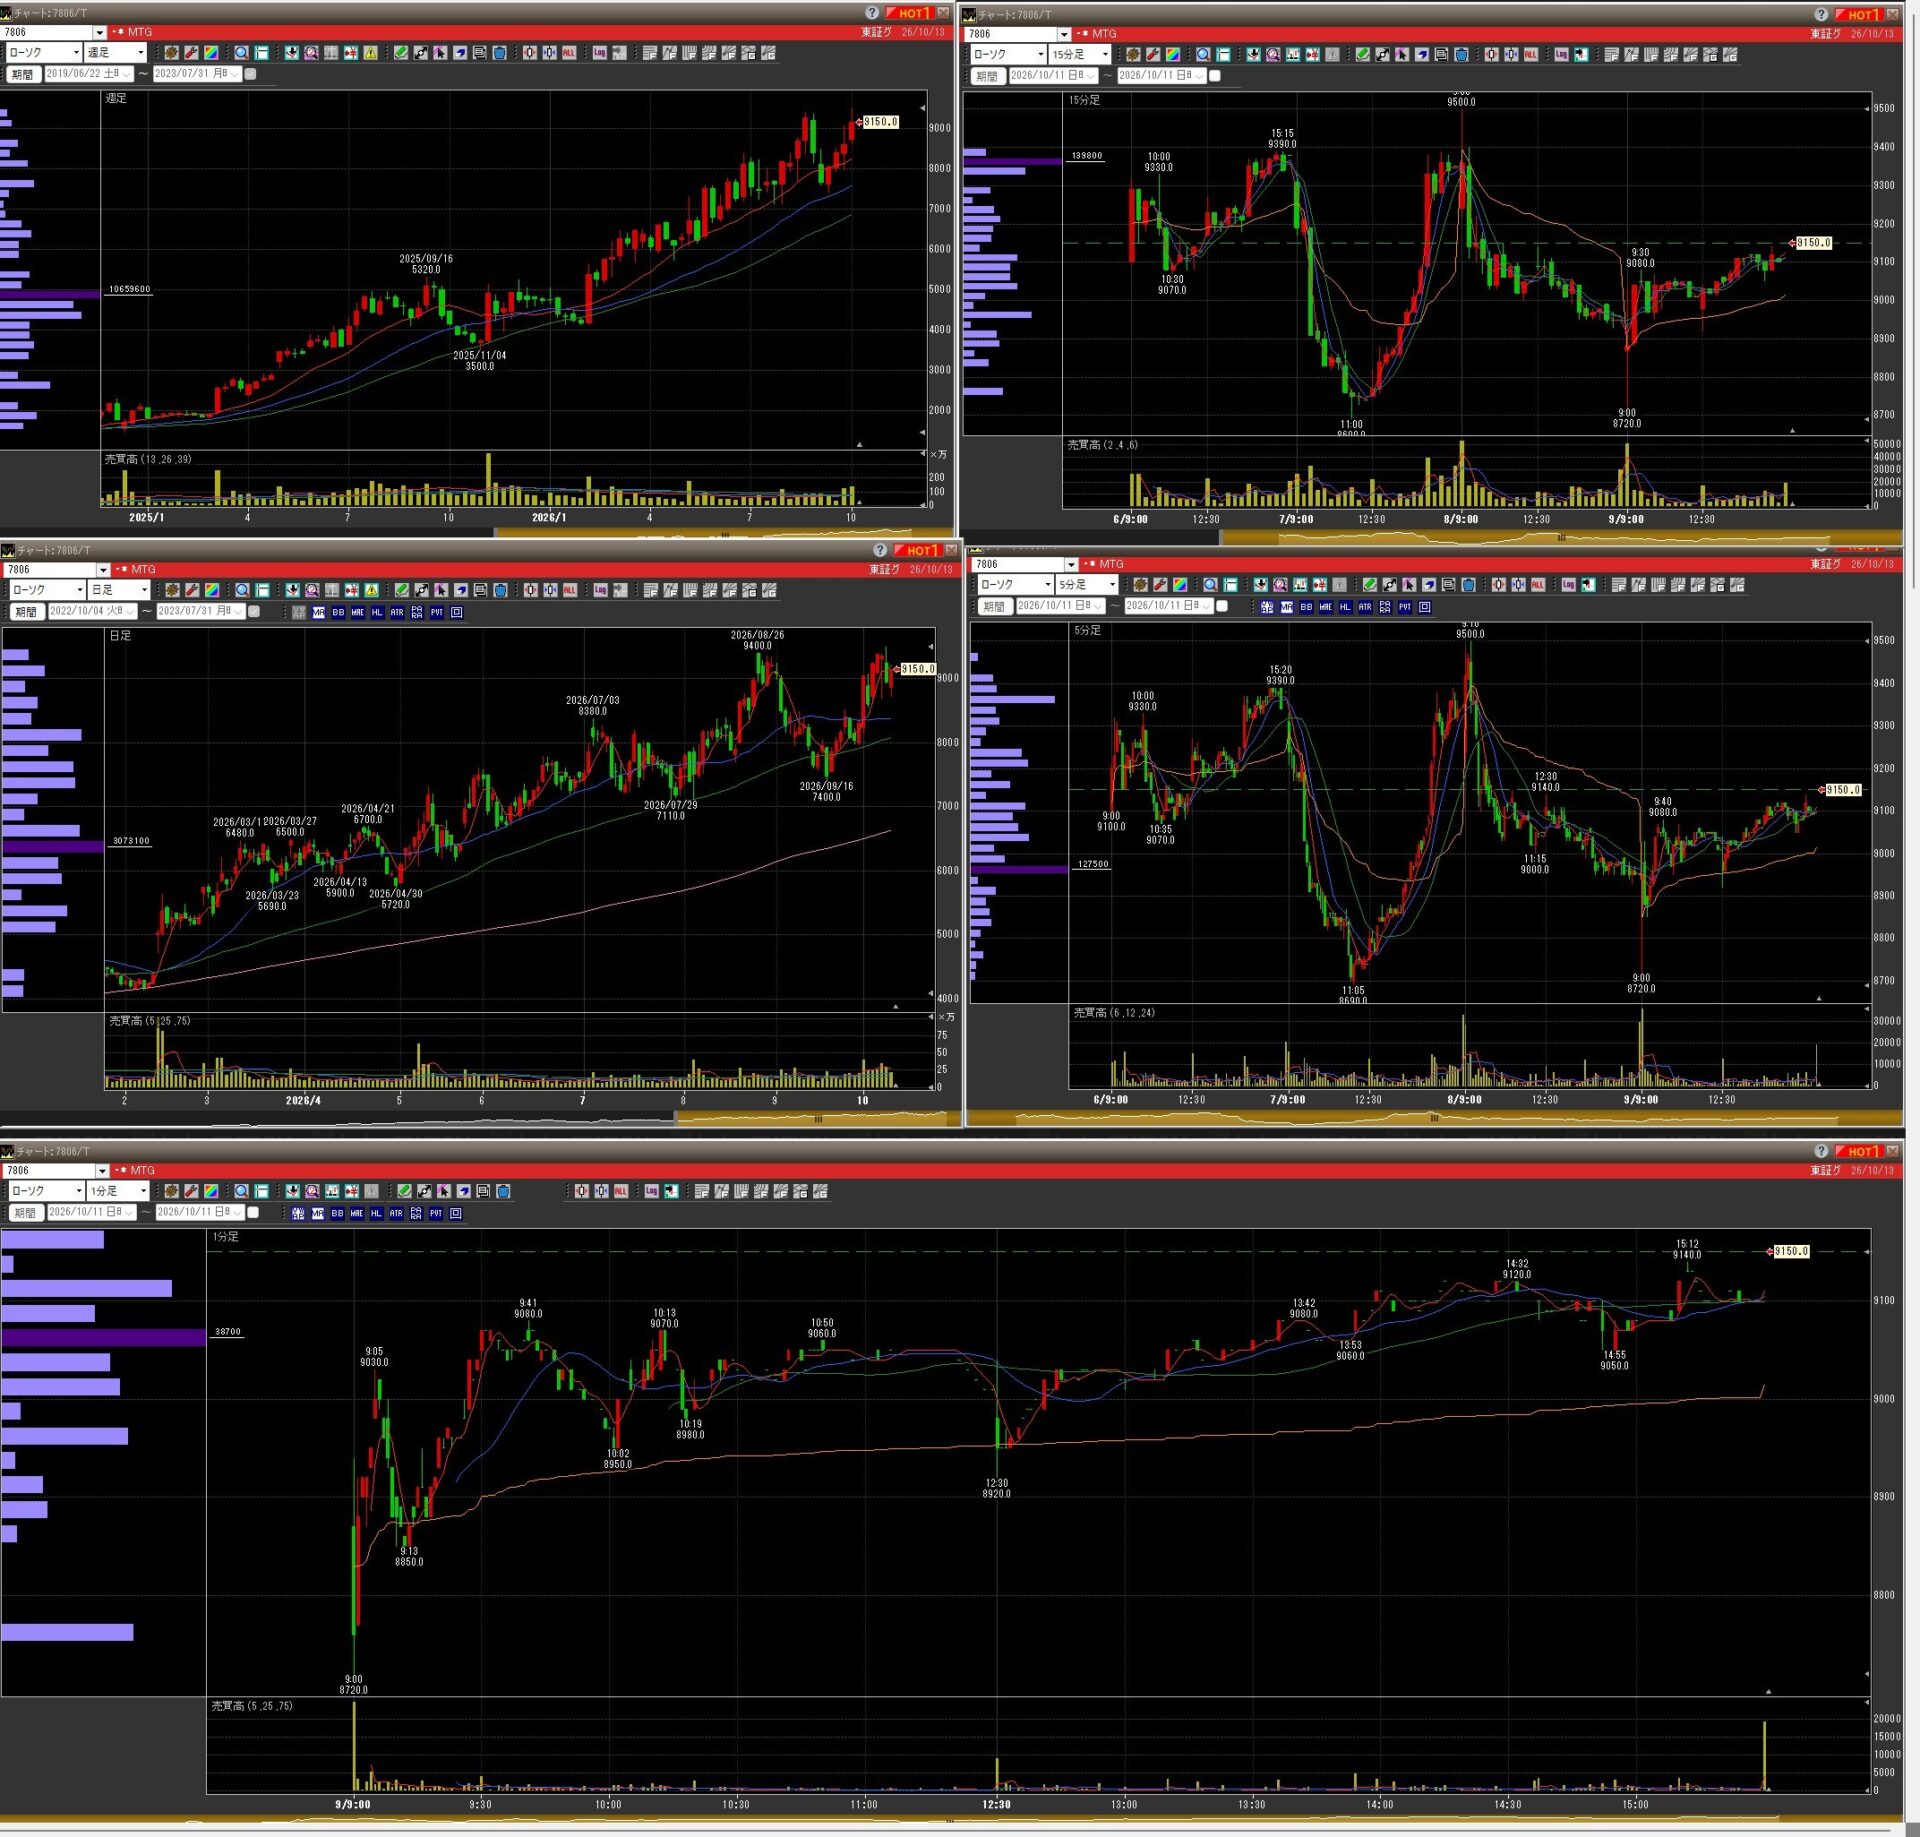
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証グロース・その他製品 |
| 株価(2026年10月7日基準) | 9,350円 |
| 時価総額(同日基準) | 約3,765億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 93万5,000円 |
| 決算期 | 9月 |
| 次回決算発表日 | 2026年11月ごろ・正式日程要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算で要確認 |
事業内容・関連テーマ
MTGは、美容・健康関連ブランドを展開する企業です。美容機器の「ReFa(リファ)」や、トレーニング・健康関連の「SIXPAD(シックスパッド)」などを手掛けています。
- 主力分野: 美容機器、ヘアケア製品、健康・トレーニング機器
- 関連テーマ: 美容家電、セルフケア、健康寿命、インバウンド消費、ブランド消費
- 強み: ブランド力、商品企画力、美容・健康分野での認知度
- 注目点: ReFaの国内外販売、海外展開、直販・店舗販売の伸び、新商品投入
- リスク: 流行の変化、競合商品の増加、広告宣伝費、在庫管理、ブランド価値の維持
業績推移
MTGは9月決算です。売上高・営業利益の最新実績と2026年9月期会社予想は、公式IRの決算短信で確認が必要です。誤った数字を掲載しないため、ここでは未確認の数値を推測で埋めていません。
出典:MTG・IRライブラリ / Yahoo!ファイナンス・業績
| 連結業績 | 2024年9月期実績 | 2025年9月期実績 | 2026年9月期会社予想 |
|---|---|---|---|
| 売上高 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 営業利益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 経常利益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 純利益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新決算 | 2026年9月期通期決算の発表資料で確認 |
| 売上高・利益 | 最新の決算短信で要確認 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
投資視点・注意点
MTGは、美容・健康という継続需要が期待できる分野で、ブランドの強さを収益に結び付けられるかが焦点です。特にReFaは、商品単価・販売チャネル・海外展開によって売上の伸び方や利益率が変わる可能性があります。
一方、ブランド企業は人気商品の勢いが鈍ると、在庫や販促費が利益を圧迫することがあります。売上高の伸びに加え、営業利益率、在庫、広告宣伝費、ブランド別の販売動向を確認したい銘柄です。
25.ヨネックス株式会社(7906)
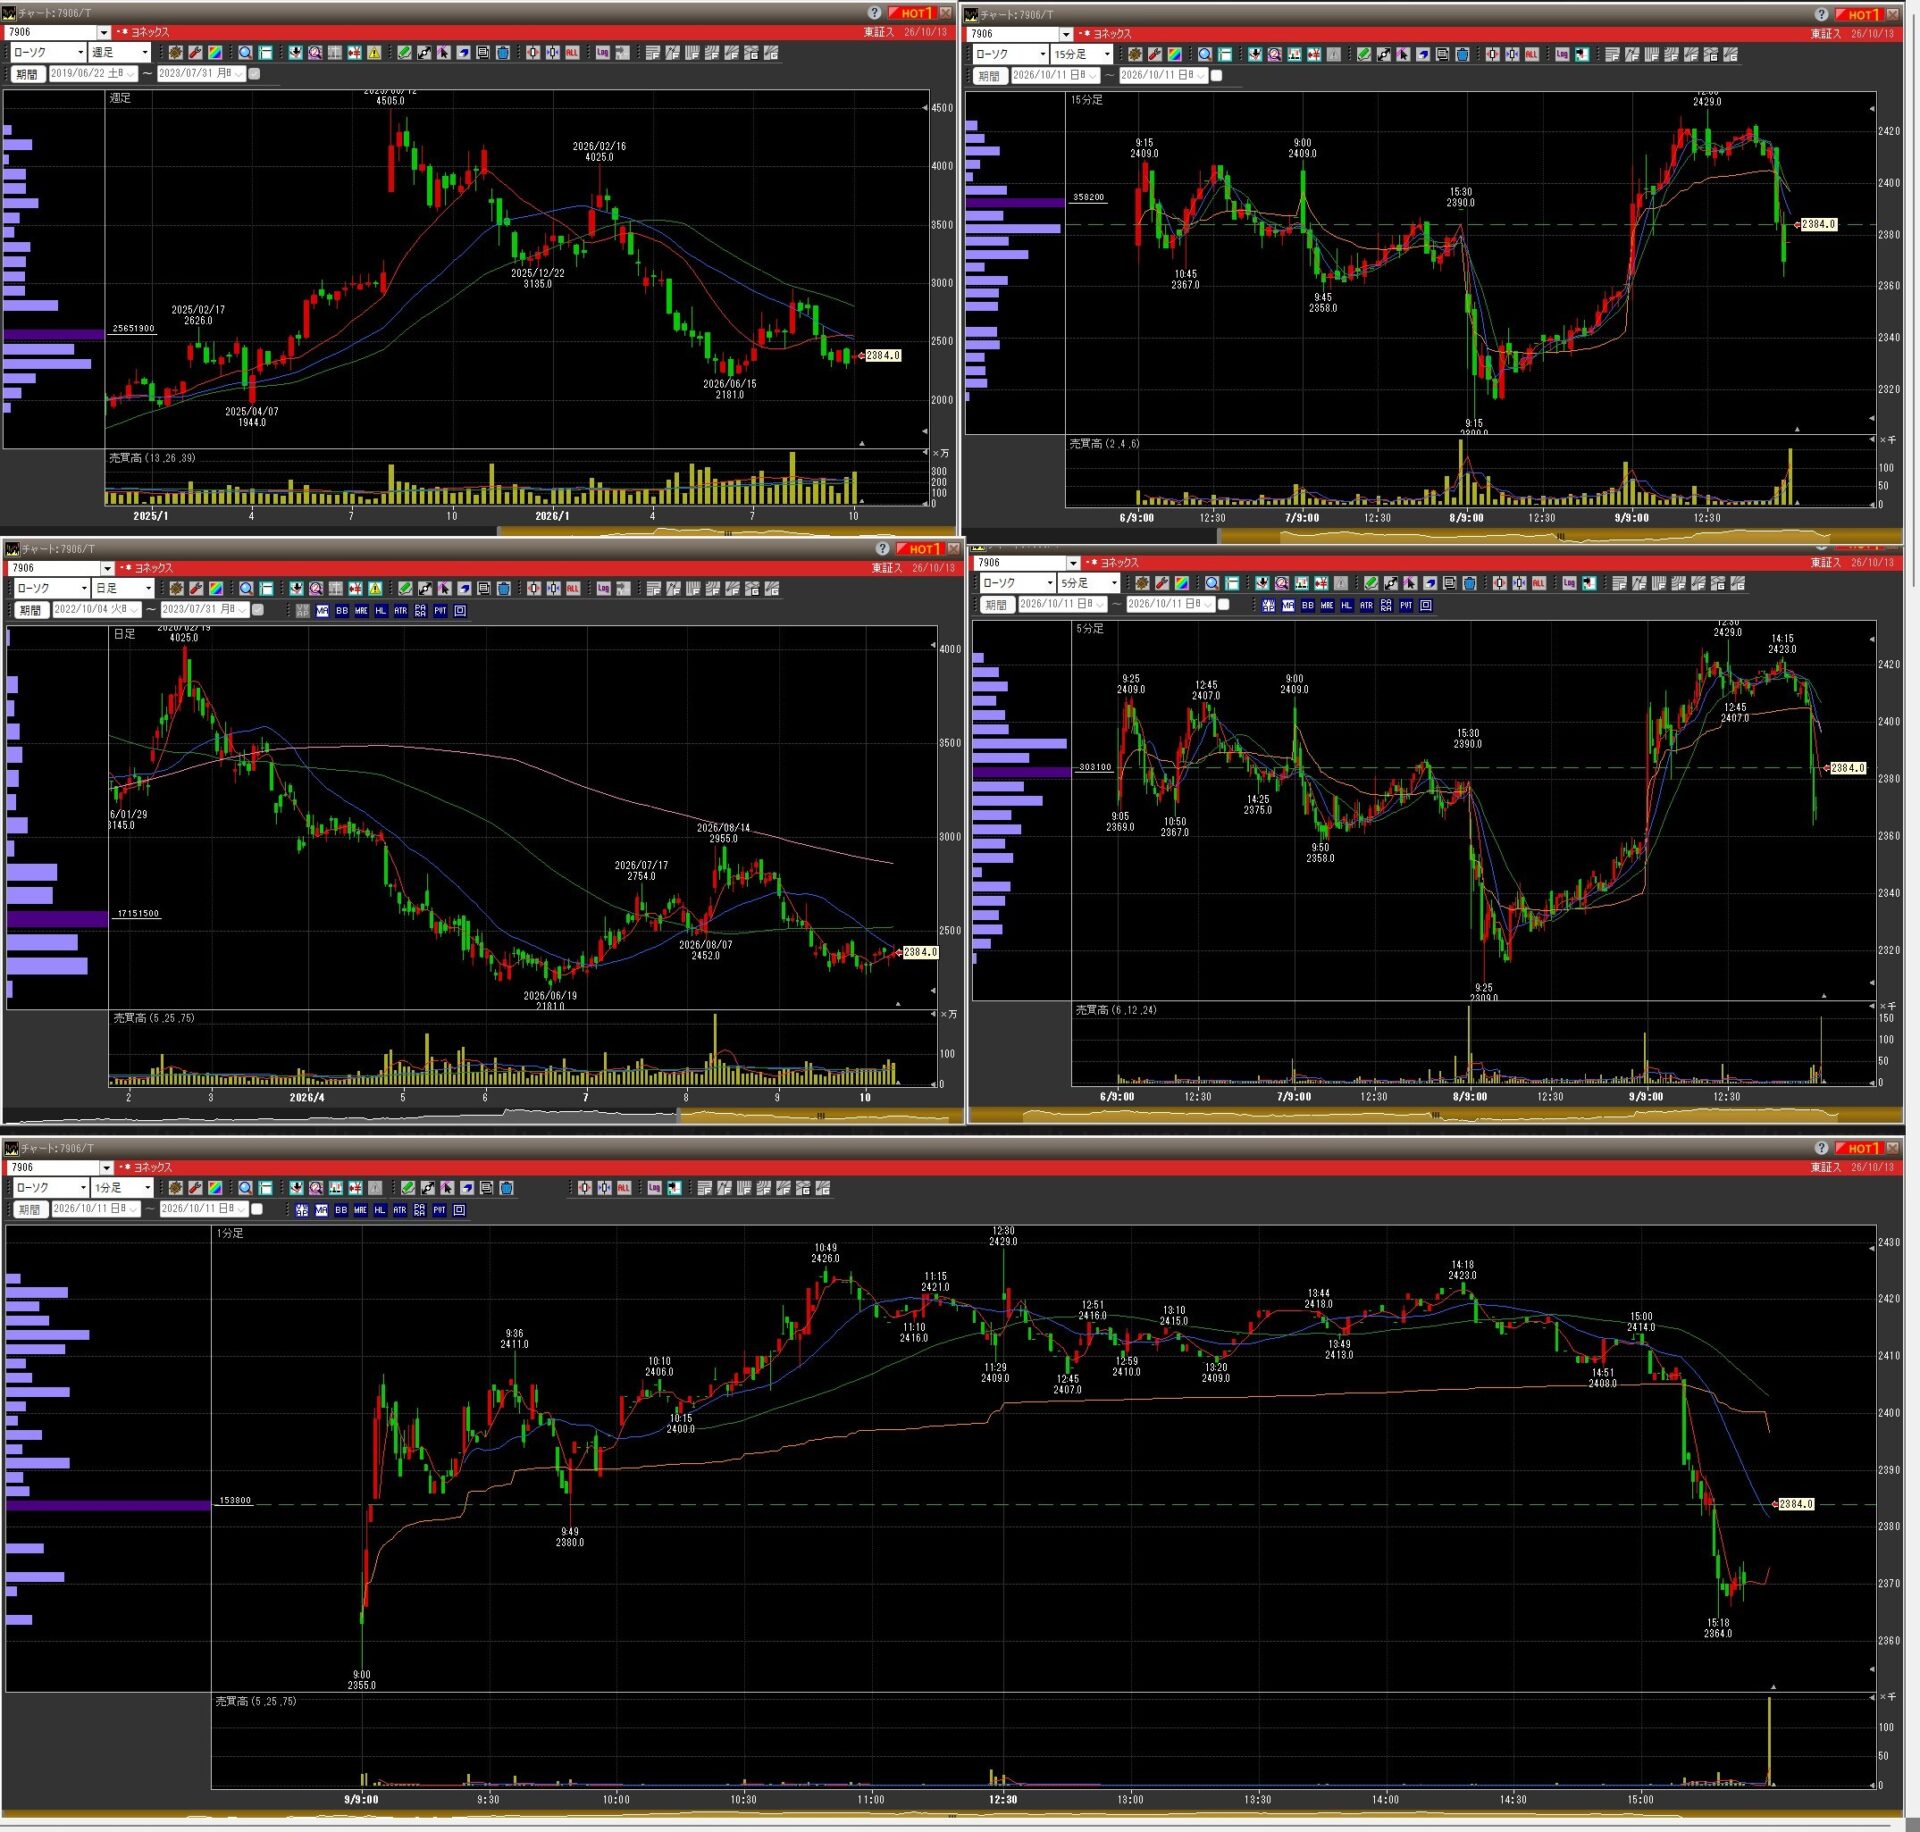
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・その他製品 |
| 株価(2026年10月7日基準) | 2,390円 |
| 時価総額(同日基準) | 約2,220億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 23万9,000円 |
| 決算期 | 3月 |
| 次回決算発表予定日 | 2026年11月上旬予定・日付要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 約16.2% | 最新予想要確認 | 最新予想要確認 | 約62.6% |
出典:2026年3月期決算短信 / Yahoo!ファイナンス・業績
事業内容・関連テーマ
ヨネックスは、バドミントン・テニス・ソフトテニス・ゴルフなどのスポーツ用品を展開するメーカーです。ラケットやストリング、シューズ、ウェアなどを製造・販売し、競技者向けの専門性とブランド力を持っています。
- 主力分野: バドミントン・テニス用品、ラケット、シューズ、ウェア
- 関連テーマ: スポーツ市場、健康志向、アジア消費、ブランドビジネス
- 強み: 競技者からの認知度、製品開発力、海外販売網
- 注目点: 中国を中心とするアジア市場、ブランド認知度の向上、新製品の販売、海外売上の伸び
- リスク: 為替、原材料・物流費、海外景気、スポーツ用品市場での競争
業績推移
単位:億円。2026年3月期は売上高1,636.4億円、営業利益165.5億円で、いずれも前年を上回りました。2027年3月期も増収増益を会社が予想しています。出典:2026年3月期決算短信 / 決算説明資料
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 1,382.8 | 1,636.4 | 1,810.0 |
| 営業利益 | 141.8 | 165.5 | 189.0 |
| 経常利益 | 139.6 | 163.2 | 191.0 |
| 純利益 | 105.9 | 120.9 | 142.0 |
| 売上高成長率 | — | 約+18.3% | 約+10.6% |
| 営業利益率 | 約10.3% | 約10.1% | 約10.4% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 売上高 | 約454.7億円(前年同期比+14.1%) |
| 営業利益 | 約68.7億円(前年同期比+9.4%) |
| 経常利益 | 約71.0億円(前年同期比+19.2%) |
| 純利益 | 約55.9億円(前年同期比+31.9%) |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2027年3月期第1四半期決算情報 / 株探・大株主
投資視点・注意点
ヨネックスは、スポーツ用品の中でも競技用ラケットなどに強みを持ち、海外市場の成長を取り込めるかが重要です。2026年3月期は売上高が約18.3%増、営業利益が約16.7%増となり、2027年3月期も増収増益を計画しています。
一方、会社はブランド認知度向上のためのマーケティング投資や、人件費などの増加を見込んでいます。売上が伸びても利益率が低下する可能性があるため、売上高だけでなく、営業利益率と地域別の成長を確認したい銘柄です。中国市場の売上比率が大きいことから、中国の消費動向や政策・景気の変化にも注意が必要です。
26.中央自動車工業株式会社(8117)
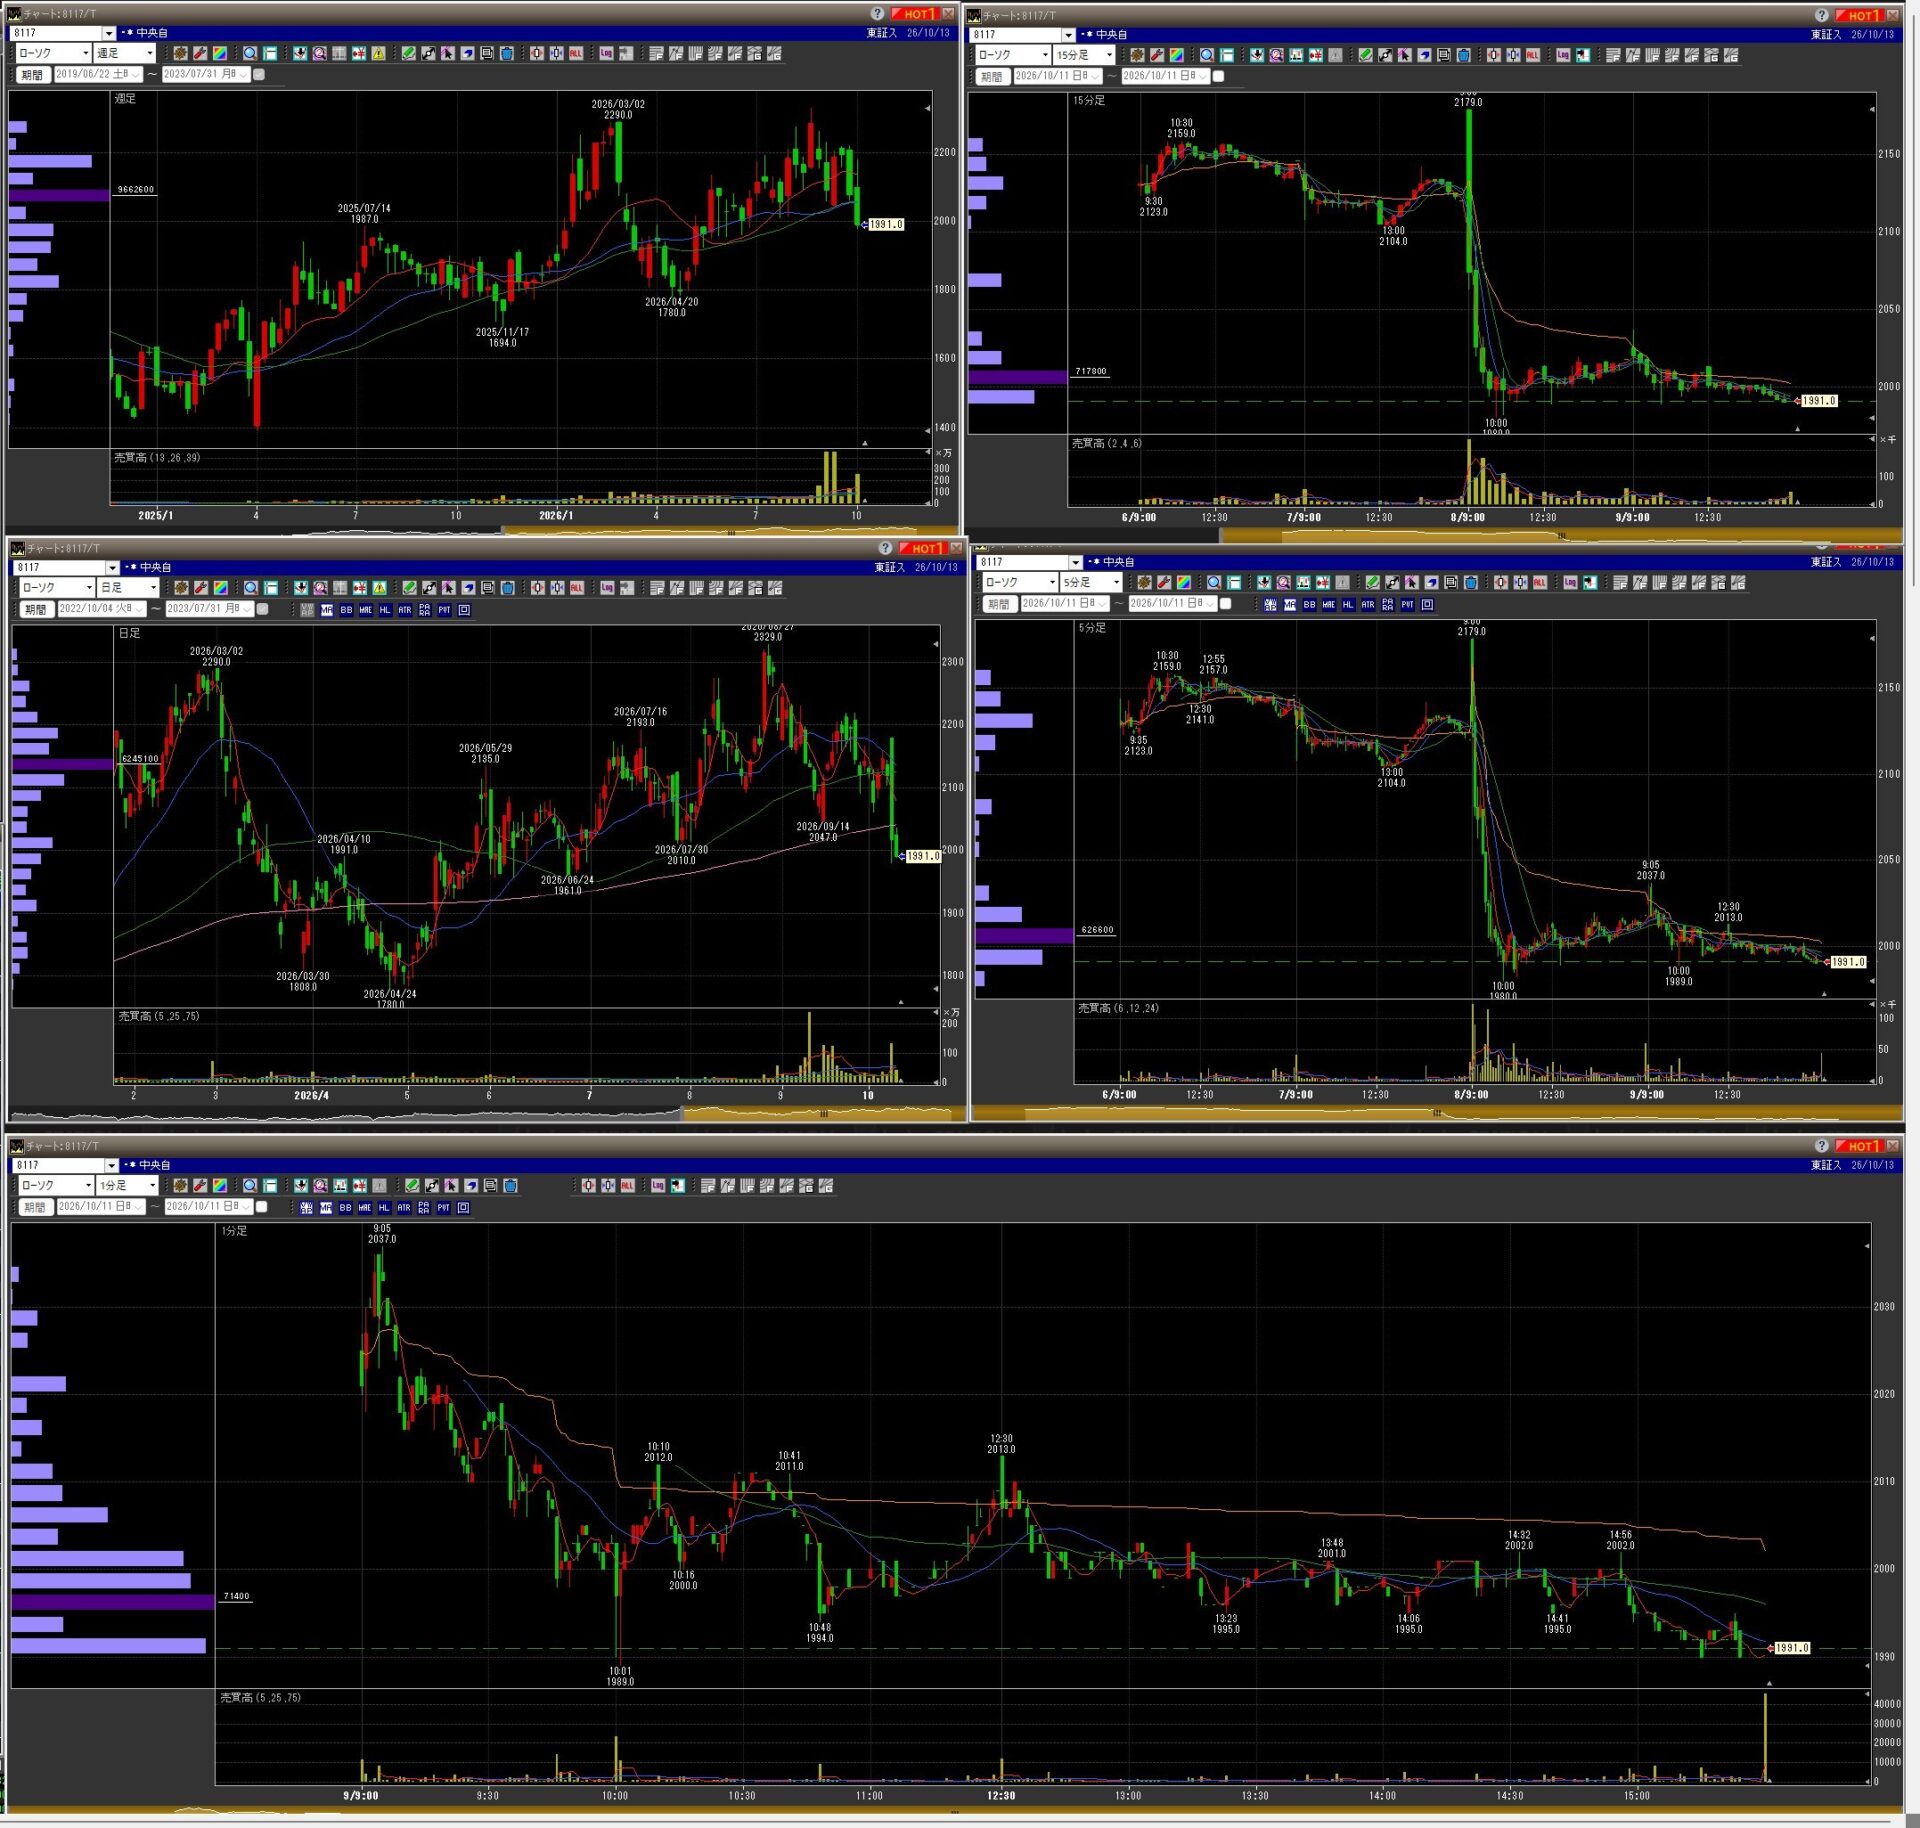
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・卸売業 |
| 株価(2026年10月7日基準) | 2,120円 |
| 時価総額(同日基準) | 約1,273億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 21万2,000円 |
| 決算期 | 3月 |
| 次回決算発表予定 | 2026年11月ごろ・正式日程要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 最新予想要確認 | 最新予想要確認 | 約88% |
事業内容・関連テーマ
中央自動車工業は、自動車用のコーティング剤・ケミカル製品、補修用品、関連部品などを扱う企業です。自動車メーカーや販売店向けの製品供給に加え、海外向けの輸出も展開しています。
- 主力分野: 自動車用コーティング剤、ケミカル製品、補修用品、関連部品
- 関連テーマ: 自動車アフターマーケット、カーケア、海外展開、高付加価値サービス
- 強み: 比較的高い利益率、財務の健全性、自動車販売網を通じた販路
- 注目点: 海外販売の拡大、コーティング関連製品の販売、利益率の維持
- リスク: 自動車販売・整備市場の動向、為替、海外景気、競合製品との価格競争
業績推移
単位:億円。2026年3月期は売上高466.9億円、営業利益113.8億円でした。2027年3月期は売上高500億円、営業利益124億円を会社が予想しています。出典:2026年3月期決算短信 / 業績データ
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 売上高 | 約415.5 | 466.9 | 500.0 |
| 営業利益 | 約110.4 | 113.8 | 124.0 |
| 経常利益 | 約124.2 | 129.3 | 138.0 |
| 純利益 | 約86.8 | 96.5 | 95.0 |
| 売上高成長率 | — | 約+12.4% | 約+7.1% |
| 営業利益率 | 約26.6% | 約24.4% | 約24.8% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 売上高 | 114.4億円(前年同期比+16.8%) |
| 営業利益 | 29.1億円(前年同期比+19.0%) |
| 経常利益 | 34.2億円(前年同期比+21.8%) |
| 純利益 | 24.0億円(前年同期比+22.1%) |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2027年3月期第1四半期決算情報 / 株探・大株主
投資視点・注意点
中央自動車工業は、売上高の伸びだけでなく、営業利益率が20%を大きく超える高収益体質に注目したい銘柄です。自動車メーカーそのものではなく、車両の販売後に使われるコーティング剤や関連製品などを扱うため、自動車生産台数だけでは業績を判断できません。
一方、すでに高い利益率を実現している企業では、今後の成長率が鈍化したときに株価評価が変化する可能性があります。海外売上の伸び、営業利益率、キャッシュフロー、配当方針を合わせて確認したいところです。
27.Jトラスト株式会社(8508)
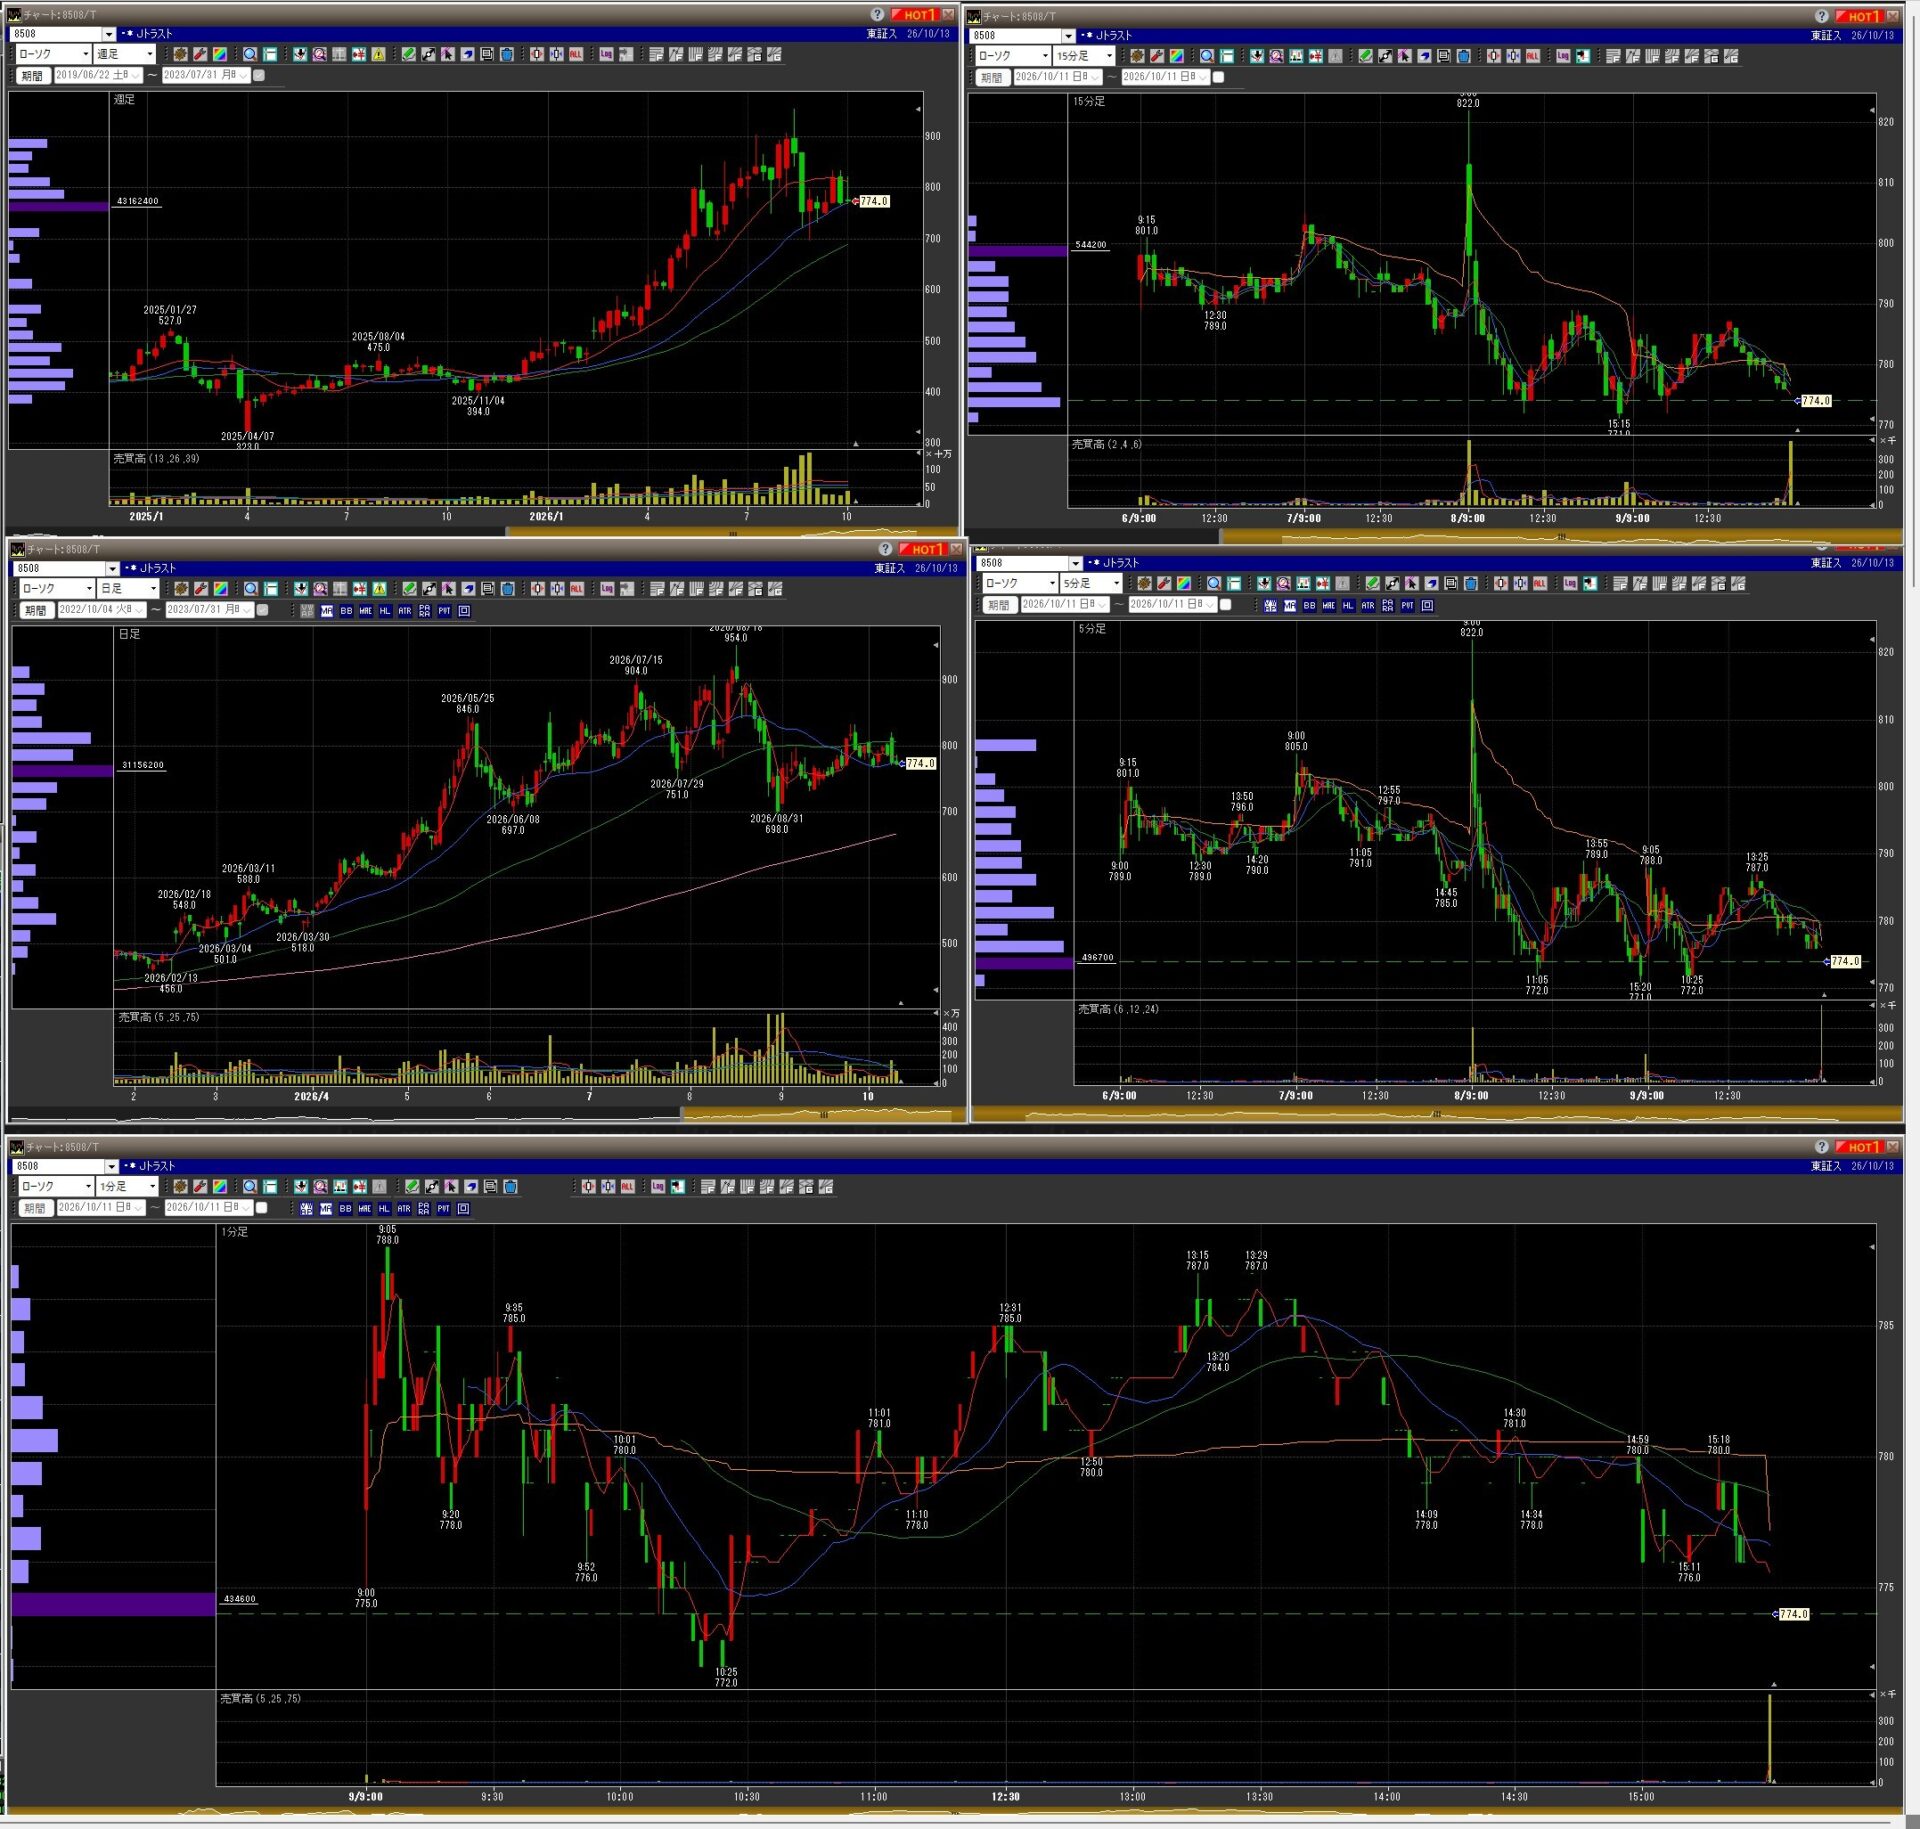
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・その他金融業 |
| 株価(2026年10月7日基準) | 788円 |
| 時価総額(同日基準) | 約1,052億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 7万8,800円 |
| 決算期 | 12月 |
| 次回決算発表 | 2026年11月ごろ・正式日程要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 最新予想要確認 | 最新予想要確認 | 最新決算で要確認 |
事業内容・関連テーマ
Jトラストは、日本・韓国・東南アジアなどで金融サービスを展開する企業です。信用保証、債権回収、貸付、銀行関連事業などを組み合わせた事業構成が特徴です。
- 主力分野: 信用保証、債権回収、金融サービス、銀行関連事業
- 関連テーマ: 金融、アジア新興国、貸付・保証、債権管理
- 強み: 複数国に事業を展開し、金融サービスを幅広く組み合わせていること
- 注目点: 国・地域別の利益、貸倒費用、債権の質、銀行事業の収益性
- リスク: 貸倒れ、金利変動、為替、海外規制、景気後退時の信用コスト増加
業績推移
JトラストはIFRS(国際会計基準)を採用しており、日本基準の企業と比較する場合には、収益・利益の計上方法の違いに注意が必要です。2026年12月期の第2四半期決算資料が公表されていますが、各年度の通期実績・会社予想の数値は公式資料で確認して掲載する必要があります。
出典:公式IR・決算資料 / Yahoo!ファイナンス・業績
| 連結業績 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 営業収益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 営業利益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 税引前利益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 純利益 | 最新資料で要確認 | 最新資料で要確認 | 最新資料で要確認 |
| 売上高成長率 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新決算 | 2026年12月期第2四半期(2026年8月7日公表) |
| 四半期業績 | 公式決算短信で確認 |
| 大株主 | 最新の半期報告書・有価証券報告書で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2026年12月期第2四半期決算資料 / 株探・大株主
投資視点・注意点
Jトラストは、単純に国内の貸付金利や売上高だけを見るのではなく、地域別の利益、貸倒引当金、債権の健全性、為替の影響を確認したい金融株です。
金融事業は、景気が良い局面では貸付や保証の収益が伸びる一方、景気後退時には貸倒費用が急増することがあります。表面的なPERの低さだけで割安と判断せず、利益の質と資産内容を確認する必要があります。
28.沖縄セルラー電話株式会社(9436)
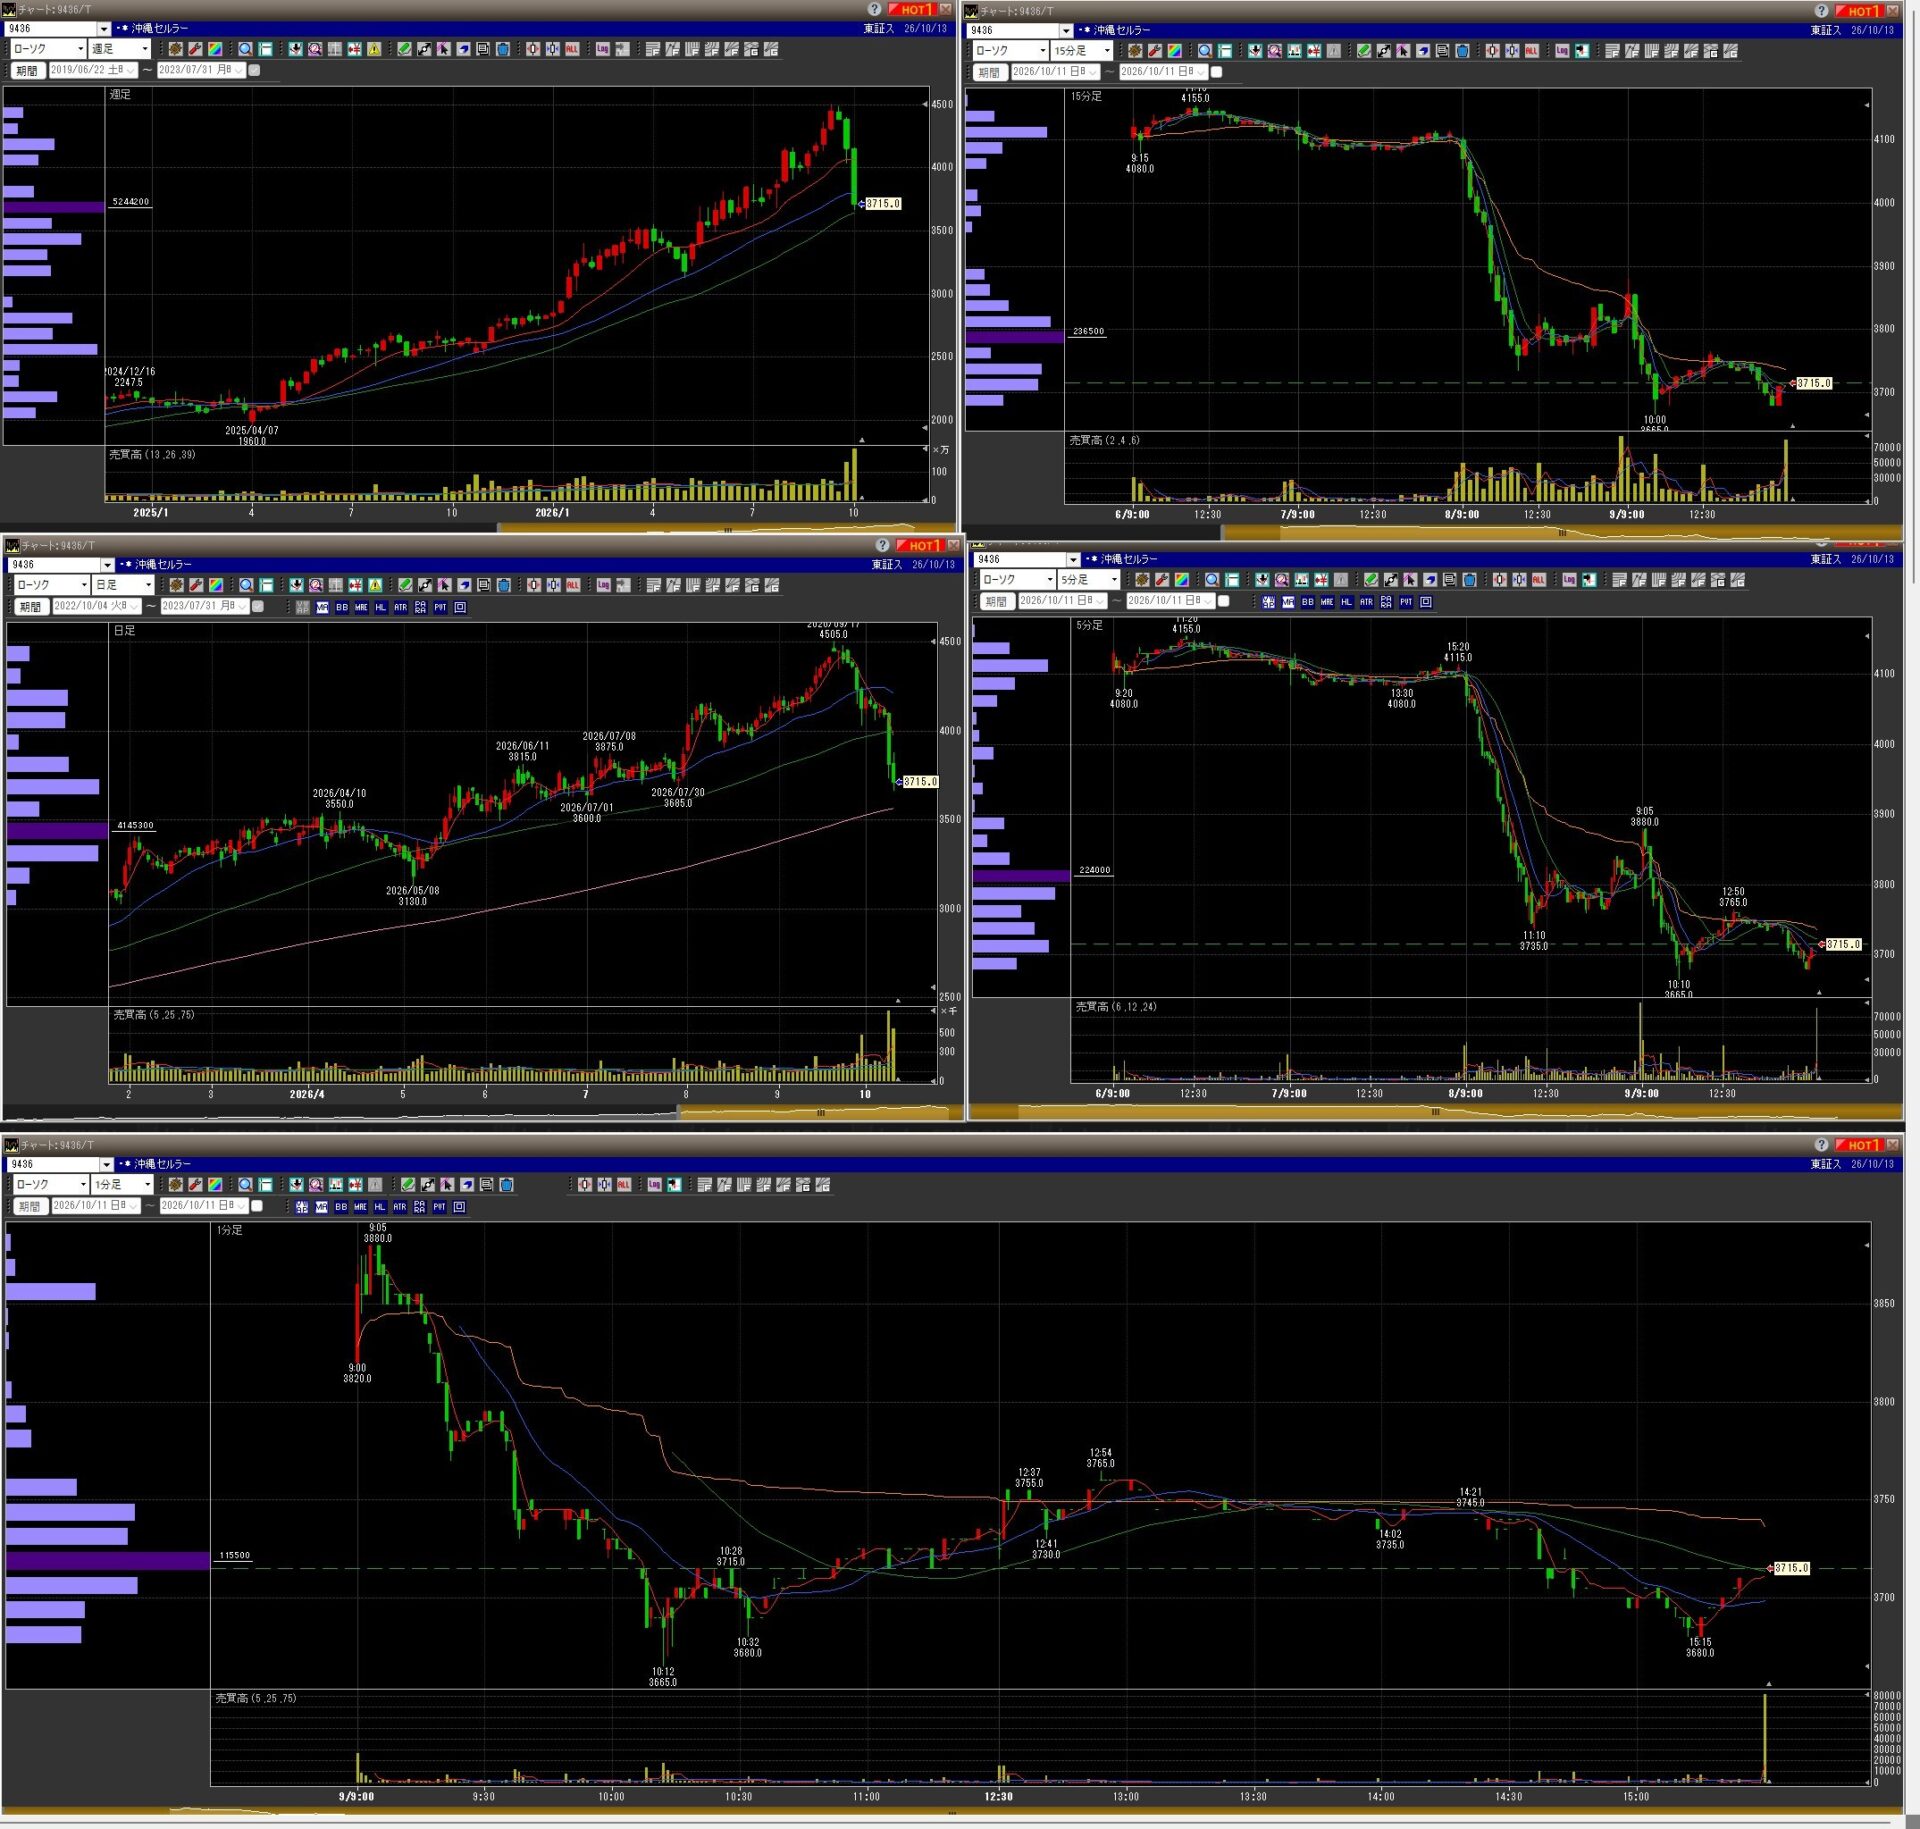
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証スタンダード・情報・通信業 |
| 株価(2026年10月7日基準) | 4,095円 |
| 時価総額(同日基準) | 約3,780億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 40万9,500円 |
| 決算期 | 3月 |
| 次回決算発表予定 | 2026年10月末ごろ・正式日程要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 約11% | 最新予想要確認 | 最新予想要確認 | 約80% |
事業内容・関連テーマ
沖縄セルラー電話は、沖縄県を主な事業エリアとする通信会社です。携帯電話サービスに加え、固定通信、光回線、法人向け通信サービスなどを展開しています。KDDIグループの一員で、地域に根差した通信インフラを持つことが特徴です。
- 主力分野: 携帯電話、固定通信、光回線、法人向け通信サービス
- 関連テーマ: 通信インフラ、地域DX、光回線、データ通信、安定配当
- 強み: 沖縄県内の顧客基盤、通信サービスの継続収入、比較的安定したキャッシュフロー
- 注目点: モバイル契約、法人向けサービス、通信以外の事業拡大、配当の成長
- リスク: 通信料金競争、設備投資、人口動態、通信障害・サービス品質への対応
業績推移
単位:億円。2026年3月期は営業収益863.5億円、営業利益186.9億円でした。2027年3月期は営業収益900億円、営業利益191億円を会社が予想しています。出典:2026年3月期決算短信 / Yahoo!ファイナンス・業績
| 連結業績 | 2025年3月期実績 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|---|
| 営業収益 | 843.1 | 863.5 | 900.0 |
| 営業利益 | 177.6 | 186.9 | 191.0 |
| 経常利益 | 179.3 | 188.6 | 193.0 |
| 純利益 | 124.0 | 132.2 | 132.5 |
| 営業収益成長率 | — | 約+2.4% | 約+4.2% |
| 営業利益率 | 約21.1% | 約21.7% | 約21.2% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年3月期第1四半期 |
| 営業収益 | 220.1億円(前年同期比+6.8%) |
| 営業利益 | 58.3億円(前年同期比+25.6%) |
| 経常利益 | 59.4億円(前年同期比+26.7%) |
| 純利益 | 40.6億円(前年同期比+24.1%) |
| 大株主 | KDDIなど。最新の有価証券報告書で比率を確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2027年3月期第1四半期決算短信 / 株探・大株主
投資視点・注意点
沖縄セルラー電話は、急激な売上拡大を狙う銘柄というより、通信サービスの継続収入と利益の安定性を評価する銘柄です。2026年3月期は増収増益で、2027年3月期も増収を見込んでいます。
通信事業は継続課金が中心で、収益を予測しやすい一方、成長率は比較的穏やかです。株価を評価する際はPER・配当利回りだけでなく、配当性向、設備投資、通信以外の事業が利益成長に寄与しているかを確認したいところです。
29.株式会社トライアルホールディングス(141A)
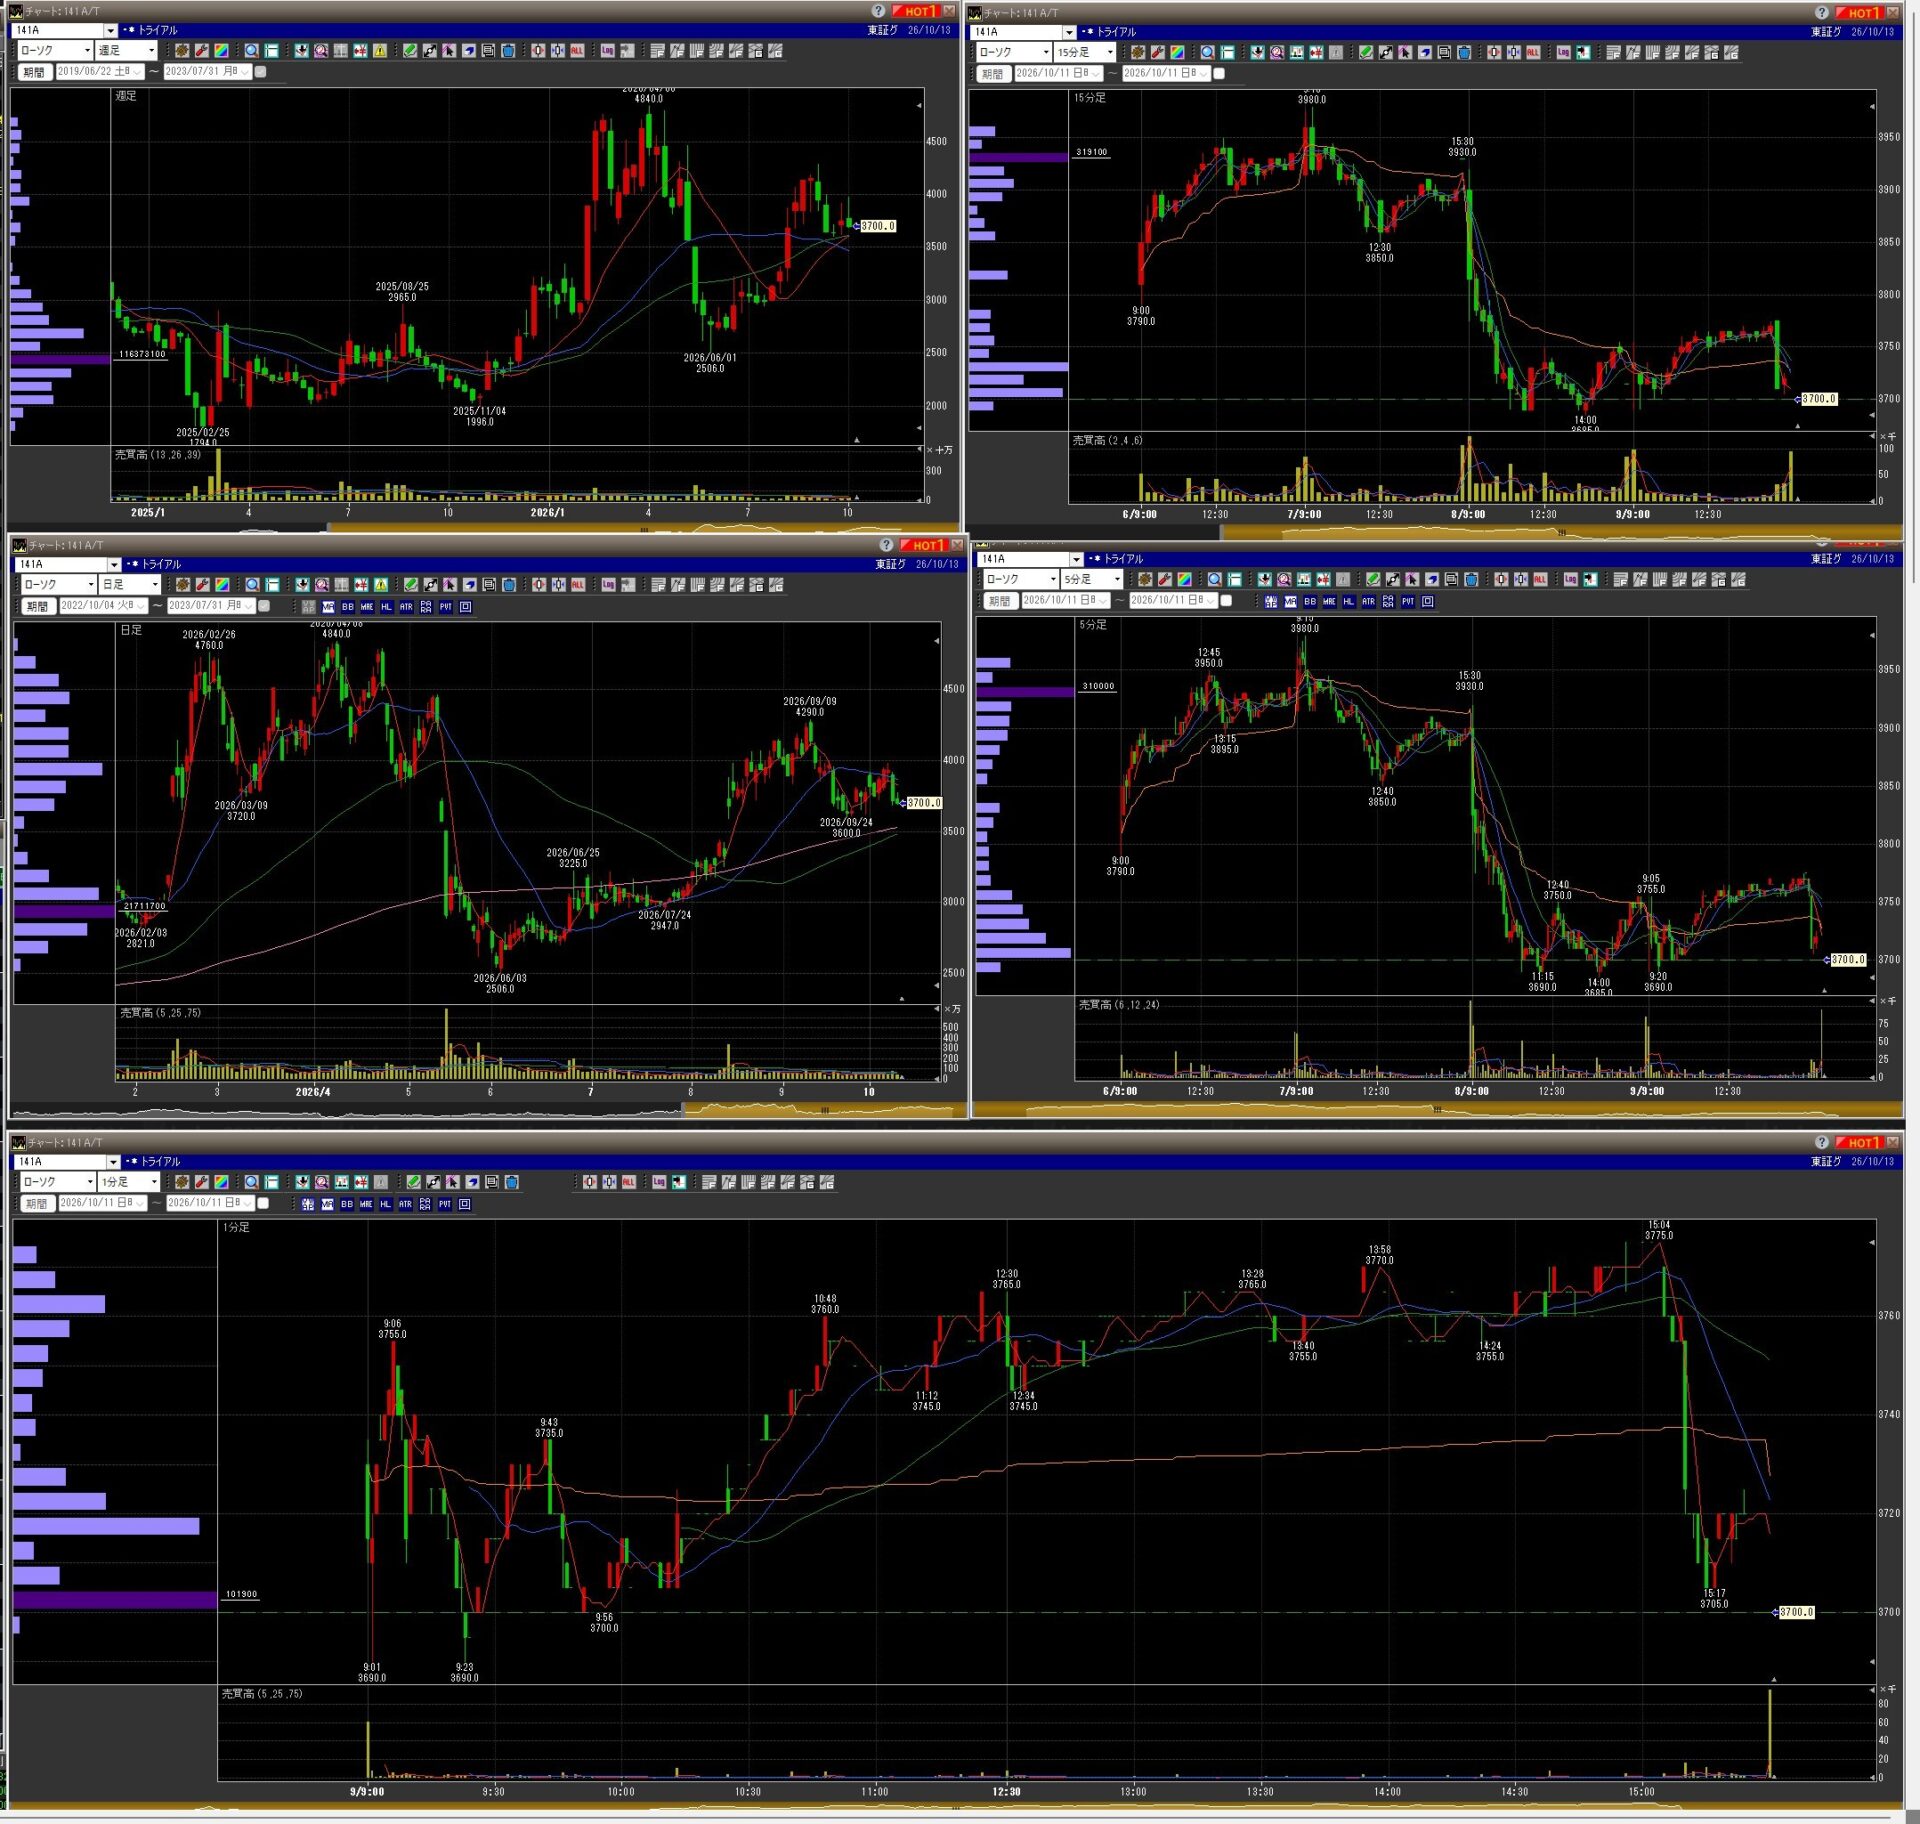
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証グロース・小売業 |
| 株価(2026年10月7日基準) | 3,930円 |
| 時価総額(同日基準) | 約4,829億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 39万3,000円 |
| 決算期 | 6月 |
| 次回決算発表予定 | 2026年11月中旬ごろ・正式日程要確認 |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 最新値要確認 | 最新値要確認 | 最新決算で要確認 | 最新予想要確認 | 最新予想要確認 | 約16.6% |
事業内容・関連テーマ
トライアルホールディングスは、ディスカウントストア「TRIAL」を中核とする小売企業です。2025年に西友を傘下に収めたことで事業規模が拡大し、食品・日用品の販売に加え、ITを活用した店舗運営にも力を入れています。
- 主力分野: 食品、日用品、ディスカウントストア、スーパーマーケット
- 関連テーマ: 低価格消費、食品スーパー再編、リテールテック、AIカメラ、スマートストア
- 強み: 低価格販売、店舗運営の効率化、IT活用、西友の連結による規模拡大
- 注目点: 西友との統合効果、既存店売上、粗利益率、店舗拡大と人件費のバランス
- リスク: 薄い利益率、食品価格や人件費の上昇、大型買収に伴う借入・のれん、統合の遅れ
業績推移
単位:億円。2026年6月期は西友の連結によって売上高が大きく拡大し、1兆円を突破しました。一方、純利益は買収関連費用や支払利息、のれん償却などの影響を受け、減少しています。出典:2026年6月期決算短信 / 連結業績予想
| 連結業績 | 2025年6月期実績 | 2026年6月期実績 | 2027年6月期会社予想 |
|---|---|---|---|
| 売上高 | 8,038.3 | 13,471.1 | 14,582.0 |
| 営業利益 | 211.1 | 303.7 | 390.0 |
| 経常利益 | 222.0 | 201.9 | 286.0 |
| 純利益 | 117.5 | 35.2 | 107.0 |
| 売上高成長率 | — | 約+67.6% | 約+8.2% |
| 営業利益率 | 約2.6% | 約2.3% | 約2.7% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新決算 | 2026年6月期通期決算(2026年8月13日公表) |
| 売上高 | 1兆3,471.1億円(前年比+67.6%) |
| 営業利益 | 303.7億円(前年比+43.9%) |
| 経常利益 | 201.9億円(前年比−9.1%) |
| 純利益 | 35.2億円(前年比−70.0%) |
| 大株主 | 最新の有価証券報告書で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2026年6月期業績データ / 公式IR・決算資料
投資視点・注意点
トライアルの最大の注目点は、西友の買収によって拡大した売上規模を、利益とキャッシュフローに変えられるかです。売上高は大きく増えましたが、2026年6月期の営業利益率は約2.3%と低く、わずかな粗利益率や費用の変化が利益に大きく影響します。
2027年6月期は営業利益の増加を見込む一方、売上高の伸びは前期ほど大きくありません。既存店の成長、粗利益率、人件費、物流費、借入金利、買収に伴う費用を分けて確認することが重要です。
30.株式会社アストロスケールホールディングス(186A)
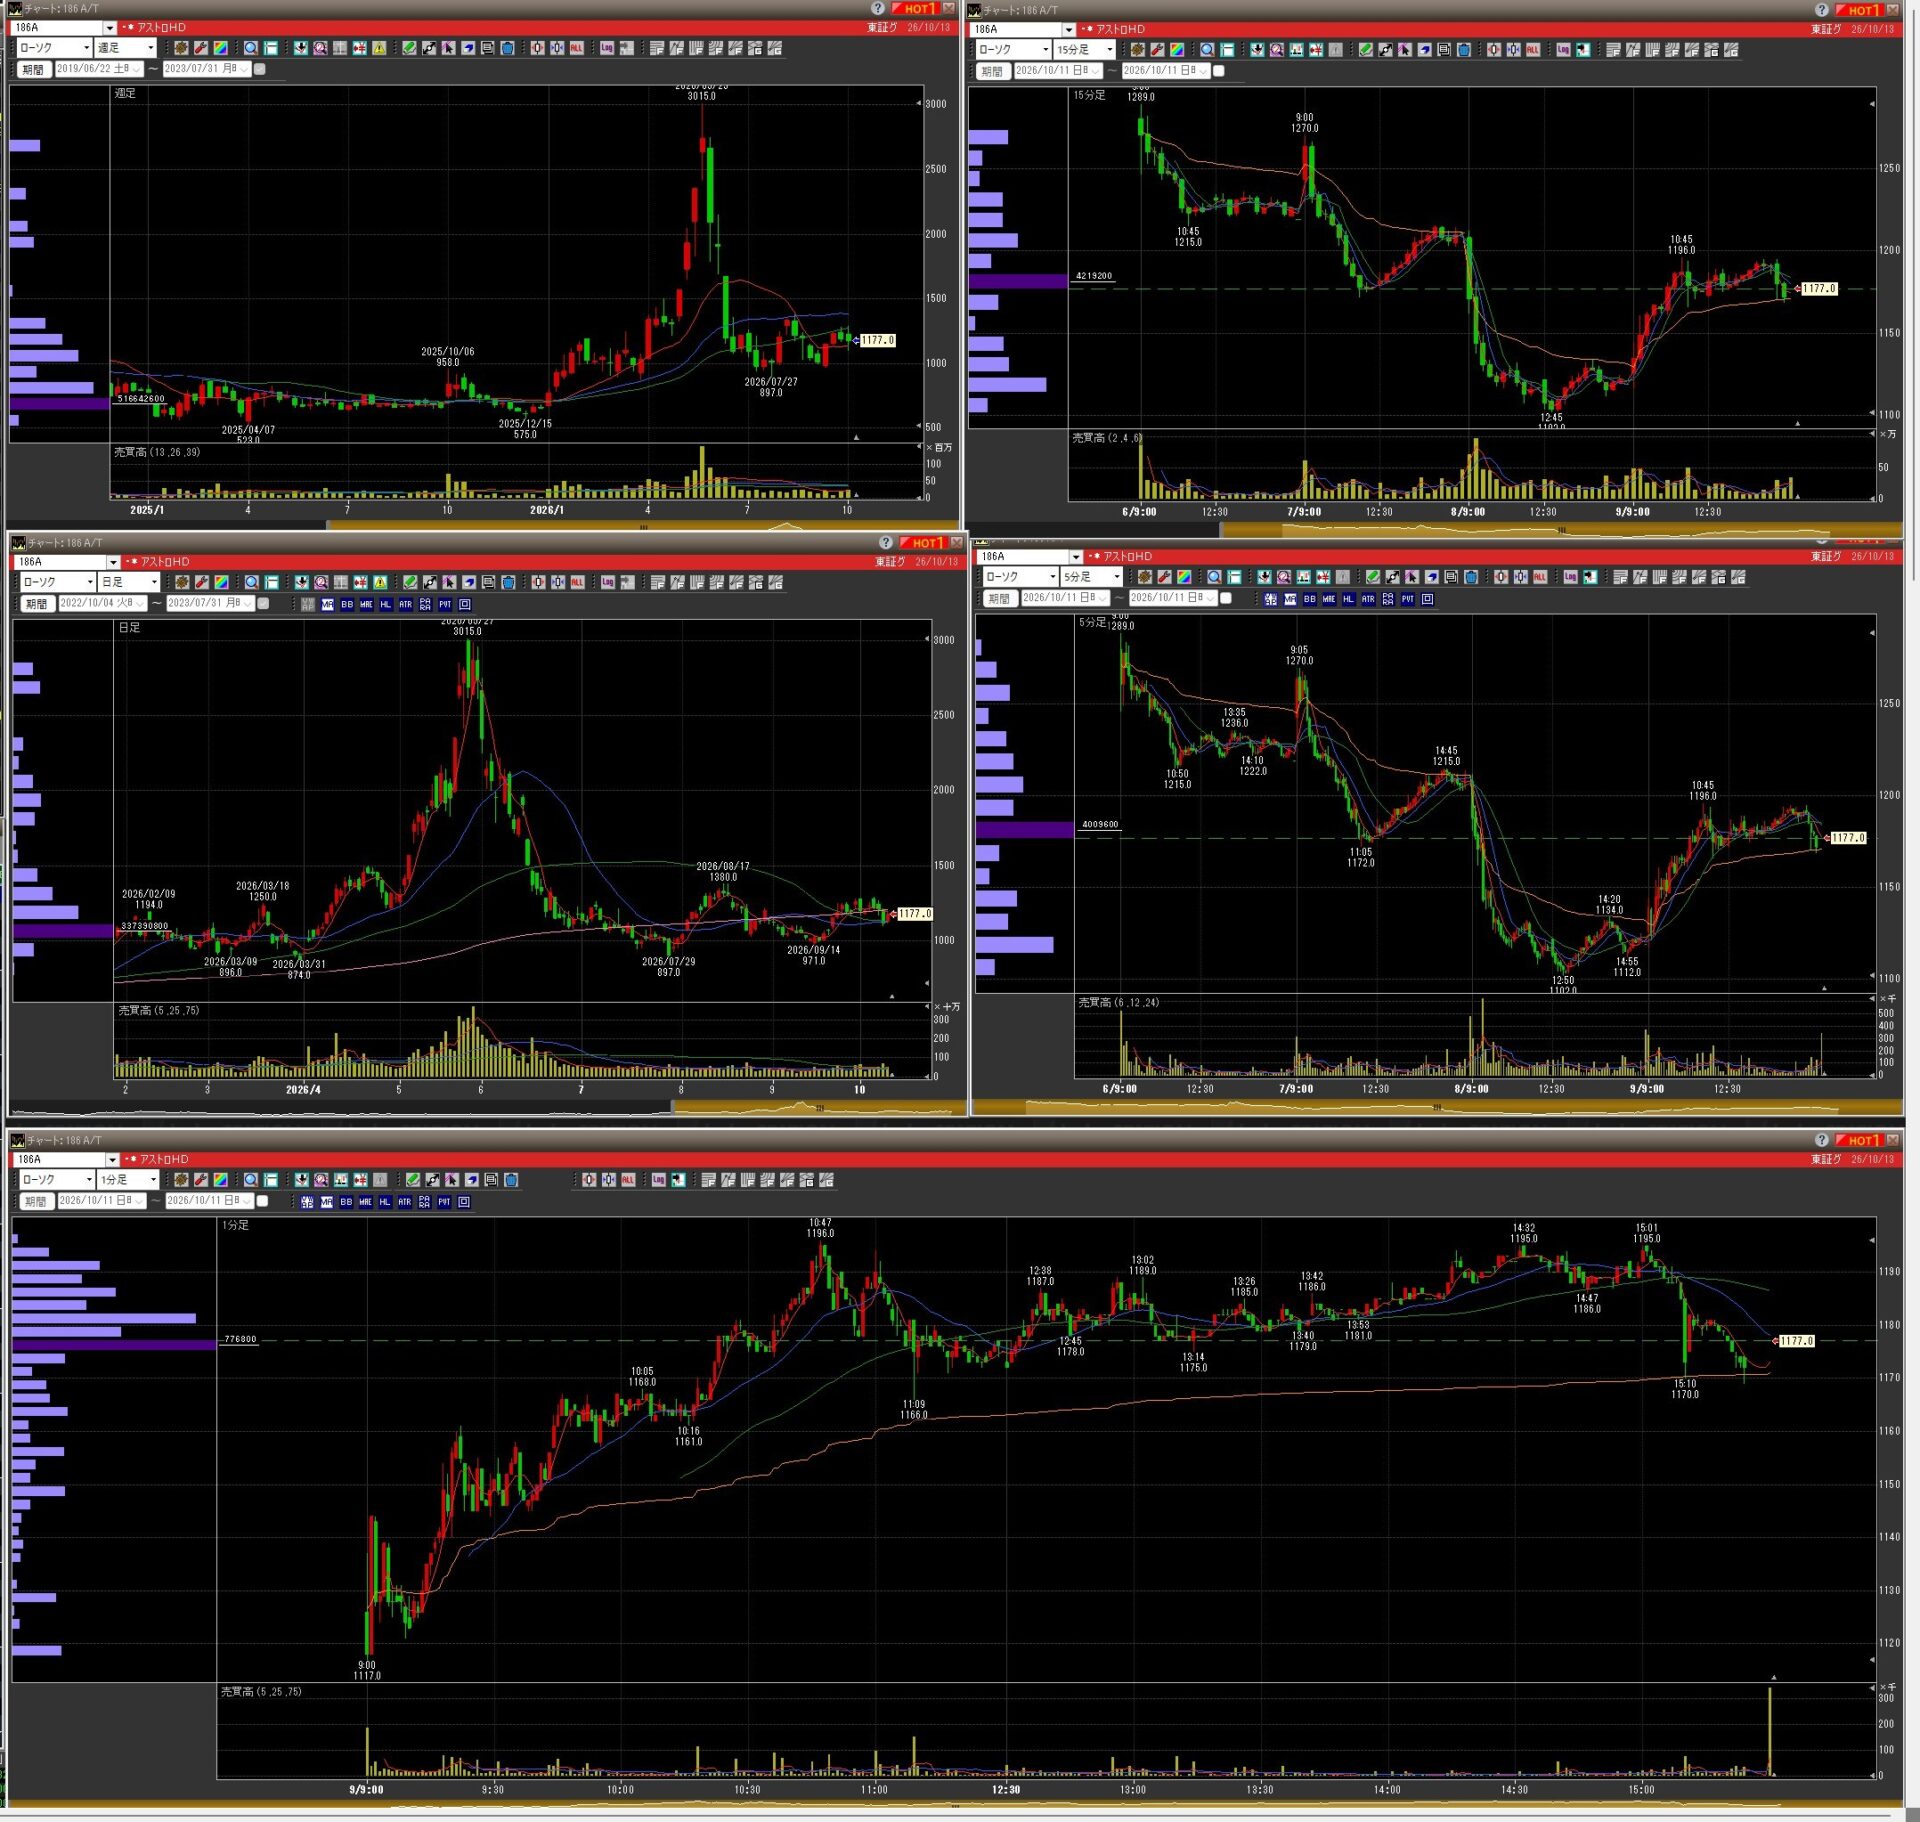
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基本情報
| 項目 | 内容 |
|---|---|
| 市場・業種 | 東証グロース・サービス業 |
| 株価(2026年10月7日基準) | 1,211円 |
| 時価総額(同日基準) | 約1,721億円 |
| 売買単位 | 100株 |
| 最低購入金額(同日株価) | 12万1,100円 |
| 決算期 | 4月 |
| 次回決算発表予定日 | 2026年12月11日(第2四半期) |
株価指標・還元
| PER | PBR | ROE | 配当利回り | 1株配当 | 自己資本比率 |
|---|---|---|---|---|---|
| 赤字のため算定困難 | 最新値要確認 | 赤字のため評価に注意 | 0% | 0円 | 最新決算で要確認 |
事業内容・関連テーマ
アストロスケールは、宇宙空間にある人工衛星や宇宙ごみ(スペースデブリ)への対応を目指す宇宙関連企業です。衛星の寿命延長、故障衛星への接近・点検、デブリ除去など、宇宙環境を持続的に利用するための技術開発を進めています。
- 主力分野: 軌道上サービス、衛星点検、寿命延長、デブリ除去技術
- 関連テーマ: 宇宙、防衛、衛星インフラ、宇宙交通管理、政府・宇宙機関向け事業
- 強み: 軌道上での接近・捕獲など難易度の高い技術と、政府・宇宙機関との案件獲得
- 注目点: 大型契約の獲得、契約金額の増額、ミッションの進捗、売上計上のタイミング
- リスク: 開発・打ち上げの遅延、案件ごとの採算、政府予算、資金調達、継続的な営業赤字
業績推移
単位:億円。アストロスケールはIFRSを採用しており、通常の売上高に加え、政府補助金などを含む「プロジェクト収益」も開示しています。両者は区別して確認する必要があります。
2026年4月期は売上収益59.4億円、営業損失99.8億円でした。2027年4月期は売上収益80億円、営業損失94.5億円を会社が予想しています。出典:2026年4月期決算短信 / 業績データ
| 連結業績 | 2025年4月期実績 | 2026年4月期実績 | 2027年4月期会社予想 |
|---|---|---|---|
| 売上収益 | 24.6 | 59.4 | 80.0 |
| 営業利益 | −187.6 | −99.8 | −94.5 |
| 税引前利益 | −215.5 | −67.0 | 要確認 |
| 純利益 | −215.5 | −71.1 | −101.0 |
| 売上収益成長率 | — | 約+141.8% | 約+34.7% |
| 営業利益率 | 約−763% | 約−168% | 約−118% |
最新四半期・大株主
| 項目 | 内容 |
|---|---|
| 最新四半期 | 2027年4月期第1四半期(2026年9月11日発表) |
| 売上収益 | 12.0億円(前年同期比−4.4%) |
| 営業利益 | −27.5億円(赤字拡大) |
| 税引前利益 | −30.1億円 |
| 純利益 | −30.7億円 |
| 大株主 | 最新の有価証券報告書・株主情報で確認 |
| 浮動株比率 | 信頼できる最新値を要確認 |
出典:2027年4月期第1四半期決算資料 / Yahoo!ファイナンス・適時開示
投資視点・注意点
アストロスケールは、現時点の利益を評価するというより、宇宙インフラの新市場が実際の売上・利益に育つかを見極める銘柄です。2026年4月期は売上収益が大幅に増加した一方、営業赤字は約100億円残りました。2027年4月期も会社予想では営業赤字が続きます。
特に重要なのは、契約発表の件数だけではありません。契約金額、政府補助金を除いた売上収益、案件の進捗、現金残高、資金調達の必要性を合わせて確認することです。宇宙関連という大きなテーマ性がある一方、事業化までの期間や追加資金の必要性によって株主価値が変化する可能性があります。
31.215A タイミー
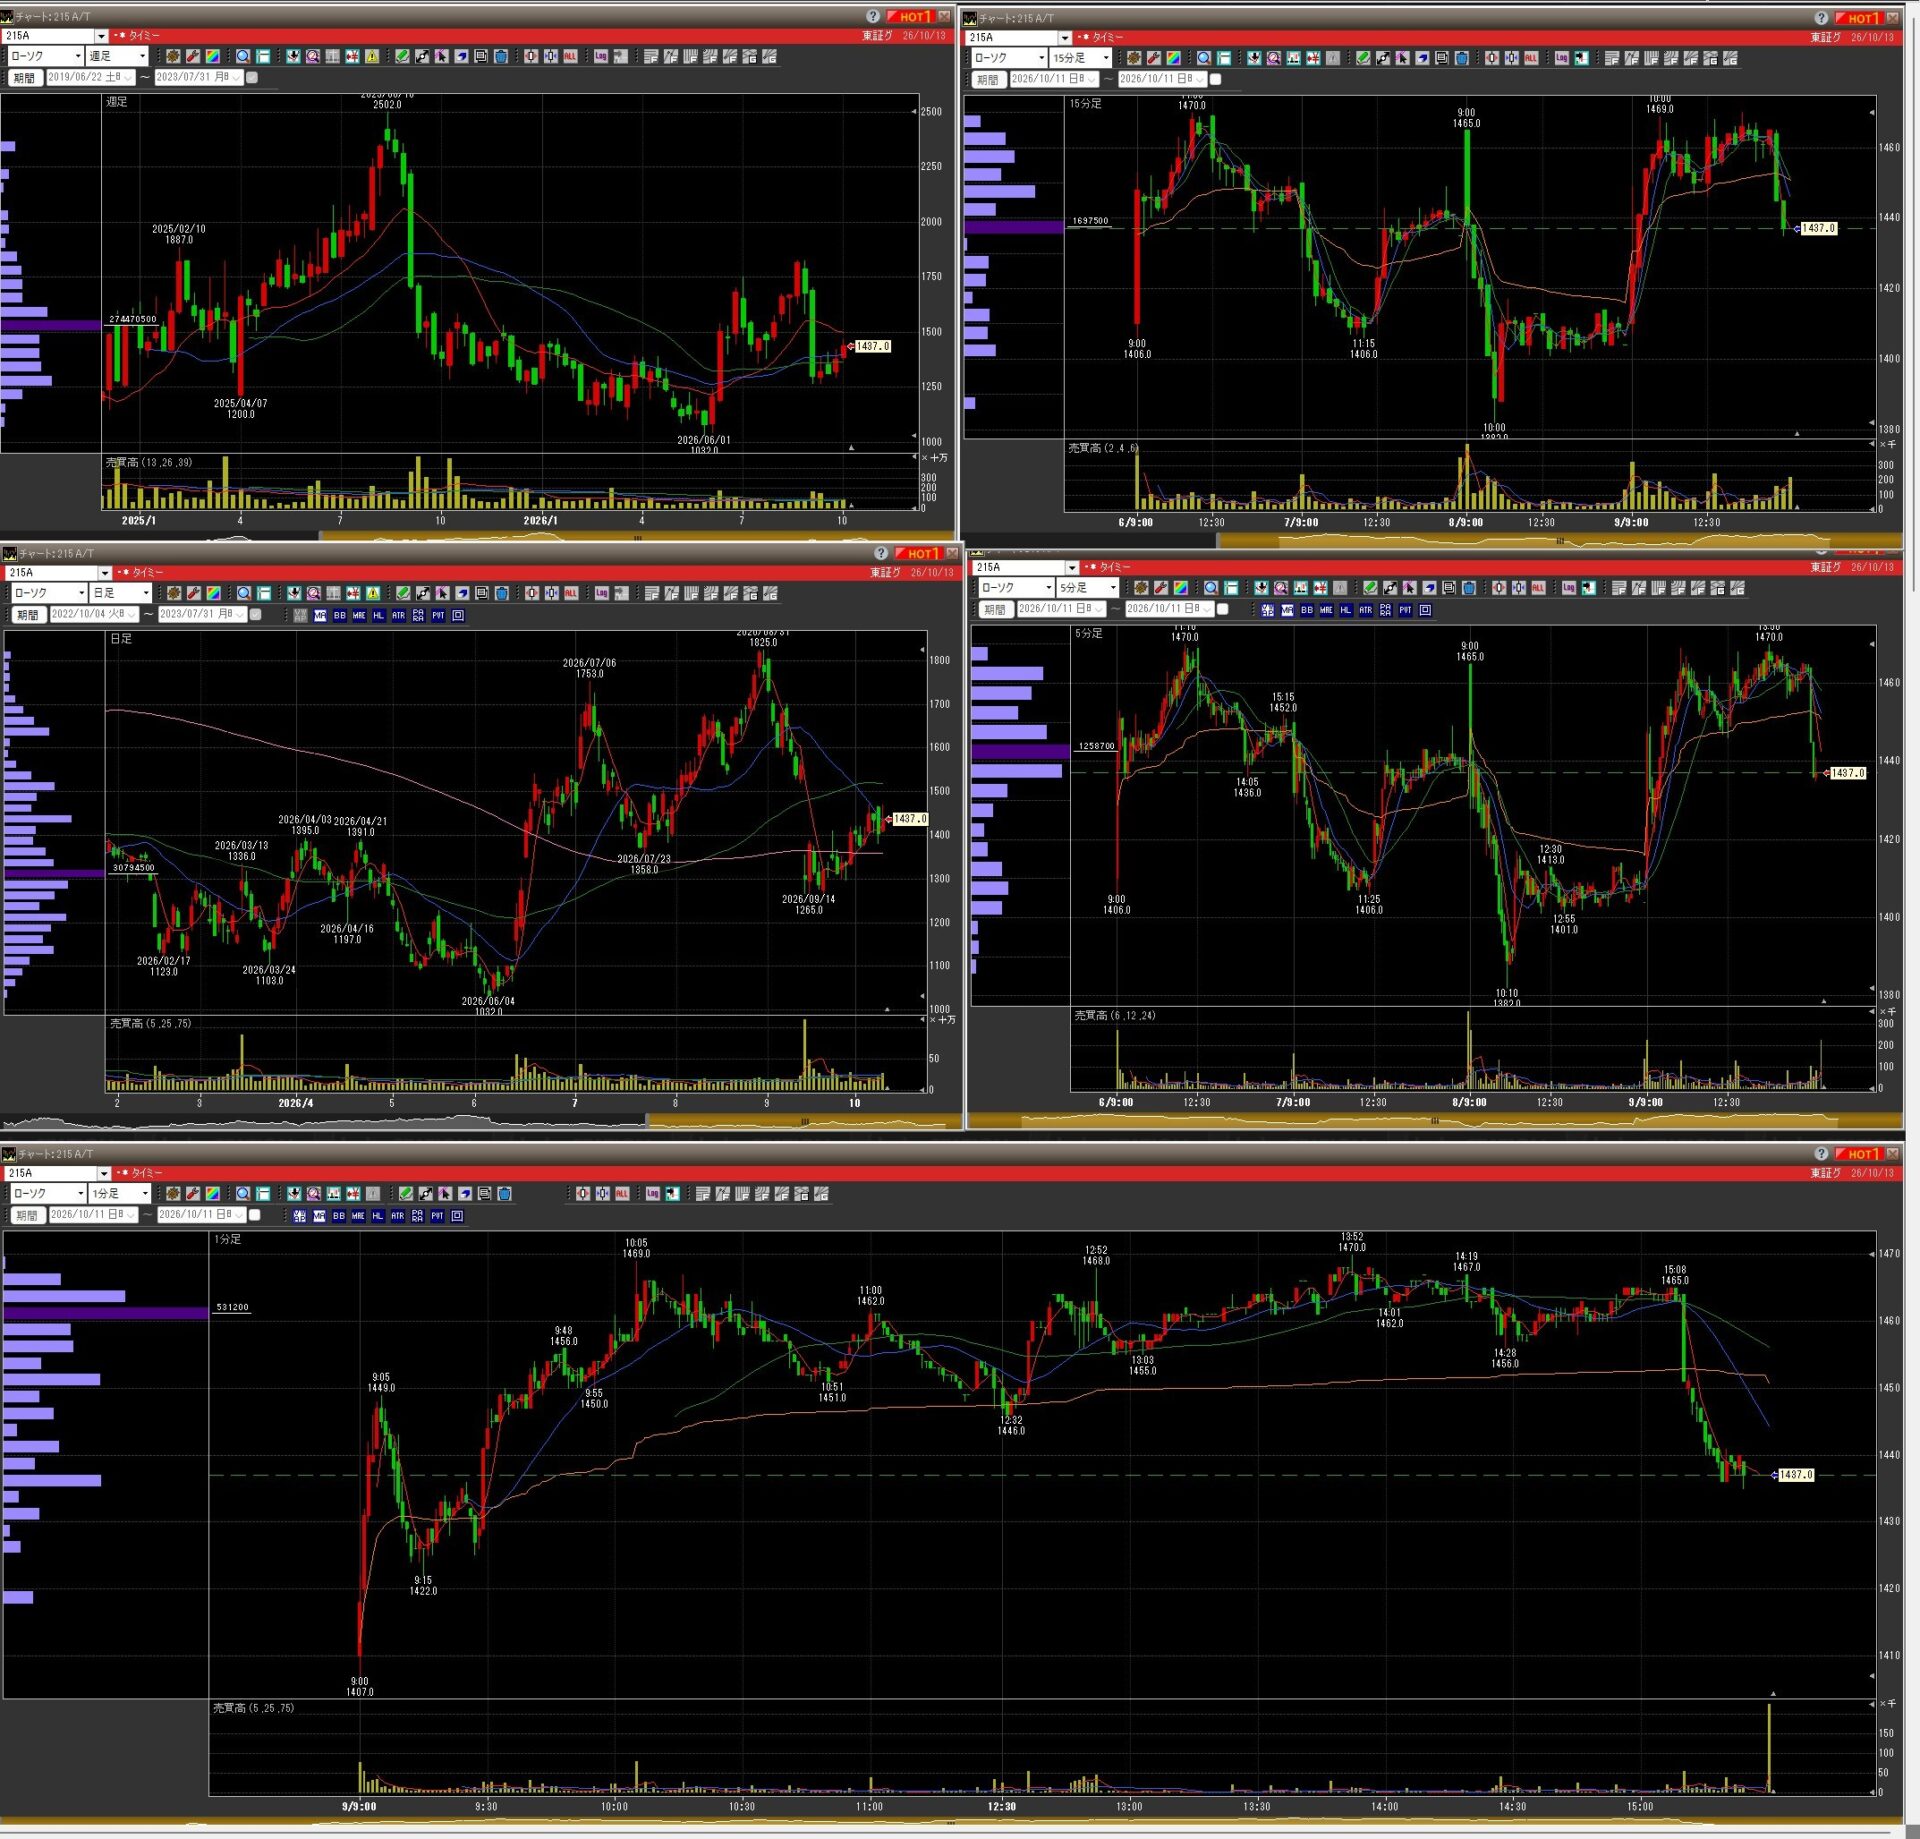
東証グロース|サービス業|決算期:10月
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基準株価
1,435円
時価総額
1,446億円
発行済株式数・最低購入金額・PER・PBR・ROE・配当利回り・配当額・自己資本比率:最新の確定値は要確認
事業内容・関連テーマ
タイミーは、働きたい人と人手を必要とする企業を、短時間・単発の仕事で結びつける「スキマバイト」サービスを運営しています。
| 項目 | 内容 |
|---|---|
| 主力事業 | スキマバイトアプリ「タイミー」 |
| 主な顧客 | 飲食、小売、物流、宿泊など人手不足の企業 |
| 成長テーマ | 人手不足、労働市場の流動化、物流、DX |
| 収益モデル | 仕事のマッチングに伴う手数料収入 |
| 強み | 登録ワーカーと導入企業のネットワーク、マッチング実績 |
| 弱み・リスク | 競合サービス、広告宣伝費、景気・求人需要の変化、法規制 |
業績比較
最新の通期・四半期決算数値は、決算資料での照合が必要です。未確認の金額は記載しません。
| 指標 | 2024年10月期 | 2025年10月期 | 2026年10月期 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 会社予想・要確認 |
| 営業利益 | 要確認 | 要確認 | 会社予想・要確認 |
| 経常利益 | 要確認 | 要確認 | 会社予想・要確認 |
| 純利益 | 要確認 | 要確認 | 会社予想・要確認 |
| 売上高・前年比 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期・決算日: 公式IR で要確認。
大株主・浮動株
株探・大株主情報 で最新の保有比率を確認できます。創業者・経営陣・投資ファンドなどの保有状況により、実際に市場で売買される株数が大きく変わる可能性があります。
投資分析
注目点: 人手不足が続く限り、企業側の導入拡大と利用頻度の上昇が成長要因になります。登録者数だけでなく、稼働人数・リピート率・企業当たり利用額を確認したい銘柄です。
注意点: 売上が伸びても、広告宣伝費や人材獲得コストが増えると利益の伸びが鈍化します。競合との価格競争、労働関連制度の変更も重要です。
32.290A Synspective(シンスペクティブ)
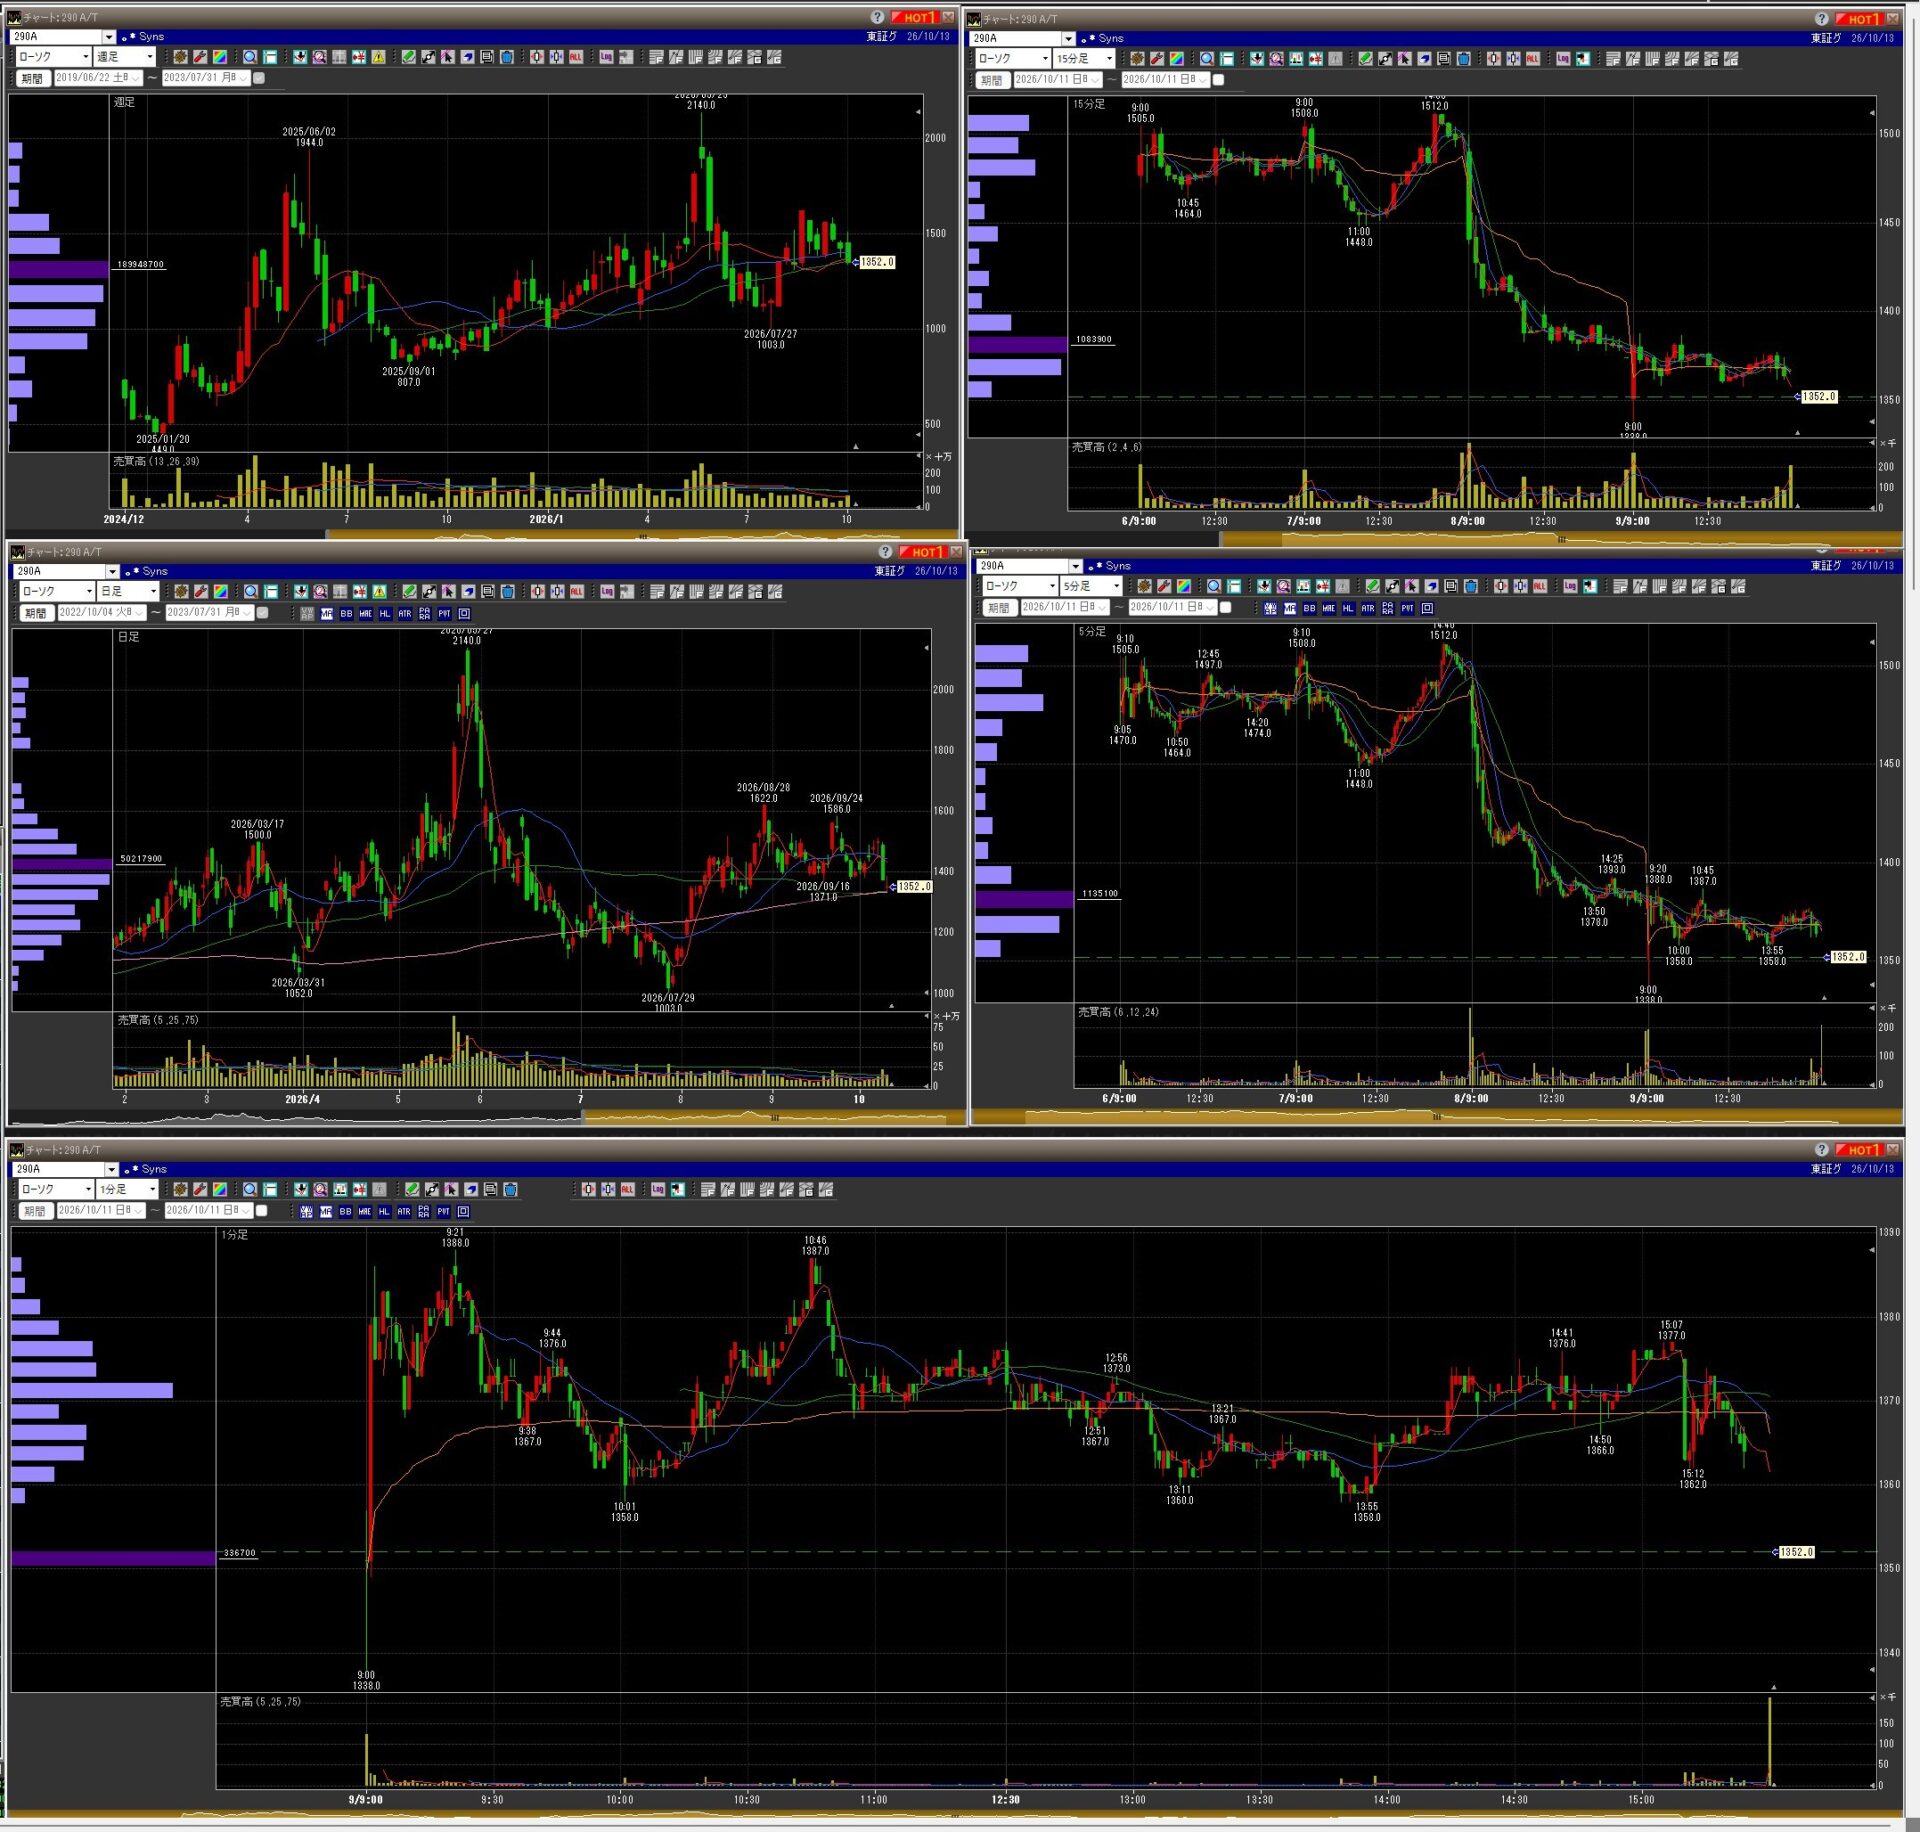
東証グロース|情報・通信業|決算期:12月
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基準株価
1,500円
時価総額
2,016億円
発行済株式数・最低購入金額・PER・PBR・ROE・配当利回り・配当額・自己資本比率:最新の確定値は要確認
事業内容・関連テーマ
Synspectiveは、小型SAR衛星を開発・運用し、地表の観測データを提供する宇宙関連企業です。SAR(合成開口レーダー)は、雲や夜間の影響を受けにくく、地表の変化を観測できる技術です。
| 項目 | 内容 |
|---|---|
| 主力事業 | SAR衛星の開発・運用、衛星データ解析 |
| 顧客・用途 | 防災、インフラ監視、国土管理、安全保障など |
| 成長テーマ | 宇宙、防衛・安全保障、災害対策、地理空間データ |
| 強み | 衛星開発からデータ解析までを手掛ける体制 |
| 弱み・リスク | 衛星製造・打ち上げ費用、資金調達、商用化までの時間 |
業績比較
衛星の打ち上げや観測体制の拡充に先行投資が必要なため、売上高だけでなく、営業損益・現金残高・資金調達の状況も重要です。
| 指標 | 2024年12月期 | 2025年12月期 | 2026年12月期 |
|---|---|---|---|
| 売上高 | 要確認 | 要確認 | 会社予想・要確認 |
| 営業利益 | 要確認 | 要確認 | 会社予想・要確認 |
| 経常利益 | 要確認 | 要確認 | 会社予想・要確認 |
| 純利益 | 要確認 | 要確認 | 会社予想・要確認 |
| 売上高・前年比 | 要確認 | 要確認 | 要確認 |
| 営業利益率 | 要確認 | 要確認 | 要確認 |
最新四半期・決算日: 公式IR で要確認。
大株主・浮動株
株探・大株主情報 を参照。成長段階の宇宙企業では、株主構成に加え、新株発行や転換証券などによる希薄化リスクも確認が必要です。
投資分析
注目点: 衛星の保有数・観測頻度・解析能力が高まるほど、データ提供の拡大や継続収入の増加が期待できます。防災・インフラ・安全保障分野の需要も追い風になり得ます。
注意点: 宇宙関連は将来性が大きい一方、期待が株価に先行しやすい分野です。衛星の打ち上げ遅延、故障、資金調達、黒字化時期を慎重に見る必要があります。
33.485A パワーエックス(PowerX)
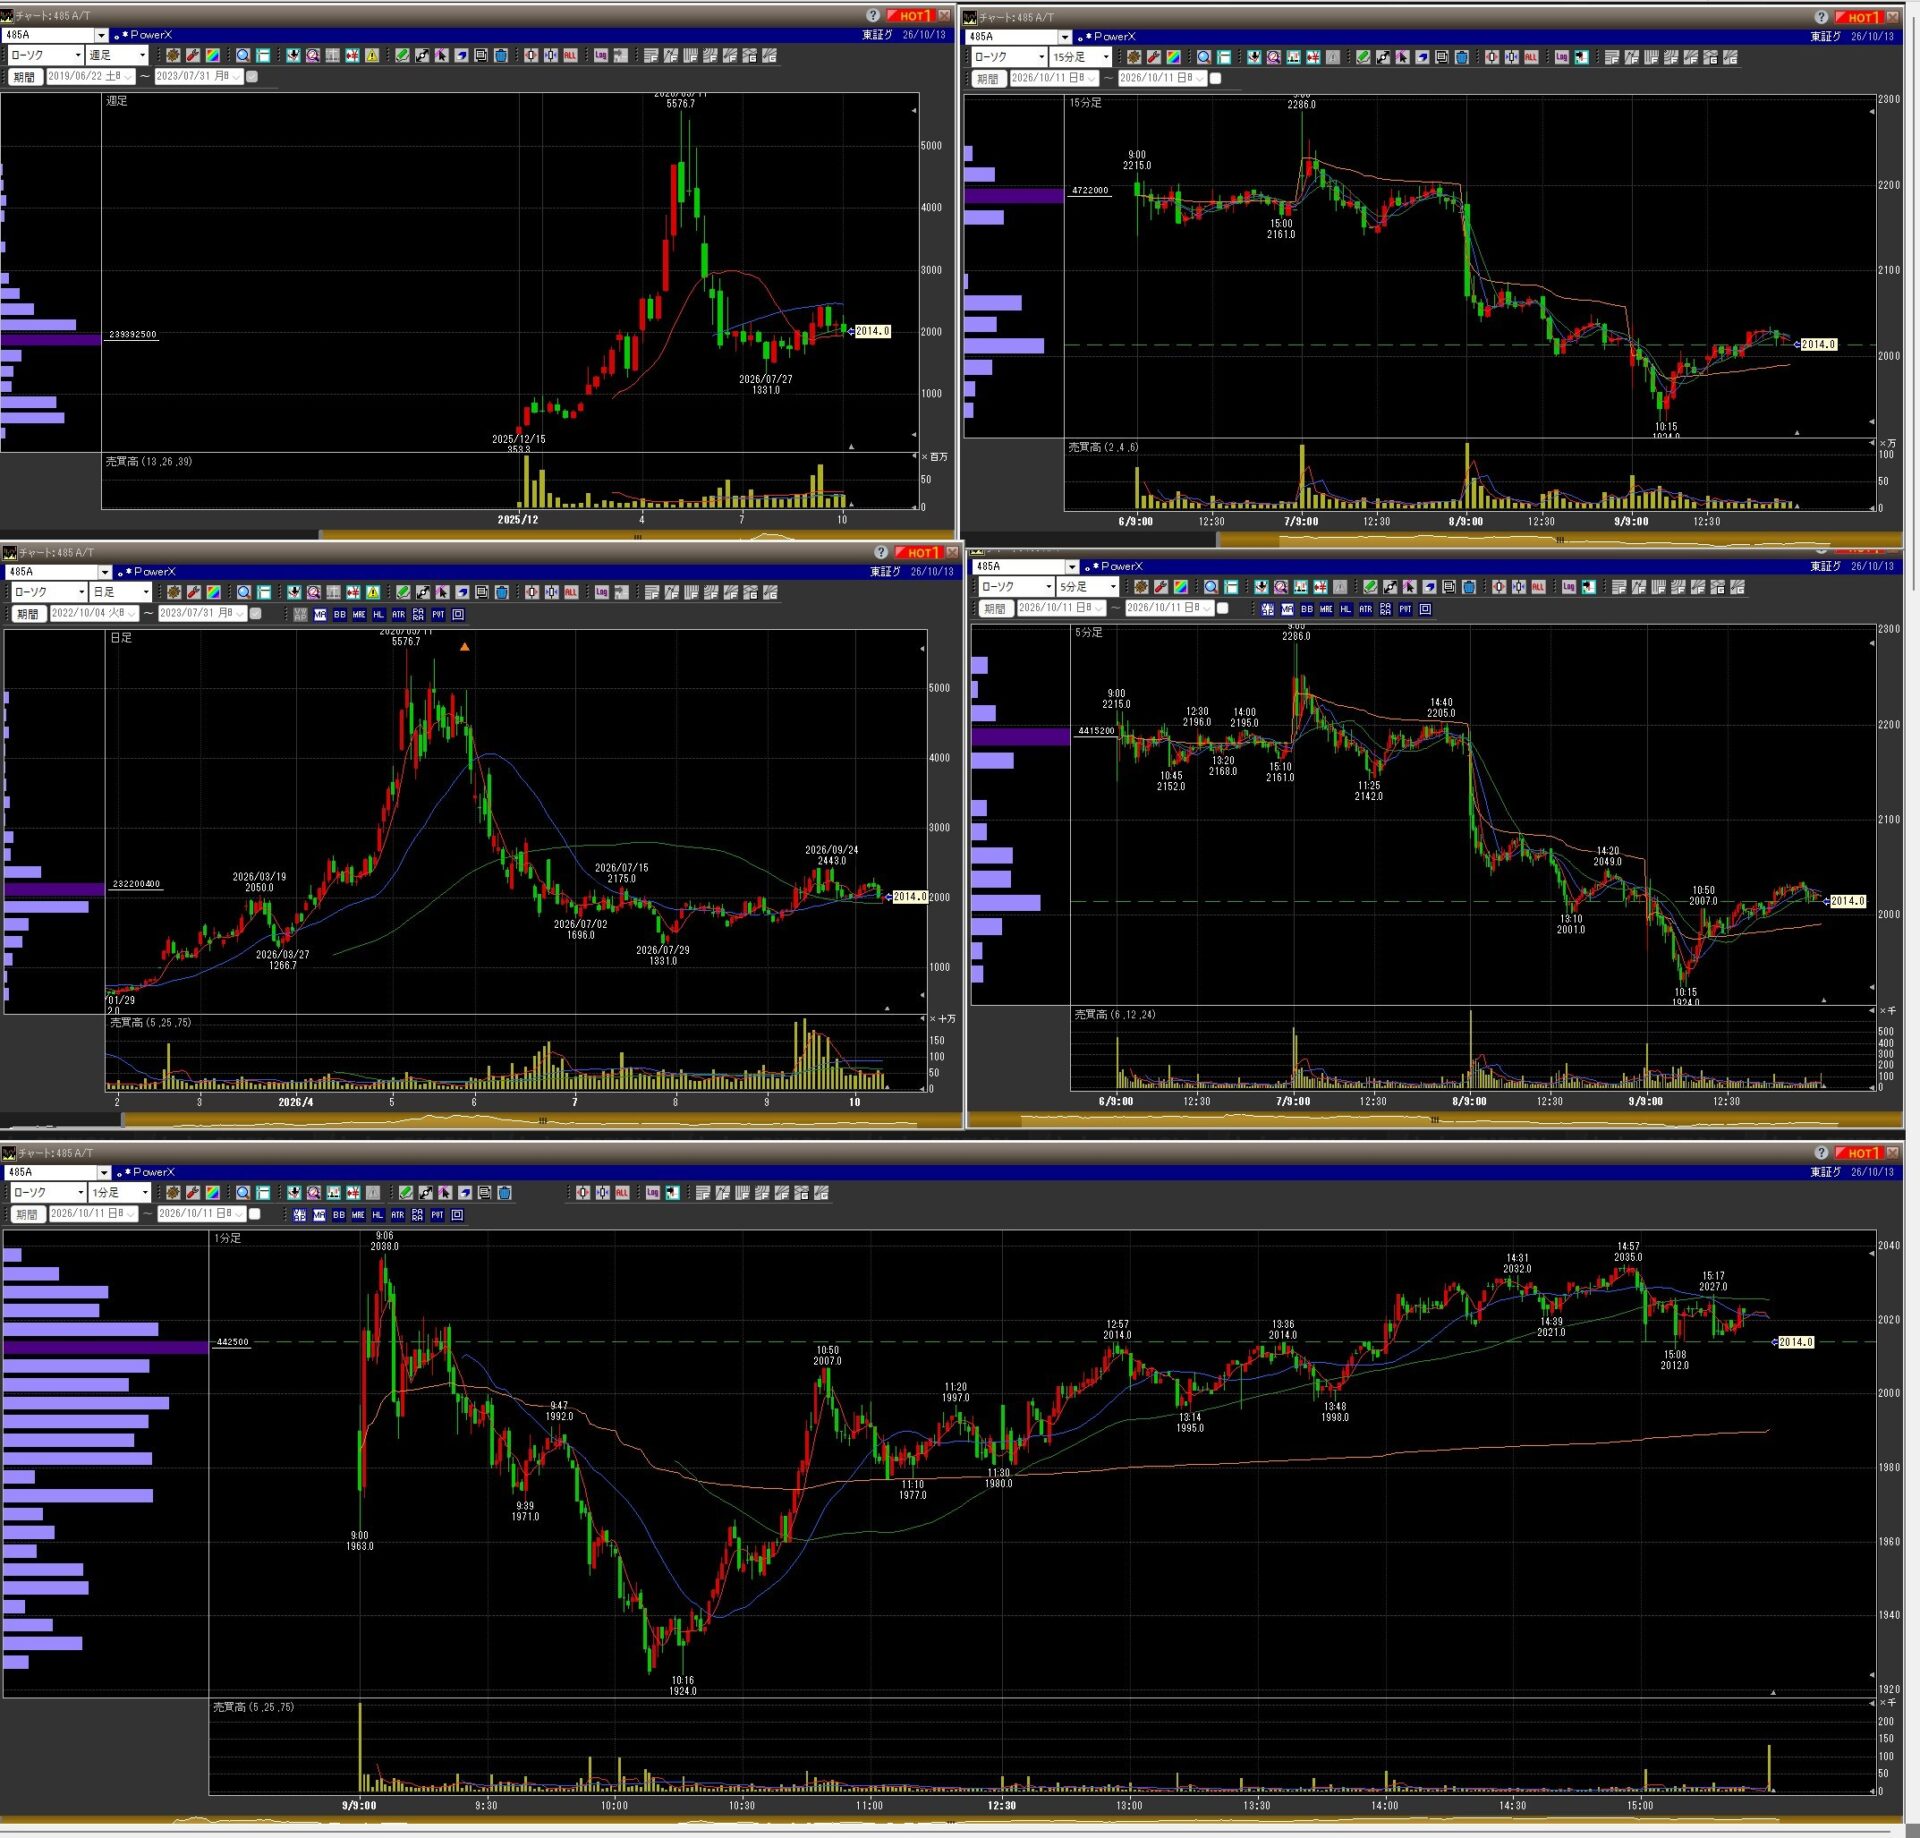
東証グロース|電気機器|決算期:12月
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基準株価
2,168円
時価総額
2,527億円
発行済株式数・最低購入金額・PER・PBR・ROE・配当利回り・配当額・自己資本比率:最新の確定値は要確認
事業内容・関連テーマ
蓄電システムの製造・販売を中心に、蓄電所の運営、電力関連サービス、将来的なデータセンター事業などを展開する企業です。
| 項目 | 内容 |
|---|---|
| 主力事業 | 大型蓄電システム「Mega Power」などの製造・販売 |
| 関連テーマ | 電力需給調整、再生可能エネルギー、データセンター、電力インフラ |
| 成長要因 | 再エネの導入拡大、蓄電需要、工場増設、海外展開 |
| 強み | 蓄電システムの開発・製造から電力関連サービスまで展開 |
| 弱み・リスク | 設備投資負担、製造能力の拡大、原材料・為替、受注の変動 |
業績比較
単位:億円。2026年12月期の会社予想は2026年2月公表値。
| 指標 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|
| 売上高 | 要確認 | 193.1 | 380.0 |
| 営業利益 | 要確認 | ▲6.8 | 20.0〜25.0 |
| 経常利益 | 要確認 | ▲18.0 | 10.0〜15.0 |
| 純利益 | 要確認 | ▲16.5 | 10.0〜15.0 |
| 売上高・前年比 | 要確認 | +213.4% | 約+96.8% |
| 営業利益率 | 要確認 | ▲3.5% | 約5.3〜6.6% |
出典:2025年12月期決算短信 | 公式・決算資料一覧
最新四半期:2026年12月期 第2四半期累計
2026年1〜6月実績。単位:億円。
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 68.93 | +48.3% |
| 営業利益 | ▲10.73 | 赤字縮小 |
| 経常利益 | ▲15.18 | 赤字縮小 |
| 純利益 | ▲15.51 | 赤字縮小 |
大株主・浮動株
株探・大株主情報 を参照。大株主の保有比率に加え、上場後の売買可能株数、追加増資、資金調達の条件を確認したい銘柄です。
投資分析
注目点: 2025年の売上高は前年比2倍超となり、2026年も大幅増収を目指す計画です。蓄電池の需要拡大だけでなく、実際に生産・納入できる能力が業績を左右します。2026年8月には大型蓄電システムの累計生産500台到達や海外向け初受注に関する発表もありました。
注意点: 売上の急増がそのまま利益の安定につながるとは限りません。受注残、納入時期、粗利益率、設備投資、営業キャッシュフローをセットで見る必要があります。通期黒字化予想に対し、上期は営業赤字が続いているため、下期の利益計上が重要です。
34.581A GO(ゴー)
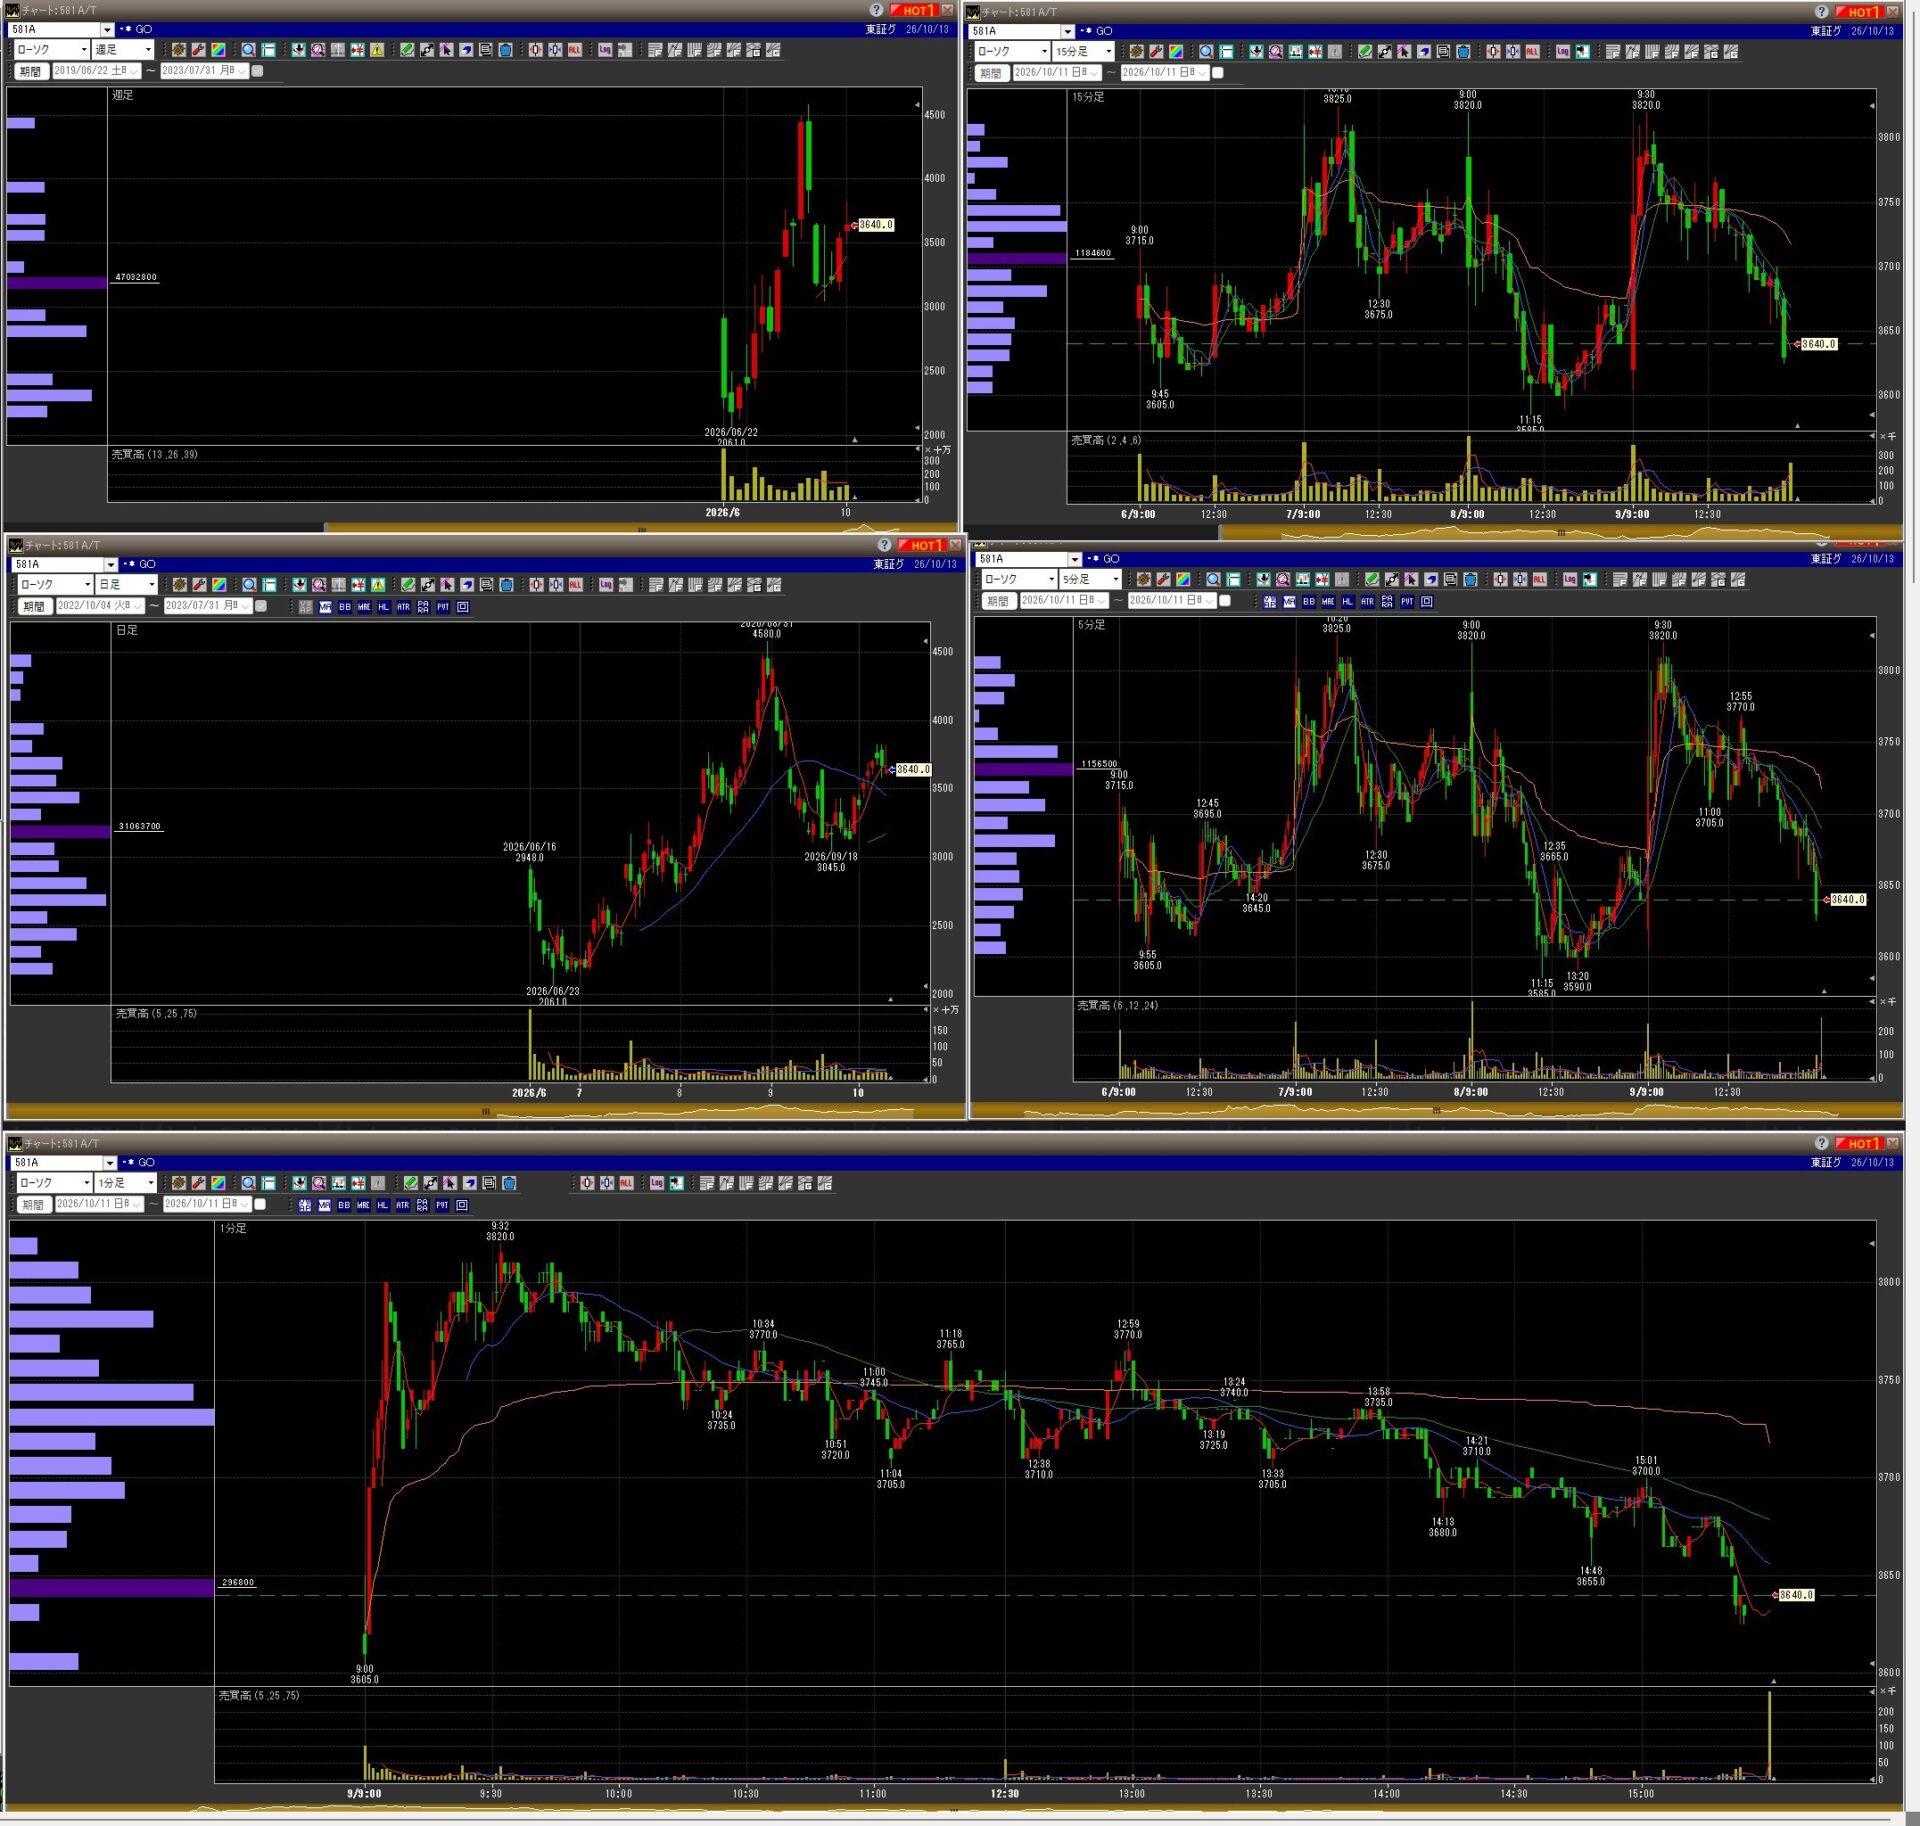
東証グロース|情報・通信業|決算期:5月
公式IR | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基準株価
3,730円
時価総額
3,057億円
発行済株式数:2026年7月31日時点で8,172万1,200株。最低購入金額・PER・PBR・ROE・配当利回り・配当額・自己資本比率は最新値を要確認。
事業内容・関連テーマ
GOはタクシー配車アプリ「GO」を中心に、法人向け移動サービスやモビリティ関連事業を展開しています。自動運転分野への取り組みも投資テーマの一つです。
| 項目 | 内容 |
|---|---|
| 主力事業 | タクシー配車アプリ「GO」 |
| 関連事業 | 法人向けサービス「GO BUSINESS」など |
| 成長テーマ | モビリティDX、タクシー配車、自動運転 |
| 強み | 配車サービスの知名度、利用者・タクシー事業者のネットワーク |
| 弱み・リスク | タクシー供給力、競合サービス、販促費、自動運転事業の収益化 |
業績比較
単位:億円。2027年5月期は会社予想。
| 指標 | 2024年5月期 | 2025年5月期 | 2026年5月期 | 2027年5月期予想 |
|---|---|---|---|---|
| 売上高 | 239.6 | 314.3 | 414.5 | 485.0 |
| 営業利益 | ▲19.1 | 27.3 | 70.4 | 130.0 |
| 経常利益 | ▲19.9 | 26.3 | 64.6 | 131.0 |
| 純利益 | ▲33.1 | 20.0 | 88.4 | 112.0 |
| 売上高・前年比 | — | +31.2% | +31.9% | +17.7% |
| 営業利益率 | ▲8.0% | 8.7% | 17.0% | 26.8% |
出典:2026年5月期決算情報 | 2027年5月期の会社予想
最新決算・次回決算
2026年5月期の売上高は414.5億円、営業利益は70.4億円。2027年5月期は売上高485億円、営業利益130億円を予想しています。
次回決算予定:2026年10月15日。 直近の四半期実績を確認するうえで、重要なイベントです。
大株主・浮動株
株探・大株主情報 を参照。上場時の開示では日本交通ホールディングスなどが主要株主として確認されています。創業・事業パートナーとの関係や、実際に市場で流通する株式の比率が需給を左右します。
投資分析
注目点: 2026年5月期は営業利益70億円超まで伸び、2027年5月期は営業利益130億円を計画しています。配車アプリの利用拡大と収益性の改善が続けば、利益成長が株価評価を支える可能性があります。
注意点: 会社予想どおりに利益率が大きく改善するかが焦点です。タクシー供給力、競合との競争、広告宣伝費、自動運転関連の投資負担に加え、成長期待が株価にどの程度織り込まれているかも確認が必要です。
35.593A ティアフォー(TIER IV)
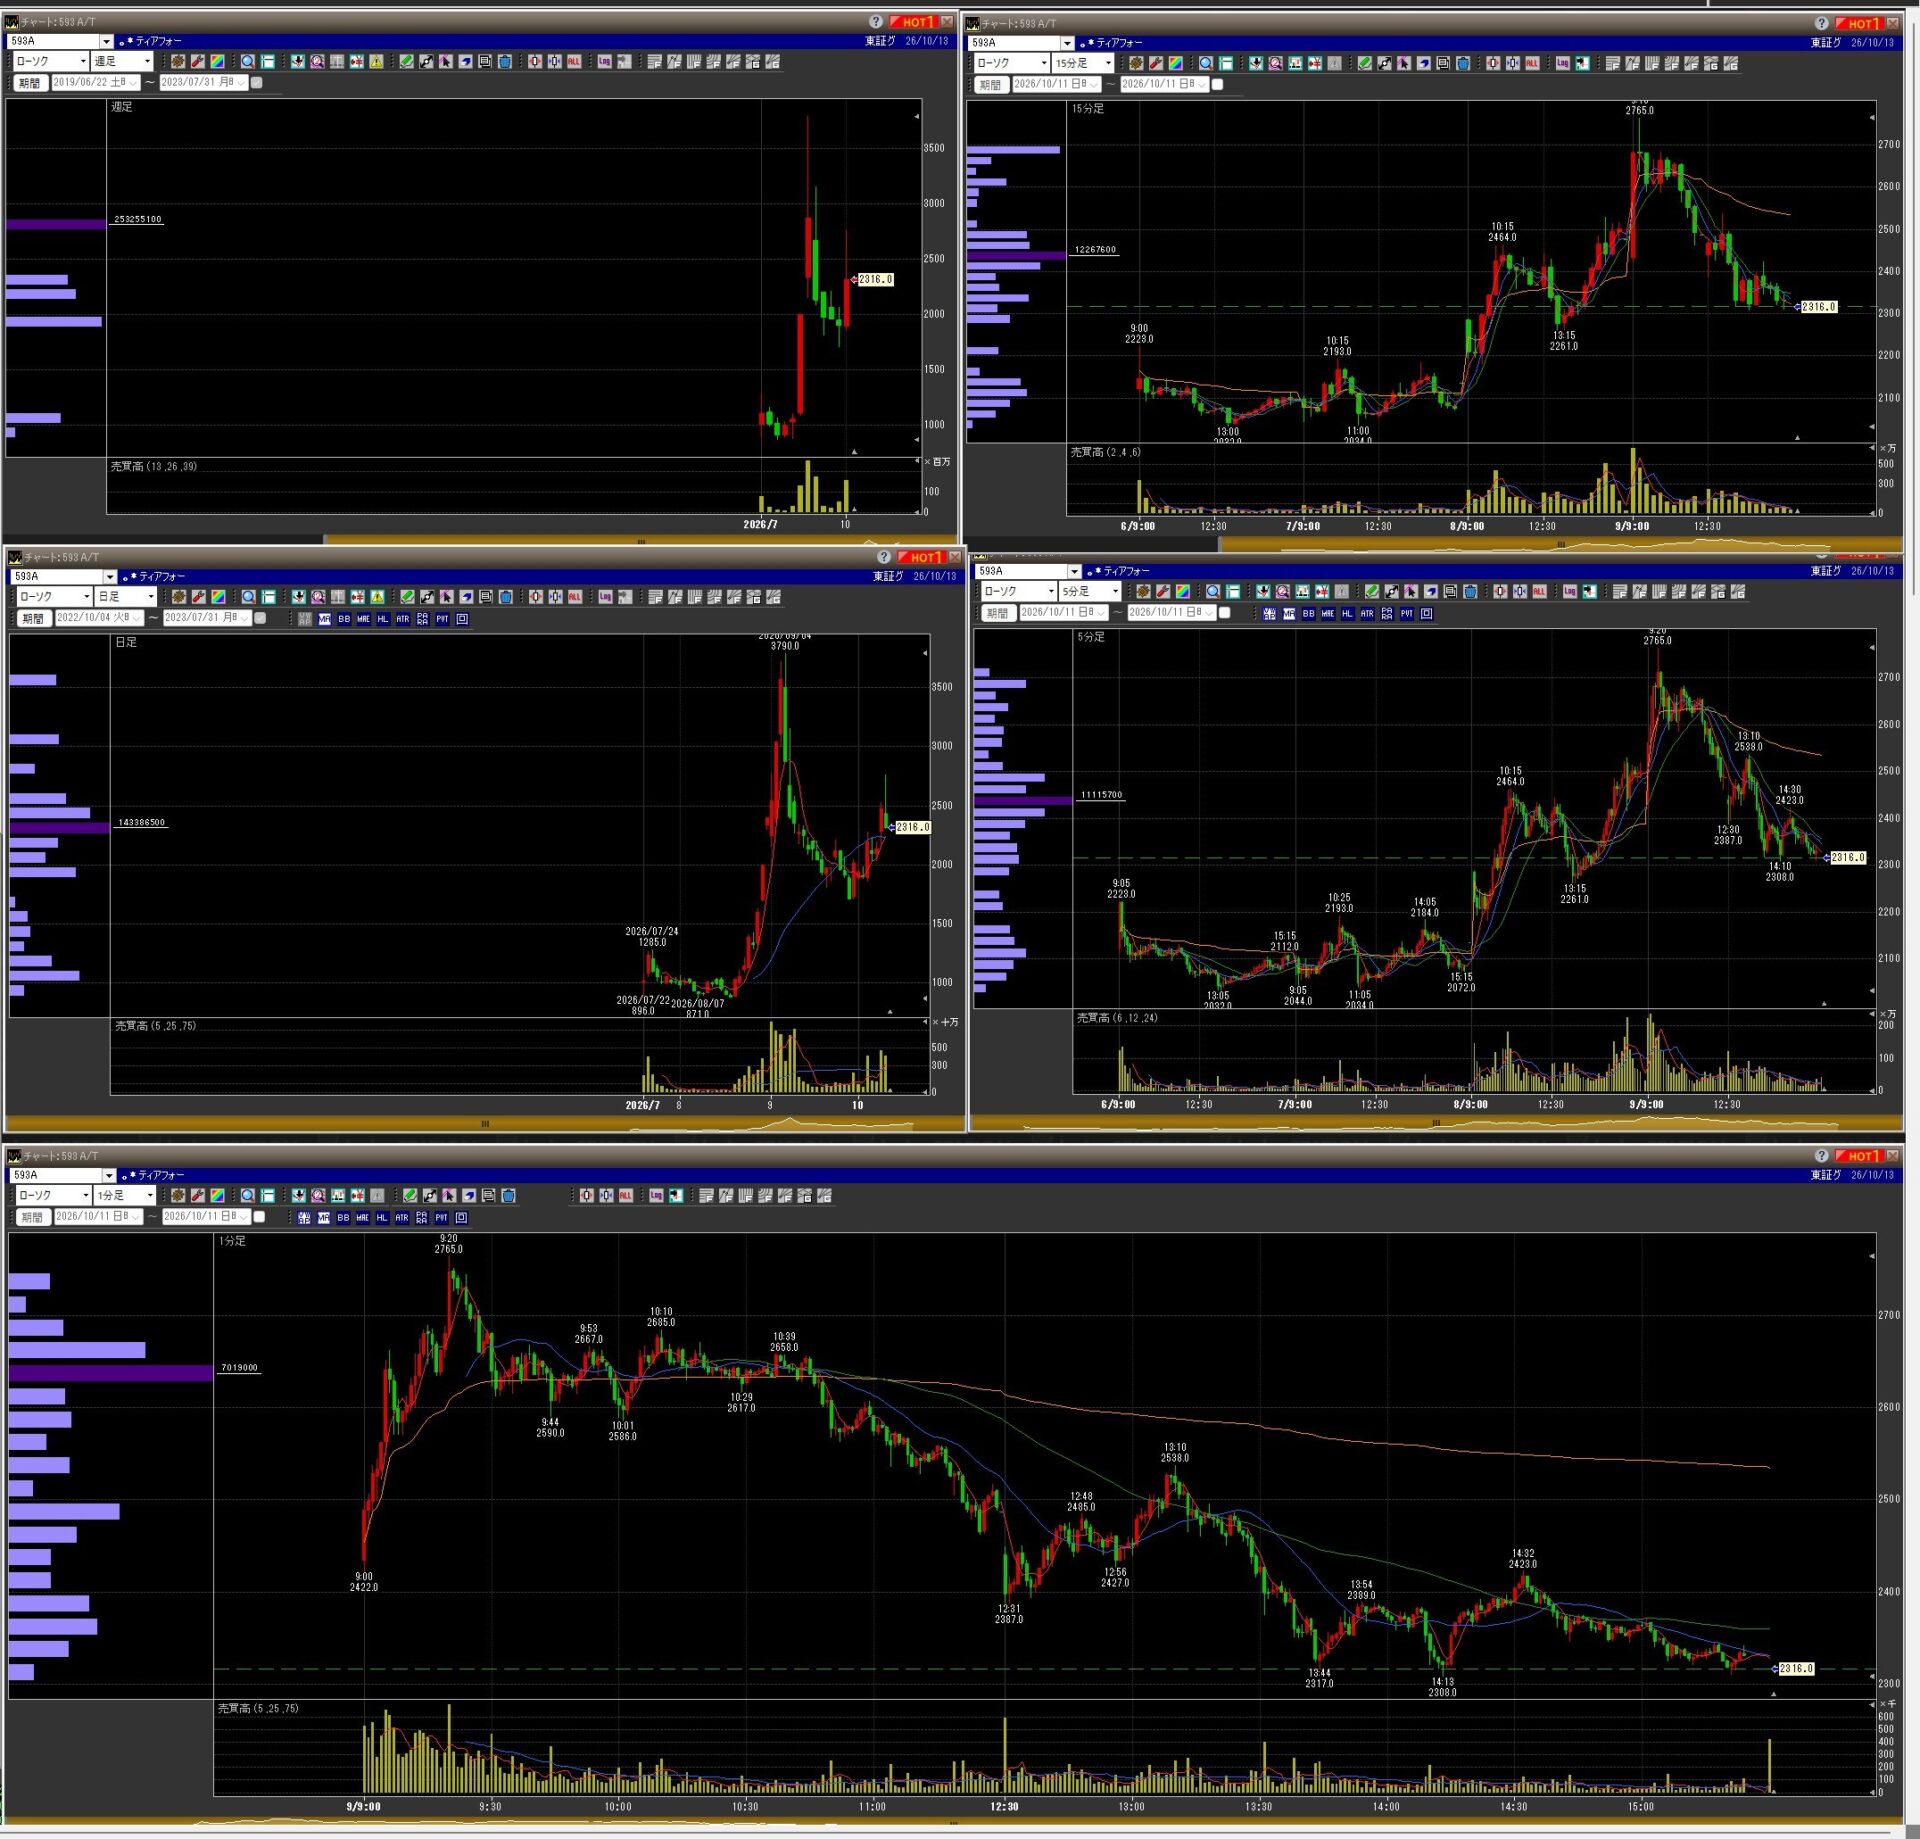
東証グロース|情報・通信業|決算期:9月
公式IR・適時開示 | Yahoo!ファイナンス | 株探・株価 | 株探・大株主
基準株価
2,135円
時価総額
1,356億円
2026年7月22日上場。最低購入金額・PER・PBR・ROE・配当利回り・配当額・自己資本比率は最新値を要確認。赤字予想のため、PERは通常の利益倍率として評価しにくい銘柄です。
事業内容・関連テーマ
ティアフォーは、自動運転向けオープンソースソフトウェア「Autoware」を軸に、自動運転システムの開発、車両への導入支援、実証実験やサービスの社会実装を手掛けています。
| 項目 | 内容 |
|---|---|
| 主力事業 | 自動運転ソフトウェア・システムの開発と導入支援 |
| 関連テーマ | 自動運転、AI、半導体、物流、公共交通 |
| 強み | Autowareを中心とした開発基盤、企業・研究機関との連携 |
| 成長要因 | 自動運転の実証から商用運行への移行、導入案件の拡大 |
| 弱み・リスク | 研究開発費、商用化までの時間、競争、資金消費 |
業績比較
単位:億円。2026年9月期は会社予想。
| 指標 | 2024年9月期 | 2025年9月期 | 2026年9月期予想 |
|---|---|---|---|
| 売上高 | 38.7 | 64.1 | 84.8 |
| 営業利益 | ▲72.3 | ▲105.1 | ▲112.4 |
| 経常利益 | ▲48.3 | ▲55.0 | ▲65.9 |
| 純利益 | ▲48.3 | ▲48.0 | ▲67.4 |
| 売上高・前年比 | — | +65.6% | +32.4% |
| 営業利益率 | ▲186.7% | ▲163.9% | ▲132.5% |
出典:Yahoo!ファイナンス・業績情報 | 決算・業績推移
最新四半期:2026年9月期 第3四半期累計
2025年10月〜2026年6月。単位:億円。
| 指標 | 実績 |
|---|---|
| 売上高 | 約52.0 |
| 営業利益 | ▲68.0 |
| 経常利益 | ▲41.0 |
| 純利益 | ▲42.0 |
前年同期は比較可能な四半期連結財務諸表がないため、単純な前年比較には注意が必要です。営業損失が大きい一方、補助金収入などの営業外収益が損失を一部補っています。
大株主・浮動株
株探・大株主情報 を参照。上場時点の主要株主情報では、SOMPOホールディングス、創業者の加藤真平氏、ジャフコ系ファンドなどが確認されています。
投資分析
注目点: 自動運転が実証段階から商用運行へ進むほど、ソフトウェアの導入支援やシステム提供の拡大が期待できます。自動運転は物流・公共交通の人手不足対策とも結びつくテーマです。
注意点: 売上高が伸びている一方、研究開発費などによる営業赤字が続いています。将来の市場規模だけで判断せず、受注の継続性、売上総利益、研究開発費の伸び、現金残高、黒字化までの資金需要を確認する必要があります。
これで、指定された35銘柄の最後の5銘柄まで完了です。


コメント